Elegir la forma jurídica de una empresa es una de las primeras decisiones que debe tomar cualquier persona o grupo que quiera iniciar una actividad económica en España.
No es una elección menor. La forma jurídica afecta a cuestiones tan importantes como la responsabilidad frente a deudas, la fiscalidad, el capital necesario, la entrada o salida de socios, las obligaciones contables y mercantiles, la imagen frente a terceros y la capacidad de crecimiento del negocio.
Por eso, antes de constituir una empresa, conviene analizar qué estructura encaja mejor con el proyecto. No es lo mismo iniciar una actividad profesional individual que crear una sociedad con varios socios, poner en marcha una filial en España, atraer inversión, proteger el patrimonio personal o preparar una empresa con vocación de crecimiento.
En este artículo analizamos las principales formas jurídicas de una empresa en España, sus características, ventajas, limitaciones y los criterios que conviene revisar antes de elegir.
¿Qué es la forma jurídica de una empresa?
Índide de contenidos
La forma jurídica de una empresa es la estructura legal bajo la que se organiza una actividad económica.
Determina cómo se constituye el negocio, quién responde de sus deudas, cómo tributa, qué obligaciones debe cumplir, qué capital necesita y cómo se toman las decisiones.
Elegir una forma jurídica adecuada permite adaptar la estructura empresarial a la realidad del proyecto. En cambio, elegir solo por rapidez, coste inicial o simplicidad puede generar problemas en el futuro, especialmente si entran nuevos socios, aumenta el volumen de actividad, aparecen riesgos patrimoniales o se necesita financiación.
Qué debes considerar antes de elegir forma jurídica
Para elegir correctamente entre las distintas formas jurídicas de una empresa, conviene analizar varios factores desde el inicio:
- Si vas a emprender solo o con socios.
- Qué responsabilidad patrimonial estás dispuesto a asumir.
- Cuánto capital necesitas para iniciar la actividad.
- Qué tipo de actividad vas a desarrollar.
- Qué fiscalidad tendrá el negocio.
- Qué obligaciones contables y mercantiles asumirás.
- Si vas a necesitar financiación externa o entrada de inversores.
- Si el proyecto tiene vocación de crecimiento.
- Si quieres separar tu patrimonio personal del patrimonio empresarial.
No existe una forma jurídica universalmente mejor que otra. La opción adecuada dependerá del tipo de negocio, del nivel de riesgo, del número de socios, de la inversión prevista y de los objetivos a medio y largo plazo.
Principales formas jurídicas de una empresa en España
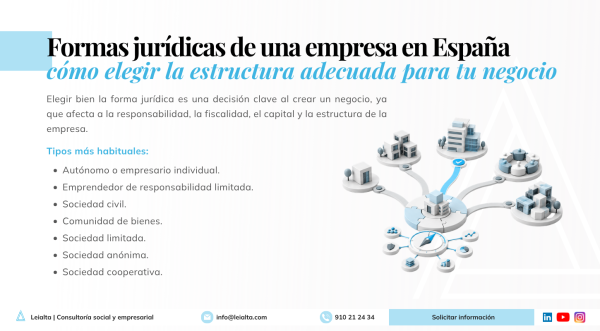
En España existen distintas formas jurídicas para desarrollar una actividad empresarial o profesional. Algunas están pensadas para proyectos individuales, otras para sociedades mercantiles, otras para actividades cooperativas y otras para estructuras más específicas.
A continuación, analizamos las más habituales.
Empresario individual o autónomo
El empresario individual, habitualmente conocido como autónomo, es una persona física que realiza una actividad económica o profesional por cuenta propia.
Es una de las formas más sencillas para iniciar una actividad, ya que no exige capital social mínimo ni requiere constituir una sociedad mercantil. En términos generales, el inicio de actividad suele ser más rápido que en una sociedad, aunque deben cumplirse los trámites correspondientes ante Hacienda, Seguridad Social y, en su caso, otros organismos según la actividad.
Esta forma jurídica puede ser adecuada para actividades profesionales o negocios pequeños con una estructura sencilla, bajo nivel de riesgo y sin necesidad de socios.
Su principal inconveniente es la responsabilidad patrimonial. El autónomo responde de las deudas derivadas de su actividad con todo su patrimonio presente y futuro, salvo determinadas limitaciones si opta por la figura del emprendedor de responsabilidad limitada.
Desde el punto de vista fiscal, el empresario individual tributa por el IRPF, no por el Impuesto sobre Sociedades. Esto puede ser más sencillo al inicio, pero conviene analizar el impacto fiscal cuando el volumen de ingresos aumenta.
Emprendedor de responsabilidad limitada
El emprendedor de responsabilidad limitada es una figura pensada para personas físicas que desarrollan una actividad empresarial o profesional, pero quieren limitar parcialmente la responsabilidad sobre determinados bienes.
En concreto, permite proteger la vivienda habitual, dentro de ciertos límites y requisitos, y determinados bienes de equipo productivo afectos a la actividad. Para que esta limitación sea efectiva, es necesario cumplir las condiciones legales e inscribirse correctamente en el Registro Mercantil.
No obstante, esta figura no elimina por completo la responsabilidad del empresario. Además, no se aplica del mismo modo frente a todo tipo de deudas, especialmente cuando se trata de deudas de derecho público, como determinadas obligaciones tributarias o con la Seguridad Social.
Por eso, aunque puede ser una alternativa interesante en algunos casos, no debe confundirse con la protección patrimonial que puede ofrecer una sociedad mercantil bien estructurada.
Sociedad civil
La sociedad civil es una forma jurídica en la que dos o más personas ponen en común bienes, dinero, trabajo o industria para desarrollar una actividad y repartir beneficios.
Puede resultar útil en proyectos sencillos entre varias personas, especialmente cuando no se necesita una estructura mercantil compleja. No obstante, debe analizarse con cuidado, porque la responsabilidad de los socios puede ser ilimitada y la fiscalidad dependerá de la naturaleza de la sociedad y de la actividad desarrollada.
Desde 2016, las sociedades civiles con personalidad jurídica y objeto mercantil tributan por el Impuesto sobre Sociedades. Sin embargo, no todas las sociedades civiles tienen el mismo tratamiento. Algunas actividades profesionales, agrícolas, ganaderas, forestales, mineras o pesqueras pueden quedar fuera de ese régimen cuando no tienen objeto mercantil.
Por este motivo, antes de optar por una sociedad civil, conviene revisar si realmente es la forma más adecuada o si resulta más conveniente constituir una sociedad limitada.
Comunidad de bienes
La comunidad de bienes no es una sociedad mercantil, pero en la práctica se utiliza en algunos proyectos en los que varias personas comparten la titularidad de un bien o derecho y lo explotan conjuntamente.
Puede ser una fórmula sencilla para determinadas actividades, pero presenta limitaciones importantes. En general, los comuneros responden personalmente de las obligaciones derivadas de la actividad y la estructura puede resultar poco adecuada cuando se busca crecimiento, entrada de inversores, separación patrimonial o una operativa empresarial más profesionalizada.
Por eso, aunque puede encajar en supuestos concretos, no suele ser la opción más recomendable para proyectos empresariales con vocación de permanencia o expansión.
Sociedad de responsabilidad limitada
La sociedad de responsabilidad limitada, también conocida como sociedad limitada o SL, es una de las formas jurídicas más utilizadas por pymes, empresas familiares, negocios con varios socios y sociedades de servicios.
Tiene personalidad jurídica propia y la responsabilidad de los socios queda, con carácter general, limitada al capital aportado. Esto permite separar el patrimonio personal de los socios del patrimonio de la sociedad, aunque existen excepciones si se firman avales personales, se actúa como administrador o se incumplen determinadas obligaciones legales.
Actualmente, una sociedad limitada puede constituirse con un capital social mínimo de 1 euro. No obstante, mientras el capital social no alcance los 3.000 euros, deben cumplirse reglas específicas, como destinar a reserva legal al menos el 20% del beneficio hasta alcanzar esa cifra y asumir determinadas responsabilidades en caso de liquidación si el patrimonio social resulta insuficiente.
La SL suele ser una opción adecuada cuando existen varios socios, cuando se quiere limitar la responsabilidad, cuando la actividad implica cierto riesgo o cuando se busca una estructura más profesional y estable.
Entre sus principales ventajas destacan:
- Responsabilidad limitada al capital aportado, con las cautelas correspondientes.
- Mayor separación entre patrimonio personal y empresarial.
- Imagen más sólida frente a clientes, proveedores e inversores.
- Posibilidad de regular relaciones entre socios mediante estatutos y pactos.
- Estructura flexible para pymes y empresas familiares.
Su principal inconveniente es que exige más trámites y obligaciones que el autónomo: constitución ante notario, inscripción en Registro Mercantil, llevanza de contabilidad, depósito de cuentas anuales y cumplimiento de obligaciones fiscales y mercantiles.
Sociedad anónima
La sociedad anónima, o SA, es una sociedad mercantil con personalidad jurídica propia y responsabilidad limitada al capital aportado.
Su capital social está dividido en acciones y no puede ser inferior a 60.000 euros. Además, en el momento de la constitución debe estar desembolsado, al menos, el porcentaje legalmente exigido.
La SA suele estar pensada para proyectos de mayor dimensión, empresas con necesidades relevantes de financiación, estructuras con muchos accionistas o sociedades que prevén una transmisión más flexible de las acciones.
A diferencia de la SL, la transmisión de acciones suele ser más sencilla, aunque puede estar sometida a limitaciones estatutarias en determinados casos.
Por su estructura, la sociedad anónima puede ser adecuada cuando el proyecto requiere una inversión elevada, una organización societaria más compleja o la entrada de inversores con mayor facilidad.
Sociedad cooperativa
La sociedad cooperativa es una forma jurídica integrada por personas que se asocian para realizar actividades empresariales dirigidas a satisfacer necesidades económicas o sociales comunes.
Puede ser una opción interesante para proyectos con una finalidad colectiva, participativa o social, en los que los socios tienen un papel relevante en la actividad y en la toma de decisiones.
Las cooperativas se constituyen mediante escritura pública y deben inscribirse en el Registro de Sociedades Cooperativas correspondiente. El capital social mínimo se fija en los estatutos, y la responsabilidad de los socios suele estar limitada a las aportaciones al capital, salvo previsión específica.
En materia fiscal, las cooperativas pueden aplicar un régimen especial en el Impuesto sobre Sociedades, siempre que cumplan los requisitos establecidos.
Debe tenerse en cuenta que la normativa cooperativa puede variar según el ámbito territorial. Si la cooperativa desarrolla su actividad en varias comunidades autónomas, puede resultar aplicable la normativa estatal; si actúa principalmente en una comunidad autónoma, habrá que revisar la normativa autonómica correspondiente.
Otras formas jurídicas que pueden valorarse
Además de las anteriores, existen otras formas jurídicas que pueden resultar adecuadas en casos concretos.
Por ejemplo, las sociedades laborales pueden ser una opción cuando la mayoría del capital pertenece a personas trabajadoras que prestan servicios retribuidos en la sociedad. Las sociedades profesionales pueden ser necesarias cuando la actividad se desarrolla bajo una profesión colegiada y existe una normativa específica. También existen sociedades colectivas, comanditarias, agrupaciones de interés económico o uniones temporales de empresas, aunque su uso es más limitado o responde a finalidades concretas.
En proyectos de inversión, expansión internacional, empresa familiar o grupos empresariales, también puede ser necesario valorar estructuras más complejas, como sociedades holding, filiales, sucursales u oficinas de representación.
Comparativa de formas jurídicas de empresa
La siguiente tabla resume algunas diferencias básicas entre las principales formas jurídicas:
| Forma jurídica | Número de socios | Responsabilidad | Capital mínimo | Tributación habitual | Cuándo puede interesar |
|---|---|---|---|---|---|
| Autónomo | 1 | Ilimitada, salvo limitaciones específicas | No exige capital mínimo | IRPF | Actividades individuales, profesionales o de bajo riesgo inicial. |
| Emprendedor de responsabilidad limitada | 1 | Limitación parcial sobre determinados bienes si se cumplen requisitos | No exige capital mínimo | IRPF | Autónomos que quieren proteger ciertos bienes dentro de los límites legales. |
| Sociedad civil | 2 o más | Puede ser ilimitada | No exige capital mínimo legal general | IS si tiene personalidad jurídica y objeto mercantil | Proyectos sencillos entre varios socios, con análisis previo de responsabilidad y fiscalidad. |
| Comunidad de bienes | 2 o más | Personal de los comuneros | No exige capital mínimo legal general | Régimen de atribución de rentas | Explotación conjunta de bienes o derechos en supuestos concretos. |
| Sociedad limitada | 1 o más | Limitada al capital aportado, con excepciones | 1 euro | Impuesto sobre Sociedades | Pymes, empresas familiares, negocios con socios y proyectos con vocación estable. |
| Sociedad anónima | 1 o más | Limitada al capital aportado, con excepciones | 60.000 euros | Impuesto sobre Sociedades | Proyectos de mayor dimensión, inversión elevada o entrada de accionistas. |
| Sociedad cooperativa | Según normativa aplicable | Normalmente limitada a las aportaciones | El fijado en estatutos | Régimen especial en IS si procede | Proyectos colectivos, participativos o de economía social. |
Esta tabla ofrece una visión general, pero no sustituye el análisis concreto de cada caso. La misma actividad puede requerir soluciones distintas según los socios, el riesgo, el volumen de negocio, la financiación, la fiscalidad y los objetivos del proyecto.
Diferencias entre sociedad limitada y sociedad anónima
La sociedad limitada y la sociedad anónima son dos de las formas jurídicas mercantiles más conocidas. Ambas tienen personalidad jurídica propia y responsabilidad limitada, pero presentan diferencias relevantes.
| Aspecto | Sociedad limitada | Sociedad anónima |
|---|---|---|
| Capital mínimo | 1 euro, con reglas específicas mientras no alcance 3.000 euros. | 60.000 euros. |
| Capital dividido en | Participaciones sociales. | Acciones. |
| Transmisión | Más restringida, especialmente frente a terceros. | Más flexible, salvo limitaciones estatutarias. |
| Uso habitual | Pymes, empresas familiares, sociedades de servicios, filiales pequeñas o medianas. | Proyectos de mayor dimensión, inversión relevante o muchos accionistas. |
| Órganos sociales | Junta General y órgano de administración. | Junta General y órgano de administración. |
| Complejidad | Menor que la SA. | Mayor formalidad y estructura. |
| Fiscalidad | Impuesto sobre Sociedades. | Impuesto sobre Sociedades. |
En la práctica, la sociedad limitada suele ser la forma jurídica más habitual para pequeñas y medianas empresas. La sociedad anónima suele reservarse para proyectos de mayor dimensión, estructuras societarias más complejas o negocios que requieren un capital inicial más elevado.
¿Qué forma jurídica conviene elegir?
La elección dependerá del proyecto concreto. No obstante, pueden plantearse algunos escenarios frecuentes.
- Si una persona inicia una actividad profesional individual, con baja inversión y poco riesgo, puede valorar comenzar como autónomo.
- Si se quiere separar el patrimonio personal del empresarial, incorporar socios o proyectar una estructura más estable, puede ser más adecuado constituir una sociedad limitada.
- Si el proyecto requiere una inversión elevada, muchos accionistas o una mayor facilidad para transmitir participaciones en el capital, puede valorarse una sociedad anónima.
- Si la actividad tiene una finalidad participativa, colectiva o social, puede analizarse una cooperativa.
- Si se trata de una empresa extranjera que quiere operar en España, habrá que estudiar si conviene constituir una sociedad española, abrir una sucursal, actuar mediante oficina de representación o valorar otra estructura de implantación.
La clave no es elegir la forma jurídica más barata o rápida, sino la que mejor proteja el proyecto y permita desarrollarlo con seguridad.
Errores frecuentes al elegir forma jurídica
Al elegir la forma jurídica de una empresa, es habitual cometer errores que pueden generar problemas más adelante.
Entre los más frecuentes se encuentran:
- Elegir solo por el coste inicial de constitución.
- No valorar la responsabilidad patrimonial.
- No prever la entrada o salida de socios.
- No revisar la fiscalidad real del proyecto.
- Usar una forma jurídica que no encaja con la actividad.
- No preparar correctamente estatutos, poderes o pactos entre socios.
- No pensar en financiación, crecimiento o transmisión futura.
- Confundir simplicidad administrativa con seguridad jurídica.
Estos errores pueden evitarse con una revisión previa del proyecto y de sus implicaciones legales, fiscales y mercantiles.
Asesoramiento para elegir la forma jurídica de una empresa
Elegir la forma jurídica adecuada es una decisión estratégica. Afecta a la responsabilidad de socios y administradores, a la fiscalidad, a la organización interna, a las obligaciones futuras y a la capacidad de crecimiento de la empresa.
En LEIALTA acompañamos a emprendedores, empresas familiares, grupos empresariales y empresas extranjeras que quieren crear una empresa en España o revisar la estructura más adecuada para operar.
Puedes ampliar información sobre nuestro servicio de creación de empresas en España, nuestra asesoría legal y mercantil o nuestra entrada sobre cómo crear una empresa en España paso a paso.
Contar con asesoramiento especializado desde el inicio permite elegir una estructura coherente, evitar errores de constitución y preparar la empresa para crecer con mayor seguridad jurídica.
Contenido relacionado