Una due diligence financiera es un análisis de la situación económico-financiera de una empresa que permite comprobar la calidad y sostenibilidad de sus resultados, entender su deuda, capital circulante y generación de caja e identificar cuestiones que pueden afectar a una inversión o compraventa.
También conocida como financial due diligence o FDD, es especialmente habitual en operaciones de compraventa de empresas, donde el comprador necesita comprender qué hay realmente detrás de las cifras presentadas antes de cerrar la operación.
No debe confundirse con una revisión completa de la compañía. Los aspectos legales, fiscales, laborales o comerciales pueden formar parte de una due diligence más amplia, pero corresponden a áreas de análisis diferentes.
A continuación, te contamos qué es una due diligence financiera, para qué sirve y qué se analiza, entre otros muchos aspectos.
¿Qué es una due diligence financiera?
Índide de contenidos
Una due diligence financiera es una revisión detallada de la información económica y financiera de una empresa para conocer cómo genera sus resultados, qué nivel de deuda y capital circulante mantiene, cómo convierte esos resultados en la caja y qué riesgos financieros pueden ser relevantes para una operación.
Su objetivo no consiste simplemente en comprobar si las cifras cuadran, sino que trata de entender qué hay detrás de ellas.
Por ejemplo, dos empresas pueden presentar un EBITDA similar y, sin embargo, encontrarse en situaciones muy diferentes si una convierte sus resultados en la caja de forma recurrente y la otra necesita financiar continuamente su actividad.
Del mismo modo, un ejercicio con buenos resultados puede estar influido por un ingreso extraordinario que no volverá a producirse después de la adquisición.
Por eso, la due diligence financiera suele analizar tanto la evolución histórica de la empresa como la calidad de sus resultados y determinadas hipótesis sobre su comportamiento futuro.
La due diligence financiera es el análisis de la situación y evolución financiera de una empresa para identificar riesgos, normalizar sus resultados y comprender qué implicaciones económicas pueden tener en una operación.
¿Para qué sirve una due diligence financiera en una compraventa?
Cuando se estudia la compra de una empresa, las cuentas anuales y la información facilitada por el vendedor constituyen un punto de partida importante.
Pero no siempre son suficientes para comprender cómo funciona económicamente el negocio. La due diligence financiera permite profundizar en esa información y responder preguntas como:
- ¿Los resultados presentados son recurrentes?
- ¿El EBITDA refleja correctamente la actividad ordinaria del negocio?
- ¿Cómo han evolucionado los ingresos y los márgenes?
- ¿Existe deuda que deba tenerse en cuenta en la operación?
- ¿Qué nivel de capital circulante necesita realmente la empresa?
- ¿Los beneficios se convierten en caja?
- ¿Qué inversiones necesita el negocio para mantener su actividad?
- ¿Las previsiones futuras son coherentes con el comportamiento histórico?
Esta revisión puede confirmar las hipótesis utilizadas durante la negociación o revelar elementos que hagan necesario reconsiderarlas.
Por ejemplo, una empresa puede presentar beneficios y un EBITDA elevado y, al mismo tiempo, tener una baja generación de caja, necesitar mucho capital circulante o haber pospuesto inversiones necesarias durante varios ejercicios.
La due diligence financiera ayuda precisamente a pasar de observar las cifras a comprender su calidad, sostenibilidad e implicaciones para la transacción.
¿Qué se analiza en una due diligence financiera?
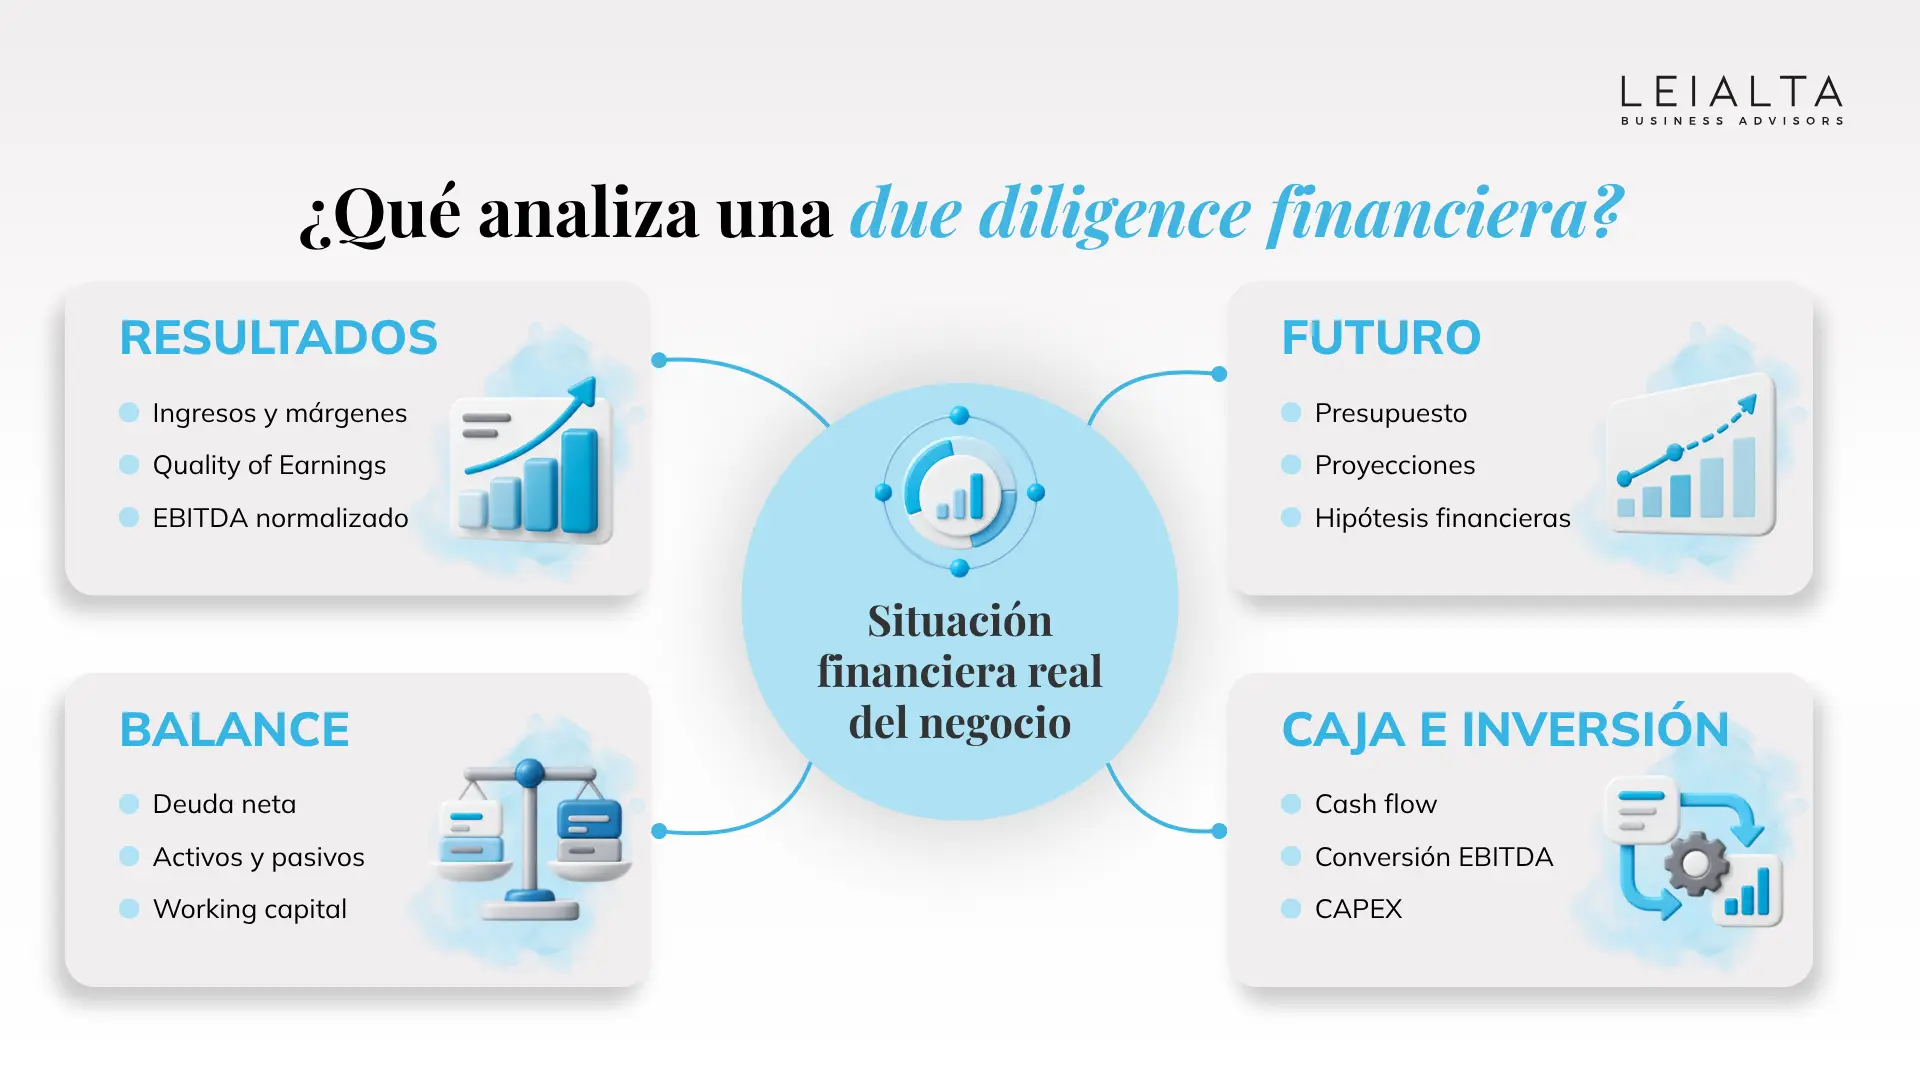
El alcance concreto dependerá de la empresa y de la operación. No obstante, existen determinados elementos que adquieren especial relevancia porque permiten entender cómo funciona financieramente el negocio y qué diferencias pueden existir entre la información inicialmente presentada y su realidad económica.
Calidad de resultados y EBITDA normalizado
Uno de los principales objetivos de una due diligence financiera es analizar la calidad de los resultados o quality of earnings.
No basta con saber cuánto beneficio o EBITDA ha generado la empresa. También interesa entender de dónde procede y hasta qué punto puede considerarse recurrente.
Durante el análisis pueden identificarse ingresos o gastos extraordinarios, efectos puntuales o partidas que distorsionan el rendimiento habitual de la actividad.
Por ejemplo:
- ingresos excepcionales;
- indemnizaciones;
- costes puntuales de reestructuración;
- gastos extraordinarios;
- operaciones que no forman parte de la actividad habitual;
- determinadas partidas cuyo comportamiento futuro puede diferir del histórico.
El objetivo es comprender cuál sería el resultado de la empresa en condiciones normales de funcionamiento.
Aquí aparece el concepto de EBITDA normalizado. El EBITDA normalizado parte del EBITDA reportado y analiza qué ajustes podrían ser necesarios para representar mejor la rentabilidad recurrente del negocio.
No significa que cualquier gasto extraordinario deba eliminarse automáticamente. Cada ajuste debe estar justificado y analizarse en el contexto de la operación.
Si quieres profundizar en este indicador, en LEIALTA explicamos específicamente qué es el EBITDA, cómo se calcula y qué significa el EBITDA normalizado.
Ingresos, costes y márgenes
La due diligence financiera también analiza cómo han evolucionado los ingresos y los costes de la empresa durante los últimos ejercicios.
Entre otros aspectos, pueden revisarse evolución de las ventas, crecimiento o disminución de los ingresos, estacionalidad, distribución por líneas de negocios o cambios significativos entre ejercicios. Lo que se busca es entender qué factores explican los resultados de la compañía.
Por ejemplo, un crecimiento de las ventas acompañado de una caída progresiva del margen puede revelar que el negocio necesita vender cada vez más para generar el mismo resultado.
Deuda financiera y deuda neta
Conocer la deuda de la empresa es otro de los elementos centrales de una due diligence financiera. El análisis puede incluir préstamos bancarios o pólizas de crédito, entre otras obligaciones.
A partir de esa información puede determinarse la posición de deuda financiera neta. De forma simplificada:
Deuda neta = deuda financiera – caja y equivalentes de efectivo
Sin embargo, en una operación real el cálculo puede ser más complejo. Las partes pueden acordar que determinadas obligaciones se consideren elementos asimilables a deuda, conocidos habitualmente como debt-like items.
No existe una lista universal de partidas debt-like. Su tratamiento dependerá de la naturaleza de cada concepto, de la compañía y de cómo se haya estructurado la transacción.
Por eso, uno de los objetivos de la due diligence es identificar esas partidas y permitir que comprador y vendedor determinen cómo deben tratarse durante la negociación.
Working capital / capital circulante
El working capital o capital circulante representa los recursos que necesita la empresa para desarrollar su actividad ordinaria.
En una due diligence financiera suele analizarse especialmente el capital circulante operativo. Pero conocer el capital circulante de una empresa en una fecha concreta no siempre es suficiente. También interesa estudiar aspectos como su evolución histórica o la rotación de inventario. Esto permite aproximarse a un working capital normalizado.
Imaginemos que una empresa suele necesitar 800.000 euros de capital circulante para desarrollar su actividad, pero llega al cierre de la operación con solo 500.000 euros porque ha retrasado pagos a proveedores o acelerado cobros de forma excepcional.
La fotografía de ese día podría no representar el funcionamiento normal del negocio. Por eso, dependiendo de cómo se haya negociado la compraventa, las diferencias respecto al nivel normalizado de capital circulante pueden tener consecuencias económicas en la transacción.
Flujo de caja y conversión de EBITDA en la caja
Una empresa rentable no necesariamente genera caja al mismo ritmo. Por eso, otra pregunta fundamental de una due diligence financiera es:
¿Los resultados que presenta la empresa terminan convirtiéndose realmente en efectivo?
Para responderla pueden analizarse diferentes cosas: flujos de caja operativos, evolución de la tesorería, necesidades de capital circulante, inversiones recurrentes, necesidades de financiación, diferencias entre EBITDA y generación de caja.
Este análisis es especialmente importante porque el EBITDA, aunque sea un indicador muy utilizado, no representa el flujo de caja de una empresa.
Por ejemplo, una compañía puede generar un EBITDA elevado y destinar una parte significativa de sus recursos a financiar inventario, mantener elevados saldos de clientes o realizar inversiones recurrentes.
Por eso, EBITDA y caja deben analizarse conjuntamente.
Activos y pasivos
El balance permite conocer cómo está estructurada financieramente la compañía. Aquí no se trata únicamente de comprobar el saldo contable, sino que puede ser necesario evaluar su evolución y entender qué hay detrás de determinadas partidas.
Por ejemplo, un volumen elevado de cuentas a cobrar puede parecer positivo porque representa ventas realizadas. Sin embargo, si buena parte de esas facturas llevan muchos meses pendientes de cobro, la lectura financiera cambia.
Lo mismo ocurre con unas existencias elevadas cuando parte del inventario se mueve lentamente o ha perdido utilidad económica.
El objetivo es comprender la calidad de las distintas partidas del balance y su efecto sobre la situación financiera del negocio.
Inversiones y CAPEX
El CAPEX (capital expenditure) recoge las inversiones que realiza la empresa en activos necesarios para su actividad o crecimiento.
Este análisis permite detectar situaciones que no siempre son evidentes en la cuenta de resultados.
Por ejemplo, una empresa puede haber presentado una elevada generación de resultados durante los últimos ejercicios, pero haber reducido significativamente sus inversiones.
Si esa menor inversión implica que será necesario renovar maquinaria, instalaciones o determinados activos poco después de la adquisición, el comprador deberá conocerlo. Por tanto, no solo importa cuánto ha invertido la empresa, sino si ese nivel de inversión resulta sostenible para mantener el negocio en condiciones normales.
Proyecciones financieras
Las previsiones futuras también pueden formar parte de la due diligence financiera. El análisis puede incluir:
- presupuestos;
- business plan;
- previsiones de ingresos;
- evolución esperada de costes;
- márgenes;
- generación de caja;
- inversiones;
- necesidades de financiación.
Es decir, no se busca certificar que las previsiones vayan a cumplirse, sino de comprobar si las hipótesis utilizadas son razonables y coherentes con el comportamiento histórico de la empresa, su situación actual y su evolución reciente.
Por ejemplo, una previsión que contempla un fuerte aumento de ventas, pero mantiene sin cambios los costes asociados puede requerir una explicación adicional.
Lo mismo ocurre cuando el business plan prevé un crecimiento considerable sin incorporar las inversiones o necesidades de capital circulante necesarias para sostenerlo.
Documentación necesaria para una due diligence financiera
No existe una lista idéntica para todas las compañías, ya que la documentación dependerá del tamaño de la empresa, su actividad, el alcance del análisis y la propia operación.
Aun así, una due diligence financiera suele requerir información suficiente para reconstruir y comprender la evolución financiera del negocio.
| Bloque | Documentación habitual | Qué permite analizar |
|---|---|---|
| Información financiera histórica | Cuentas anuales, balances, P&L, cierres mensuales. | Evolución financiera y resultados. |
| Contabilidad de gestión | Balances de sumas y saldos, mayor, reporting interno. | Contrastar y reconciliar información. |
| Ingresos | Ventas por periodo, cliente, producto o línea de negocio. | Crecimiento, mix, recurrencia, concentración. |
| Costes y márgenes | Desglose de costes y márgenes. | Rentabilidad y drivers del negocio. |
| Circulante | Aging de clientes/proveedores, inventario. | Working capital y necesidades operativas. |
| Financiación | Detalle de deuda, calendario de pagos, caja. | Deuda neta y necesidades financieras. |
| Caja | Cash flow y posición de tesorería. | Conversión de resultados en efectivo. |
| Inversiones | Activos fijos y CAPEX histórico. | Necesidades de inversión. |
| Previsiones | Presupuestos y business plan. | Razonabilidad de las proyecciones. |
También puede ser necesario solicitar información adicional a medida que avanza el análisis. Por ejemplo, si aparecen diferencias entre el reporting interno y las cuentas anuales, será necesario entender de dónde proceden antes de alcanzar una conclusión.
Una empresa que esté preparando una operación también puede anticipar este trabajo organizando previamente la información que previsiblemente solicitará el comprador. En LEIALTA contamos con un contenido sobre qué información suele pedir un posible comprador durante un proceso de valoración o compraventa.
Fases de una due diligence financiera
Una due diligence financiera debe seguir un proceso ordenado que permita pasar de la recopilación de información a la identificación de conclusiones útiles para la operación.
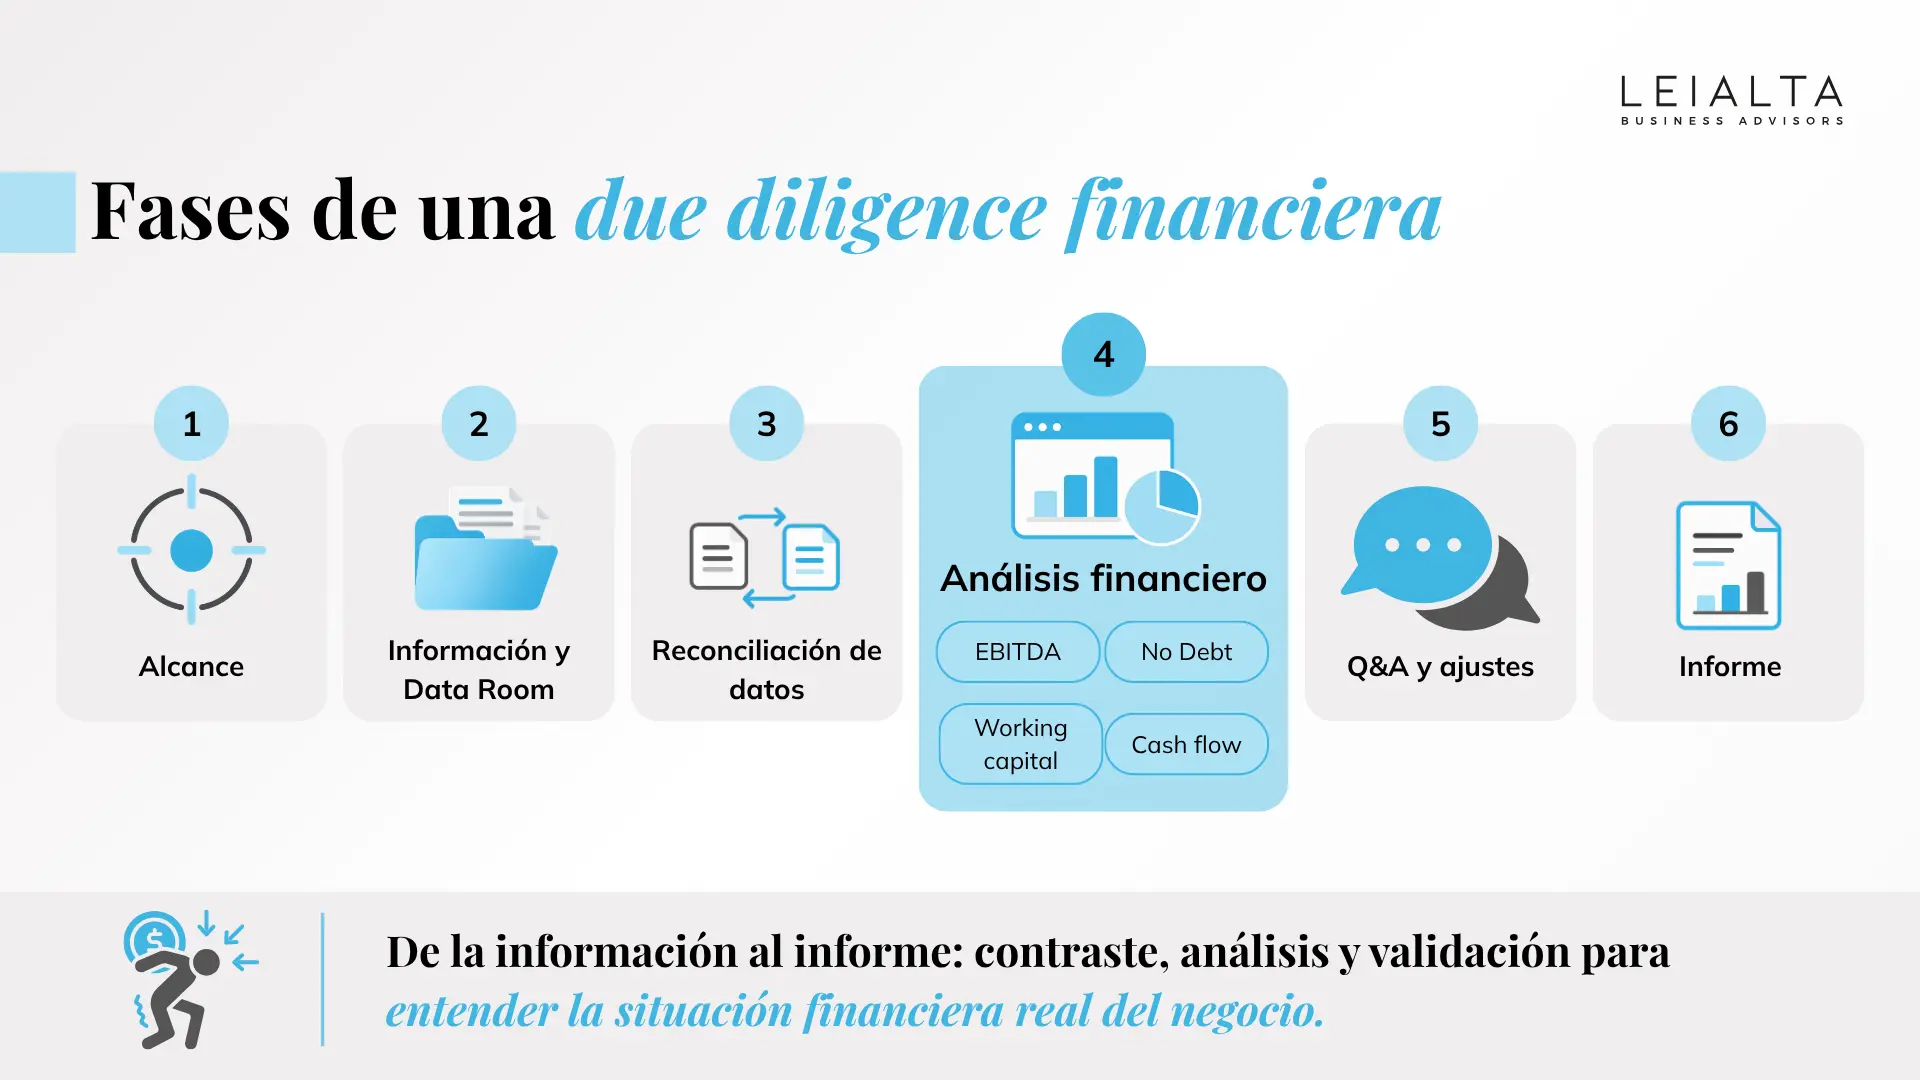
Definición del alcance
El primer paso consiste en definir con precisión qué se quiere analizar y hasta dónde debe llegar la revisión. Para ello, es necesario comprender previamente la operación, la estructura de la empresa, las sociedades incluidas, el periodo histórico que resulta relevante y las principales hipótesis financieras sobre las que se está planteando la transacción.
A partir de esta información se determinan las áreas que necesitan una revisión más profunda. Por ejemplo, en una empresa industrial puede resultar especialmente importante analizar el CAPEX, el inventario o las necesidades de capital circulante, mientras que en una compañía de servicios puede adquirir mayor relevancia la evolución de los márgenes, la recurrencia de los ingresos o la conversión de resultados en caja.
Por tanto, el objetivo de esta primera fase no es solicitar toda la información financiera disponible, sino definir qué cuestiones pueden resultar realmente relevantes para entender el negocio y valorar correctamente la operación.
Solicitud y organización de la información
Una vez definido el alcance, se prepara una request list con la documentación necesaria para realizar el análisis. Esta información suele ponerse a disposición de los equipos que participan en la operación a través de un data room, donde se organizan las cuentas anuales, balances, información de gestión, detalle de ventas, deuda, capital circulante, inversiones y demás documentación financiera requerida.
En esta fase, la calidad de la información resulta especialmente importante. Los datos deben estar suficientemente ordenados, identificar correctamente los periodos a los que corresponden y permitir conocer qué versión de cada documento está vigente.
Además, cuanto mayor sea la coherencia entre la contabilidad, las cuentas anuales y el reporting interno, más sencillo será avanzar posteriormente hacia el análisis de las cifras. Por el contrario, una documentación fragmentada, incompleta o con distintas versiones puede obligar a dedicar una parte importante del proceso a entender y reconstruir la información antes de poder analizarla.
Revisión y reconciliación de los datos
Con la documentación disponible comienza una fase especialmente importante: comprobar que los datos utilizados como base del análisis son coherentes entre sí.
Para ello, puede ser necesario reconciliar la información de las cuentas anuales con los balances de sumas y saldos, el reporting mensual, la contabilidad de gestión o los datos utilizados en presupuestos y previsiones. Asimismo, se comprueba que la evolución de las distintas magnitudes financieras pueda explicarse de forma consistente a partir de la información facilitada.
Si, por ejemplo, el reporting interno muestra unos ingresos diferentes a los que posteriormente aparecen en la contabilidad, será necesario identificar el origen de esa diferencia antes de extraer conclusiones sobre el crecimiento del negocio.
Esta fase permite construir una base financiera fiable sobre la que desarrollar el resto de la due diligence. Analizar tendencias o realizar ajustes pierde gran parte de su utilidad si previamente no se ha comprobado que la información utilizada puede reconciliarse correctamente.
Análisis financiero y normalización
Una vez contrastada la información, comienza el núcleo técnico de la due diligence financiera. En esta fase se estudia la evolución del negocio y se analizan aquellas magnitudes que pueden tener mayor relevancia para la operación.
Así, se revisan los ingresos, costes y márgenes para entender cómo se han generado los resultados y si existen tendencias significativas. Al mismo tiempo, se analiza la calidad de esos resultados mediante el Quality of Earnings, identificando posibles partidas extraordinarias o no recurrentes que puedan afectar al EBITDA normalizado.
El análisis también se extiende a la deuda neta, al capital circulante y a la generación de caja, ya que estas magnitudes permiten comprender mejor la situación financiera real de la empresa y pueden tener una incidencia directa en determinadas condiciones económicas de la transacción.
Además, se estudian las inversiones históricas y las necesidades de CAPEX, así como las previsiones financieras cuando forman parte del alcance. De este modo, el análisis no se limita a explicar lo ocurrido en ejercicios anteriores, sino que también permite valorar si las hipótesis utilizadas para proyectar el futuro son coherentes con el comportamiento histórico y la realidad financiera actual de la compañía.
Q&A y reuniones con la dirección
A medida que avanza el análisis suelen aparecer cuestiones que no pueden resolverse únicamente a partir de los documentos disponibles. Por este motivo, se desarrolla habitualmente un proceso de preguntas y respuestas o Q&A (questions and answers), mediante el que se solicitan aclaraciones o información complementaria.
Por ejemplo, puede ser necesario entender por qué se ha producido una caída de márgenes, qué explica un incremento extraordinario de las cuentas a cobrar o por qué determinadas inversiones previstas no llegaron a ejecutarse. Del mismo modo, puede requerirse más información para comprender un ajuste propuesto sobre el EBITDA o las hipótesis utilizadas en determinadas previsiones.
Cuando resulta necesario, estas cuestiones también pueden abordarse directamente con la dirección o con los responsables financieros de la compañía. Así, los datos pueden contextualizarse y contrastarse antes de alcanzar una conclusión definitiva.
Identificación de hallazgos e informe
La última fase consiste en organizar y priorizar los principales hallazgos obtenidos durante la revisión. En este punto, el objetivo ya no es seguir acumulando información, sino determinar qué cuestiones son realmente relevantes para la operación y explicar por qué.
Algunos hallazgos pueden limitarse a diferencias menores que necesitan una aclaración, mientras que otros pueden afectar a la interpretación del EBITDA, la deuda neta, el nivel normalizado de working capital, la generación de caja o las necesidades futuras de inversión.
Por ello, el informe de due diligence financiera debe presentar las conclusiones de forma estructurada, diferenciando los ajustes, riesgos y red flags más importantes y explicando sus posibles implicaciones para la transacción.
De esta manera, el proceso que comenzó con una solicitud de documentación termina convirtiendo una gran cantidad de información financiera en conclusiones que pueden utilizarse para valorar mejor la operación, negociar sus condiciones y tomar decisiones con mayor conocimiento de la realidad económica del negocio.
Ejemplo de due diligence financiera
Imaginemos que un comprador estudia adquirir una compañía que presenta un EBITDA de 1.200.000 euros.
Durante la due diligence financiera aparecen tres cuestiones:
- Dentro del EBITDA existen 150.000 euros de ingresos extraordinarios que no se espera que vuelvan a producirse.
- Se identifica una obligación de 100.000 euros cuyo tratamiento como posible debt-like item debe analizarse durante la negociación.
- El capital circulante existente en el momento analizado está 80.000 euros por debajo de su nivel histórico normal, debido a una situación puntual.
| Información inicial | Hallazgo | Posible consecuencia |
|---|---|---|
| EBITDA reportado: 1.200.000€ | 150.000€ corresponden a ingresos no recurrentes. | Analizar un EBITDA normalizado diferente al reportado. |
| Posición de deuda inicialmente comunicada | Aparece una obligación adicional potencialmente asimilable a deuda. | Revisar la deuda neta utilizada en la operación. |
| Working capital disponible | Se sitúa 80.000 € por debajo de su nivel normalizado. | Analizar si procede un ajuste de circulante según lo pactado. |
Esto no significa que el precio deba reducirse automáticamente en 330.000 euros. Cada elemento funciona de forma diferente.
La modificación del EBITDA puede afectar a las hipótesis utilizadas para valorar el negocio. Una partida debt-like puede influir en el cálculo de deuda neta. Y el capital circulante puede entrar en un mecanismo específico de ajuste.
La función de la due diligence es proporcionar esa información para que las partes puedan entender correctamente la operación y negociar sobre una base financiera más sólida.
Principales red flags financieras
Una red flag financiera es un hallazgo que merece especial atención porque puede cambiar la interpretación de los resultados, la situación financiera o las necesidades económicas de la empresa. Entre las más habituales pueden encontrarse:
- EBITDA elevado por partidas extraordinarias o no recurrentes.
- Deterioro progresivo de los márgenes, aunque las ventas sigan creciendo.
- Diferencias importantes entre beneficio y generación de caja.
- Cuentas para cobrar antiguas o con dudas sobre su recuperación.
- Acumulación de inventario o existencias con baja rotación.
- Endeudamiento superior al inicialmente identificado.
- Aparición de posibles debt-like items.
- Capital circulante anormalmente bajo en fechas próximas al cierre.
- Necesidades recurrentes de financiación para sostener la actividad.
- CAPEX insuficiente durante varios ejercicios frente a las necesidades reales del negocio.
- Previsiones financieras significativamente superiores al comportamiento histórico sin hipótesis suficientemente justificadas.
- Dependencia de ajustes recurrentes para presentar un EBITDA normalizado significativamente superior al EBITDA reportado.
Una red flag tampoco implica necesariamente que la adquisición deba descartarse. Lo importante es comprender su magnitud, recurrencia e impacto sobre la lógica financiera de la transacción.
¿Cómo afecta la due diligence financiera al precio de compra?
Una de las cuestiones que más interesan en una compraventa es saber si los hallazgos de la due diligence pueden cambiar el precio.
La respuesta es sí: pueden influir en él y en otras condiciones económicas, pero no todos los hallazgos producen automáticamente un ajuste directo. Dependerá de cómo se haya valorado la empresa y de la estructura acordada para determinar el precio.
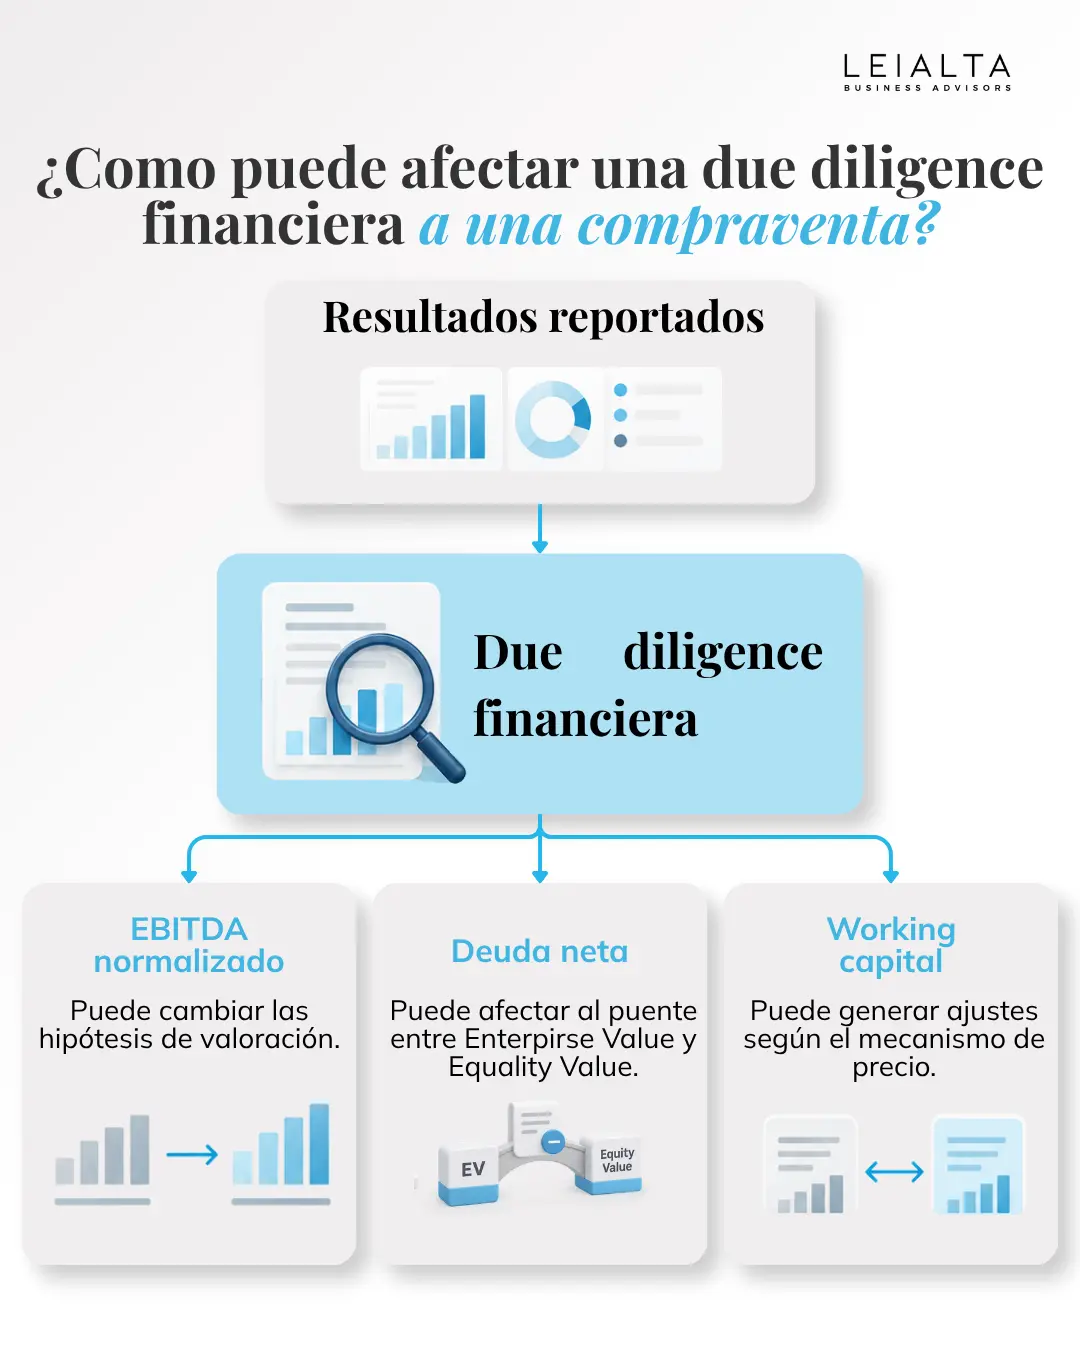
EBITDA normalizado y valoración
En determinadas operaciones, la valoración de una empresa puede utilizar múltiplos sobre EBITDA como uno de sus métodos o referencias.
Por ejemplo, si inicialmente se ha utilizado un EBITDA de 1 millón de euros y durante la due diligence se concluye que parte de ese resultado procede de elementos no recurrentes, la hipótesis de valoración puede necesitar una revisión.
Imaginemos:
- EBITDA reportado: 1.000.000 €
- Ajustes de normalización: -100.000 €
- EBITDA normalizado analizado: 900.000 €
Si el EBITDA constituye una variable importante de la valoración, la diferencia puede ser relevante. Pero tampoco debe aplicarse mecánicamente cualquier ajuste.
La cuestión es determinar qué EBITDA representa mejor la capacidad recurrente del negocio.
Deuda neta: de Enterprise Value a Equality Value
En muchas compraventas se diferencia entre:
- Enterprise Value (EV): valor del negocio antes de considerar determinados elementos de financiación.
- Equity Value: valor atribuible a los socios después de aplicar los ajustes correspondientes.
En una estructura simplificada podría utilizarse una lógica como:
Equity Value = Enterprise Value – deuda neta ± otros ajustes pactados
Por eso, determinar correctamente la deuda neta adquiere especial importancia.
Si la due diligence identifica deuda adicional o partidas que deben analizarse como posibles debt-like items, el importe que finalmente corresponde a los socios puede ser distinto del inicialmente estimado.
La fórmula exacta dependerá siempre de los términos acordados entre las partes.
Ajustes de working capital
El capital circulante también puede afectar económicamente a una compraventa.
En determinadas estructuras de precio se establece un nivel objetivo o normalizado de working capital.
Si en el momento de la operación la empresa entrega un capital circulante significativamente inferior o superior a ese nivel, pueden producirse ajustes conforme a lo acordado.
La lógica es sencilla: el comprador debería recibir un negocio con los recursos operativos necesarios para continuar funcionando en condiciones normales.
¿Qué contiene un informe de due diligence financiera?
El informe de due diligence financiera recoge los principales análisis realizados, los hallazgos identificados y sus posibles implicaciones para la operación.
No existe un modelo único, más bien su estructura dependerá de la empresa, del alcance acordado y de las necesidades del comprador o inversor. Habitualmente puede incluir los siguientes apartados.
- Resumen ejecutivo: principales conclusiones, riesgos y cuestiones que requieren especial atención.
- Alcance y limitaciones: periodos y entidades analizados, información recibida, trabajos realizados y posibles limitaciones del análisis.
- Evolución financiera histórica: comportamiento de ingresos, costes, márgenes, resultados, balance y principales tendencias.
- Quality of Earnings y EBITDA normalizado: análisis de la calidad de los resultados y de posibles ajustes sobre el EBITDA reportado.
- Working capital: evolución, estacionalidad, composición y determinación de un posible nivel normalizado de capital circulante.
- Deuda neta y posibles debt-like items: detalle de la deuda, caja y otras partidas que puedan resultar relevantes para la transacción.
- Cash flow y CAPEX: capacidad de generación de caja y necesidades históricas o futuras de inversión.
- Proyecciones financieras: revisión del business plan y de las principales hipótesis utilizadas, cuando formen parte del alcance.
- Red flags e implicaciones para la operación: principales riesgos detectados y posible incidencia sobre la valoración, la negociación, los ajustes de precio o determinadas condiciones de la compraventa.
El valor del informe no está en acumular información financiera, sino en explicar qué significan los datos y los hallazgos para la decisión que debe tomar el comprador.
Due diligence financiera vs auditoría financiera
Una due diligence financiera y una auditoría de cuentas pueden analizar información económico-financiera, pero no tienen la misma finalidad ni el mismo alcance.
La auditoría de cuentas es una actividad regulada cuyo objetivo consiste, con carácter general, en revisar y verificar determinada información financiera para emitir la correspondiente opinión de auditoría.
La due diligence financiera, en cambio, se diseña específicamente alrededor de una operación y de las preguntas que el comprador o inversor necesita responder.
| Aspecto | Due diligence financiera | Auditoría de cuentas |
|---|---|---|
| Finalidad | Analizar una operación y sus riesgos financieros. | Emitir una opinión sobre información financiera. |
| Alcance | Adaptado a la transacción. | Determinado por el marco de auditoría. |
| Foco | QoE, EBITDA, deuda neta, circulante, caja, previsiones. | Información financiera objeto de auditoría. |
| Perspectiva | Transaccional. | Fiabilidad de la información auditada. |
| Resultado | Hallazgos e implicaciones para la operación. | Informe de auditoría. |
Por tanto, que una empresa tenga sus cuentas auditadas no elimina la utilidad de realizar una due diligence financiera antes de una adquisición.
Las cuentas auditadas pueden aportar información muy valiosa y aumentar el conocimiento disponible sobre la compañía.
Sin embargo, una due diligence responde a otras preguntas: cuál es el EBITDA recurrente, qué nivel de capital circulante necesita el negocio, cuál es su posición de deuda neta o cómo convierte sus resultados en caja.
Preguntas frecuentes sobre due diligence financiera
¿Quién realiza una due diligence financiera?
Normalmente la realizan profesionales especializados en análisis financiero y transacciones empresariales.
Dependiendo de la operación, pueden intervenir economistas, expertos financieros, contables y otros especialistas que ayuden a analizar determinadas cuestiones específicas.
Además, algunos hallazgos pueden requerir coordinación con profesionales legales, fiscales o laborales.
¿Cuánto dura una due diligence financiera?
No existe un plazo estándar.
La duración depende del tamaño y complejidad de la empresa, del número de sociedades analizadas, del periodo revisado, de la calidad de la información disponible y de la rapidez con la que se resuelvan las preguntas que surjan.
En operaciones empresariales puede requerir varias semanas, aunque el calendario debe establecerse según las características concretas de cada transacción.
¿Qué es el EBITDA normalizado en una due diligence?
El EBITDA normalizado intenta representar el resultado operativo recurrente del negocio eliminando o ajustando determinadas partidas que distorsionan su funcionamiento habitual.
Los ajustes deben justificarse individualmente.
Su objetivo no consiste en obtener el EBITDA más alto posible, sino una cifra que ayude a entender mejor la capacidad recurrente de generación de resultados de la empresa.
¿Qué es la deuda neta en una due diligence financiera?
La deuda neta parte habitualmente de la deuda financiera y descuenta la caja o determinados equivalentes de efectivo.
En una transacción pueden existir además otras partidas cuyo tratamiento deba negociarse.
Por ello, determinar la deuda neta no siempre consiste simplemente en restar dos cifras del balance.
¿Qué significa working capital en una compraventa?
El working capital o capital circulante representa los recursos que necesita el negocio para desarrollar su actividad ordinaria.
Durante una compraventa puede analizarse cuál ha sido su nivel histórico normal y compararlo con el existente en el momento de la transacción.
Dependiendo del mecanismo de precio acordado, las diferencias pueden generar ajustes.
¿Puede una due diligence financiera cambiar el precio de compra?
Sí, sus conclusiones pueden influir en la negociación del precio o en sus mecanismos de ajuste.
Por ejemplo, pueden aparecer diferencias en el EBITDA normalizado, deuda neta o capital circulante.
Sin embargo, un hallazgo financiero no equivale automáticamente a una reducción de precio por el mismo importe. Su efecto dependerá de cómo se haya valorado la empresa y de lo acordado entre las partes.
¿Es lo mismo una due diligence financiera que una valoración de empresas?
No.
La valoración busca estimar el valor económico de una empresa utilizando determinados métodos, hipótesis y datos financieros.
La due diligence financiera analiza y contrasta esa información para comprender la calidad de los resultados, la deuda, el capital circulante, la caja y otros elementos relevantes.
Ambos trabajos están relacionados, pero tienen objetivos diferentes.
¿Hace falta una due diligence financiera si las cuentas están auditadas?
Puede seguir siendo recomendable.
La auditoría de cuentas y la due diligence financiera responden a objetivos distintos.
Una empresa puede disponer de cuentas auditadas y, aun así, el comprador necesitar analizar el EBITDA normalizado, la deuda neta, el working capital, la conversión de caja, el CAPEX o las previsiones antes de completar la adquisición.
¿Cómo puede ayudarte LEIALTA en una due diligence financiera?
Una due diligence financiera debe ir más allá de revisar cuentas anuales o comprobar saldos. El objetivo es entender cómo funciona económicamente el negocio y qué implicaciones puede tener esa realidad en una operación empresarial.
En LEIALTA acompañamos a empresas, compradores, vendedores e inversores en operaciones de compraventa de empresas y M&A, combinando análisis financiero y visión empresarial con la coordinación de las distintas áreas que pueden intervenir en una transacción.