El modelo 360 permite a empresas y profesionales solicitar, a través de la Agencia Tributaria, la devolución de determinadas cuotas de IVA soportadas en otros países de la Unión Europea. Este artículo explica el procedimiento general para solicitantes establecidos en Península o Baleares que cumplen los requisitos para recuperar el impuesto como no establecidos en el país de devolución.
Una feria internacional, una visita a clientes o un desplazamiento comercial pueden generar facturas con IVA extranjero. Sin embargo, ese impuesto no se recupera automáticamente: hay que revisar el gasto, la situación de la empresa y las condiciones del Estado donde se ha soportado.
Qué es el modelo 360 y para qué sirve
Índide de contenidos
El modelo 360 es un formulario de solicitud de devolución. No es una autoliquidación periódica ni una declaración que todas las empresas deban presentar. En el supuesto que tratamos aquí, permite canalizar la recuperación de determinadas cuotas de IVA soportadas en otros Estados miembros.
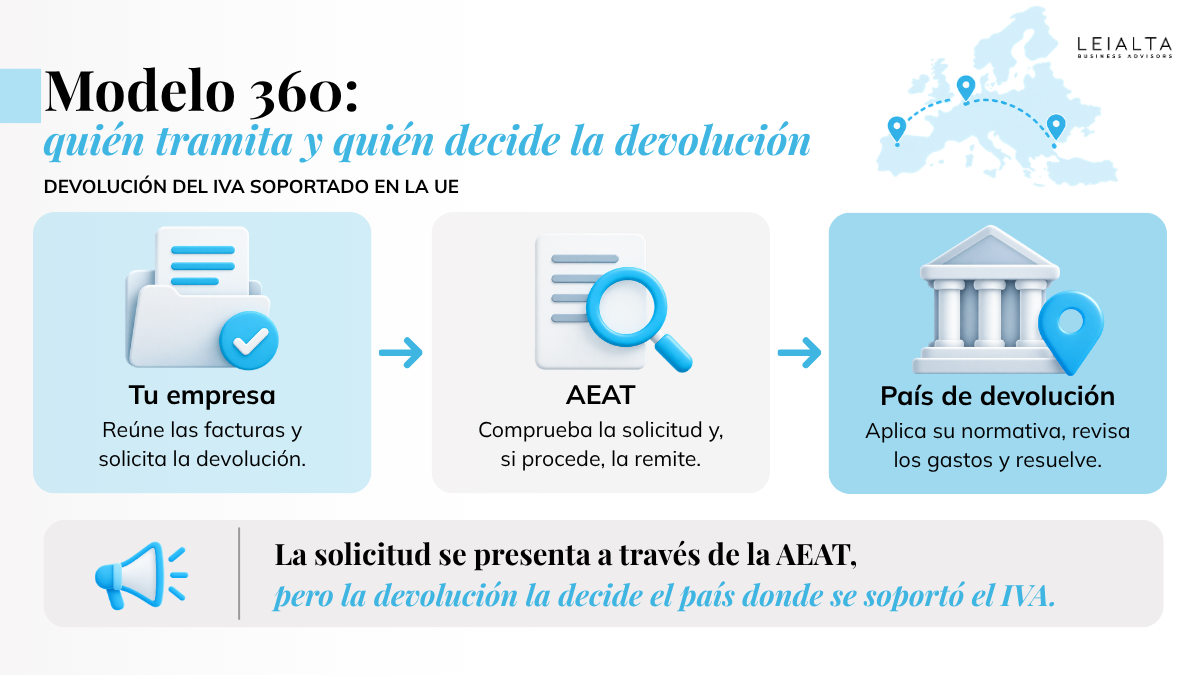
La AEAT recibe la solicitud y comprueba si procede remitirla. Después, la Administración del país de devolución examina los gastos y decide si reconoce el importe solicitado. Por tanto, presentar el formulario en España no significa que la Agencia Tributaria española apruebe la devolución del IVA extranjero.
Este procedimiento no debe confundirse con la devolución del IVA español a empresas de terceros países mediante el modelo 361. El país de establecimiento de la empresa y el territorio donde se soporta el impuesto determinan qué vía debe analizarse.
Quién puede presentar el modelo 360
Empresas y profesionales establecidos en España
El caso habitual es el de una empresa o profesional establecido en Península o Baleares que soporta IVA en otro Estado miembro. Por ejemplo, una empresa de Bilbao que incurre en gastos durante una visita comercial a Alemania.
Los empresarios establecidos en Canarias, Ceuta o Melilla requieren un análisis específico del procedimiento aplicable y de las condiciones del país de devolución. Las reglas generales desarrolladas en este artículo no deben trasladarse automáticamente a esos supuestos.
Condiciones para solicitar la devolución en otro país
En el procedimiento europeo general deben comprobarse tres cuestiones principales:
- La actividad de la empresa. Debe actuar como empresario o profesional y realizar operaciones que den derecho a deducción en España.
- Su presencia en el país de devolución. Durante el periodo solicitado no debe tener allí la sede de su actividad económica ni un establecimiento permanente desde el que haya realizado operaciones económicas. A falta de sede o establecimiento, tampoco debe tener allí su domicilio o residencia habitual.
- Las operaciones efectuadas en ese país. Como regla general, durante el periodo solicitado la empresa no debe haber realizado entregas de bienes ni prestaciones de servicios que se consideren localizadas, a efectos del IVA, en ese país. No obstante, existen excepciones que permiten solicitar la devolución, aunque se hayan realizado determinadas operaciones en él.
Entre estas excepciones figuran determinados servicios de transporte y servicios accesorios exentos y operaciones en las que el destinatario es quien debe declarar el impuesto. Este mecanismo se denomina inversión del sujeto pasivo. Por eso, no sería correcto afirmar que cualquier venta o servicio realizado en el país impide solicitar la devolución.
Disponer de un número de identificación a efectos del IVA en el país de devolución no significa, por sí solo, que la empresa tenga allí un establecimiento permanente. Para determinar si puede utilizar este procedimiento, deben revisarse su presencia efectiva y las operaciones realizadas en ese territorio.
Quienes realizan exclusivamente operaciones exentas sin derecho a deducción no pueden utilizar este procedimiento para recuperar las cuotas vinculadas a esas operaciones. También existen restricciones relacionadas con el régimen de tributación. El Reglamento del IVA impide remitir determinadas solicitudes, entre ellas las de quienes realizan exclusivamente actividades en recargo de equivalencia o en el régimen especial de agricultura, ganadería y pesca.
Diferencia entre el modelo 360 y el modelo 361
Ambos modelos se relacionan con devoluciones de IVA a no establecidos, pero responden a situaciones distintas. Esta tabla resume la comparación relevante para una empresa española con gastos en otros países europeos.
| Modelo | A quién se dirige en el supuesto explicado | Qué IVA se solicita recuperar |
|---|---|---|
| Modelo 360 | Empresas y profesionales establecidos en España. Canarias, Ceuta y Melilla presentan las particularidades señaladas anteriormente. | IVA soportado en otros Estados miembros, conforme al procedimiento aplicable. |
| Modelo 361 | Determinados empresarios y profesionales establecidos fuera de la UE, Canarias, Ceuta y Melilla. | IVA soportado en Península y Baleares, con reciprocidad o una excepción aplicable y los demás requisitos. |
El modelo 361 español no sirve para recuperar el impuesto soportado por una empresa española en países ajenos a la UE. En esos casos, debe analizarse el procedimiento del país donde se soportó el impuesto. Las condiciones específicas del otro procedimiento se desarrollan en nuestra entrada sobre los requisitos del modelo 361.
El modelo 360 también se utiliza para solicitar la devolución de IVA de Península y Baleares por empresarios establecidos en Canarias, Ceuta o Melilla. Ese supuesto queda fuera del alcance de este artículo.
Qué gastos pueden dar derecho a devolución del IVA soportado en la UE
Ferias, eventos y desplazamientos profesionales
Las categorías previstas para identificar los gastos incluyen entradas a ferias, alojamiento, transporte, combustible o restauración. También pueden existir adquisiciones de bienes, otros servicios e importaciones relacionadas con la actividad. Que una categoría aparezca en el formulario no significa que su IVA sea deducible en todos los países.
Imaginemos una empresa española que asiste a una feria en Alemania. Al regresar, reúne las facturas de acceso, alojamiento y desplazamientos. La revisión no debería consistir simplemente en sumar todas las cuotas.
- Primero conviene separar los conceptos.
- Después hay que comprobar qué servicios llevan correctamente IVA alemán y cuáles permiten solicitar su devolución.
La finalidad profesional del viaje es relevante, pero no sustituye ese análisis.
Alojamiento, transporte y otros gastos vinculados a la actividad
Cada Estado aplica sus propias limitaciones dentro del marco europeo. Un gasto recuperable en un país puede recibir otro tratamiento en el siguiente. Esto afecta especialmente a categorías como vehículos, combustible, restauración o actividades de representación.
Francia ofrece un ejemplo. Su doctrina tributaria excluye, con carácter general, el IVA de los gastos destinados a proporcionar alojamiento gratuito a empleados o directivos. Salvo que concurra una excepción aplicable, el IVA del alojamiento de un empleado desplazado por trabajo tampoco es deducible por ese motivo.
Por ello, cuando una empresa tiene gastos recurrentes en distintos países, resulta útil clasificarlos tanto por territorio como por naturaleza. Una política interna de gastos puede facilitar esa organización, aunque la deducibilidad siempre deberá comprobarse conforme a las reglas aplicables.
Facturas europeas con IVA que no debía haberse repercutido
Hay una comprobación anterior a todas las demás: si el proveedor debía incluir ese IVA en la factura. El procedimiento europeo de devolución excluye los importes facturados incorrectamente.
No basta con que la factura proceda de una empresa europea. Puede existir un error en el tratamiento de la operación. En ese caso, corresponde solicitar al proveedor la corrección de la factura y abordar la recuperación del importe indebidamente cobrado por la vía pertinente.
Conviene distinguir tres situaciones:
- IVA correctamente repercutido y recuperable, total o parcialmente, conforme a las reglas aplicables.
- IVA correctamente repercutido, pero no recuperable, por las limitaciones del país de devolución o por su vinculación con operaciones que no dan derecho a deducción.
- IVA indebidamente repercutido, cuya recuperación debe abordarse mediante la rectificación de la factura y el procedimiento que corresponda.
El procedimiento también excluye las cuotas facturadas por determinadas entregas de bienes que estén o puedan estar exentas como entregas intracomunitarias o exportaciones, en algunos supuestos. Por ello, cuando los bienes se transportan a otro país, debe comprobarse el tratamiento de la entrega antes de incluir su IVA en la solicitud.
Por tanto, que una factura incluya correctamente IVA extranjero no significa que toda su cuota pueda solicitarse en devolución.
Documentación necesaria para presentar el modelo 360
Antes de acceder al formulario, conviene reunir la información en cuatro grupos:
- Datos de la empresa: identificación fiscal, domicilio, actividad, contacto electrónico y cuenta bancaria, incluidos IBAN y BIC.
- Documentos de las operaciones: facturas y, cuando proceda, documentos de importación.
- Datos de cada gasto: proveedor, identificación fiscal cuando corresponda, fecha, número de documento, base imponible, cuota y naturaleza del bien o servicio.
- Datos de la solicitud: país de devolución, periodo, moneda e importe de IVA cuya recuperación se solicita.
La cuota que figura en una factura y la cantidad recuperable no tienen por qué coincidir. La solicitud distingue el IVA soportado del deducible e incorpora, cuando corresponde, el porcentaje de deducción.
Para justificar el derecho a devolución debe disponerse de facturas o documentos de importación válidos conforme a la normativa aplicable. Conviene solicitar las facturas a nombre de la empresa, con sus datos fiscales completos, y comprobar los requisitos del país correspondiente, incluidas las reglas sobre facturas simplificadas cuando procedan. Un justificante de pago, por sí solo, no sustituye esa documentación.
También deben conservarse los justificantes que permitan acreditar la relación del gasto con la actividad, como la inscripción en una feria o la documentación del desplazamiento profesional.
La coordinación con la asesoría contable como la de LEIALTA ayuda a preparar una relación ordenada, identificar documentos pendientes y evitar duplicidades antes de presentar la solicitud.
Cuándo deben adjuntarse copias de las facturas
La Directiva permite al país de devolución exigir copias electrónicas cuando la base imponible alcance determinados umbrales: 1.000 euros con carácter general y 250 euros para combustible, o su equivalente en moneda nacional. Se trata de importes iguales o superiores a esos límites.
Estos umbrales no se refieren al IVA ni significan que todos los países exijan los mismos anexos. Hay que comprobar las preferencias del Estado correspondiente. Estos límites se comprueban por factura o documento de importación. Además, en los supuestos previstos legalmente, pueden solicitarse documentos por debajo de esos importes.
Plazo para presentar el modelo 360
El plazo comienza el día siguiente a la finalización del periodo solicitado y termina el 30 de septiembre del año siguiente a aquel en el que se soportaron las cuotas.
- Para las cuotas de IVA soportadas en 2025, el plazo general de presentación finaliza el 30 de septiembre de 2026.
No conviene esperar al último día. La solicitud debe contener la información obligatoria para considerarse presentada. Tener los documentos preparados no equivale a haber completado el trámite.
Qué periodos e importes pueden incluirse
Como regla general, el periodo de devolución debe comprender entre tres meses y un año natural. Se admite un periodo inferior a tres meses cuando constituye la parte restante del año.
| Periodo al que se refiere la solicitud | Importe mínimo de IVA solicitado |
|---|---|
| Al menos tres meses e inferior al año natural, salvo la parte restante del año | 400 € |
| Año natural completo o parte restante del año | 50 € |
Los límites se refieren al IVA solicitado, no al importe total de las facturas. Cuando corresponda, se aplica su equivalente en moneda nacional.
Por ejemplo, 180 euros de IVA recuperable del primer trimestre no alcanzan el mínimo de una solicitud trimestral. Sin embargo, podrían incluirse en la solicitud anual, si se cumplen las demás condiciones.
Para determinar en qué periodo debe incluirse una operación, hay que comprobar tanto la fecha de expedición de la factura como el momento en que se devenga el IVA. Como regla general, ambos deben haberse producido para incluir la cuota en la solicitud: si pertenecen a periodos distintos, se atenderá al periodo en que se cumpla la última de esas condiciones. En las importaciones, se atenderá al periodo en que se hayan realizado. La fecha de pago no determina por sí sola el periodo de devolución.
Si ya se ha presentado una solicitud correspondiente a un periodo y posteriormente se detectan facturas que no se incluyeron, la AEAT indica que deben incorporarse a una nueva solicitud anual del ejercicio correspondiente. Debe respetarse el plazo de presentación y comprobarse que esas cuotas no se hayan solicitado anteriormente.
Cómo presentar el modelo 360 ante la AEAT
La presentación es electrónica y puede realizarla el solicitante o un tercero habilitado para actuar en su nombre. Antes de empezar, deben revisarse el NIF, la situación censal y la disponibilidad de un certificado electrónico admitido.
El proceso puede organizarse en tres fases:
- Comprobar el acceso y las notificaciones. Revisar la identificación electrónica, la suscripción al servicio correspondiente y, cuando intervenga un tercero, sus facultades.
- Preparar la solicitud por país y periodo. Incorporar la actividad, los datos bancarios, las operaciones y los anexos exigibles.
- Revisar, firmar y enviar. Comprobar los importes y conservar el justificante de presentación y la documentación asociada.
Hay una diferencia práctica que conviene tener presente: estar autorizado para presentar no implica necesariamente poder recibir las notificaciones. Cuando el presentador vaya a recibirlas, la AEAT exige el apoderamiento correspondiente.
También debe prestarse atención a las preferencias del país de devolución, como los códigos de gasto, los datos adicionales o el idioma admitido. El formulario incorpora información vinculada a esas preferencias nacionales.
Quién resuelve la solicitud y cuánto puede tardar
En las solicitudes de IVA soportado en otro Estado miembro, resuelve la Administración tributaria de ese país. La AEAT comprueba si procede remitir la solicitud y comunica su recepción.
El plazo general para notificar la decisión es de cuatro meses desde la recepción de la solicitud por el Estado de devolución. Si se requiere información adicional, se aplican los plazos especiales del procedimiento, que pueden extender la tramitación hasta ocho meses cuando se solicita información ulterior. Estos plazos de resolución no equivalen a una garantía de ingreso en cuatro meses.
Si se reconoce la devolución, el país correspondiente debe abonar las cantidades aprobadas, como máximo, dentro de los diez días laborables siguientes a la finalización del plazo de resolución aplicable. Este plazo de pago no se cuenta necesariamente desde la fecha en que se notifica la resolución favorable.
Durante la tramitación pueden llegar comunicaciones directamente desde el país de devolución. Además, el procedimiento europeo establece un mes para aportar la información adicional solicitada, contado desde la recepción del requerimiento. Por eso, el seguimiento no termina al enviar el formulario.
Si el país de devolución deniega total o parcialmente la solicitud, debe comunicar los motivos. La decisión puede recurrirse ante las autoridades competentes de ese país, conforme a sus procedimientos y plazos. Si es la AEAT quien decide no remitir la solicitud, esa decisión se impugna en España por las vías correspondientes.
Errores frecuentes al solicitar la devolución del IVA soportado en la UE
Al solicitar la devolución del IVA extranjero, los errores no siempre están en el formulario. También pueden surgir al elegir el procedimiento, preparar la documentación o atender las comunicaciones posteriores. Estos son los principales puntos que conviene revisar para evitar incidencias.
- Errores de encaje. Solicitar cuotas facturadas indebidamente o utilizar el procedimiento sin revisar la operativa de la empresa puede provocar una denegación. También conviene distinguir cuándo corresponde utilizar el modelo 361 en lugar de trasladar sus condiciones al modelo 360.
- Errores de documentación y cumplimentación. Los datos incompletos del proveedor pueden impedir una presentación correcta. La AEAT exige identificar su nombre y domicilio y, en adquisiciones de bienes o servicios, su número fiscal correspondiente. También deben revisarse la divisa, la cuenta bancaria y el importe solicitado.
- Errores de seguimiento. Presentar fuera de plazo o no atender las peticiones de información compromete la solicitud. Es recomendable dejar asignada una persona responsable de revisar las comunicaciones, especialmente cuando intervienen la empresa, su asesor y una Administración extranjera.
Preguntas frecuentes sobre el modelo 360
¿Puedo deducir el IVA extranjero en el modelo 303?
El IVA extranjero no puede deducirse como IVA español en el modelo 303. Las cuotas de otro país deben analizarse mediante el procedimiento de devolución que corresponda. Esto es distinto del IVA español que puede declararse por una adquisición intracomunitaria o una operación con inversión del sujeto pasivo.
¿Es obligatorio presentar el modelo 360 cada trimestre?
No. El modelo 360 es una solicitud para ejercer un derecho a devolución, no una obligación trimestral general. Los periodos permitidos y los importes mínimos determinan cuándo puede presentarse, siempre dentro del plazo aplicable.
¿Puedo reunir gastos de varios países en una única solicitud?
No deben mezclarse cuotas de distintos Estados en una misma solicitud de devolución. Cada solicitud se dirige a un país concreto. Por ejemplo, el IVA francés y el alemán deben organizarse en solicitudes separadas.
¿Qué ocurre si mi empresa solo puede deducir una parte del IVA?
El importe solicitado debe ajustarse a la proporción deducible que corresponda. Cuando resulta aplicable una prorrata, esta expresa el porcentaje de deducción. No basta con trasladar al formulario toda la cuota de las facturas.
¿Presentar el modelo 360 garantiza que me devuelvan todo lo solicitado?
No. El país de devolución revisa qué cuotas admite y puede aprobar solo una parte o denegar la solicitud. Primero se determina qué cuota es recuperable conforme a las reglas del país de devolución. Sobre ese importe se aplica, cuando proceda, la proporción deducible correspondiente a la actividad del solicitante en España.
Si el porcentaje definitivo de deducción difiere del utilizado provisionalmente, debe regularizarse el importe solicitado o ya devuelto. La corrección se comunica en los términos del procedimiento durante el año natural siguiente al periodo de devolución; el formulario contempla la comunicación de la prorrata definitiva.
Cómo puede ayudar LEIALTA en la recuperación del IVA soportado en otros países de la UE
La recuperación del IVA extranjero requiere coordinar la revisión fiscal con la documentación contable. Antes de presentar el modelo 360, conviene conocer qué gastos se han soportado, dónde y por qué operaciones.
En LEIALTA acompañamos a empresas y grupos empresariales con un asesoramiento coordinado en las áreas fiscal y contable. Nuestros servicios de asesoría fiscal permiten abordar estas cuestiones dentro de una visión global de la actividad empresarial.
El objetivo es identificar las cuotas potencialmente recuperables, detectar incidencias y preparar la documentación antes de iniciar el procedimiento, sin dar por asegurado el resultado.