

Una due diligence legal es una revisión jurídica de una empresa, negocio o determinados activos que permite identificar riesgos, obligaciones y contingencias antes de una compraventa, inversión u otra operación corporativa.
También denominada legal due diligence, analiza aspectos como la situación societaria de la compañía, sus contratos, posibles litigios, relaciones laborales, derechos de propiedad intelectual, licencias o cumplimiento normativo.
Forma parte de un proceso de due diligence más amplio cuando la operación requiere revisar también cuestiones financieras, fiscales, comerciales o de otra naturaleza. Su función específica es determinar qué riesgos jurídicos existen y cómo pueden afectar a la decisión, negociación o formalización de la operación.
¿Qué es una due diligence legal?
Índide de contenidos
Una due diligence legal es un análisis de la situación jurídica de una empresa para comprobar sus derechos, obligaciones, contratos y posibles contingencias antes de una operación empresarial.
Es decir, no consiste únicamente en verificar que determinados documentos existan, sino que es necesario comprender:
- Qué efectos producen.
- Si están correctamente formalizados.
- Si contienen obligaciones, restricciones o riesgos que el comprador debería conocer.
Por ejemplo, una empresa puede tener correctamente firmado uno de sus contratos principales y, sin embargo, incluir una cláusula de cambio de control que permita a la otra parte resolverlo si se vende la sociedad.
El documento existe y es válido, pero su contenido puede resultar determinante para la compraventa.
Por eso, la due diligence legal busca pasar de la documentación jurídica a una valoración práctica del riesgo que puede asumir quien compra o invierte en la empresa.
¿Cuándo se realiza una due diligence legal?
La due diligence legal suele realizarse cuando una operación ha avanzado lo suficiente como para permitir al potencial comprador o inversor acceder a documentación sensible, pero antes de asumir definitivamente los riesgos y formalizar la transacción.
Es especialmente habitual en procesos de compraventa de empresas, aunque también puede tener sentido en otras operaciones como la entrada de un inversor, determinadas fusiones, joint ventures o adquisiciones de negocios o activos.
El alcance jurídico dependerá además de cómo se haya estructurado la operación. No es lo mismo adquirir las participaciones de una sociedad que comprar únicamente determinados activos o una unidad de negocio.
- En el primer caso, el comprador pasa a controlar una sociedad que mantiene sus derechos y obligaciones anteriores.
- En el segundo, será necesario delimitar con especial precisión qué activos, contratos, derechos u obligaciones forman parte de la transmisión.
¿Qué se analiza en una due diligence legal?
No existe un único alcance aplicable a todas las empresas.
El sector, la estructura societaria, el tipo de actividad, los activos principales y la propia operación determinan qué áreas jurídicas requieren una revisión más profunda.
Sin embargo, existen varios ámbitos que suelen adquirir especial importancia.
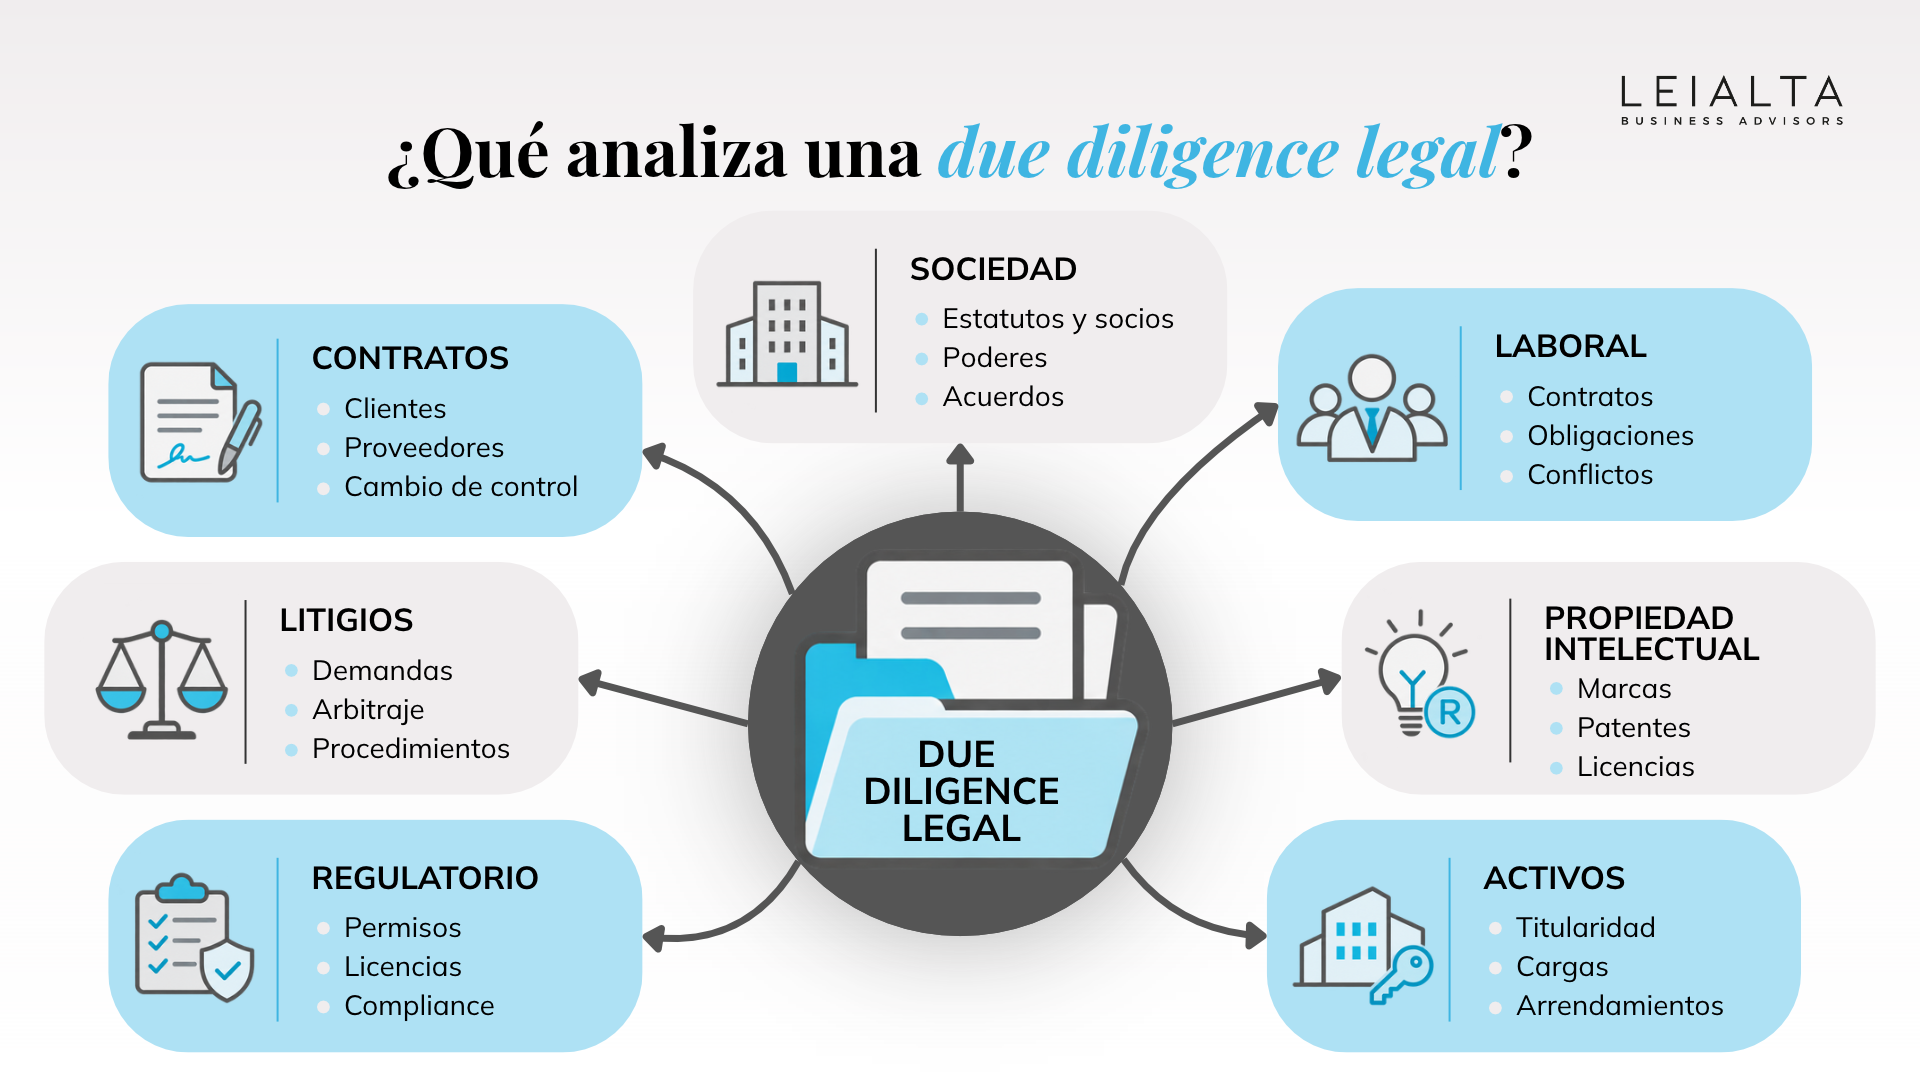
Situación societaria y mercantil
Uno de los primeros objetivos consiste en conocer si la estructura societaria de la empresa está correctamente documentada y si existen circunstancias que puedan dificultar o condicionar la transacción.
Para ello, pueden revisarse cuestiones como la constitución de la sociedad, los estatutos vigentes, su estructura accionarial, las ampliaciones o reducciones de capital realizadas, los órganos de administración, los poderes otorgados y determinados acuerdos sociales relevantes.
También resulta importante comprobar los libros societarios, posibles pactos de socios y las restricciones que puedan existir para transmitir participaciones o acciones.
Por ejemplo, los estatutos o un pacto entre socios pueden contener derechos de adquisición preferente, derechos de acompañamiento u otras previsiones que deban tenerse en cuenta antes de completar una compraventa.
El objetivo es comprobar que la realidad societaria de la compañía coincide con la documentación existente y que no existen restricciones o incidencias relevantes para la operación.
Contratos con clientes y proveedores
Los contratos pueden ser uno de los principales focos de riesgo en una due diligence legal.
No todos necesitan analizarse con la misma profundidad. Normalmente se presta especial atención a aquellos que resultan esenciales para la continuidad o el valor del negocio.
En función de la empresa pueden revisarse contratos con clientes, proveedores estratégicos, distribuidores, arrendadores, financiadores, socios comerciales u otros terceros.
Imaginemos que uno de los principales contratos de la empresa permite a la otra parte resolver el acuerdo cuando cambia el accionista que controla la sociedad. Si ese contrato representa una parte relevante del negocio, el comprador necesitará conocer el riesgo y determinar cómo abordarlo antes del cierre.
Por tanto, una revisión contractual no consiste únicamente en comprobar qué contratos están firmados, sino en entender qué puede ocurrir con ellos como consecuencia de la propia transacción.
Relaciones laborales
Desde la perspectiva de una due diligence legal, pueden revisarse contratos de trabajo, relaciones con directivos o empleados clave, convenios colectivos, acuerdos especiales, litigios laborales o determinadas obligaciones que puedan trasladar riesgos al comprador.
No obstante, el alcance debe diferenciarse de una revisión laboral especializada.
La due diligence legal busca identificar derechos, obligaciones y contingencias jurídicas que puedan afectar a la operación. Cuando se requiere analizar en profundidad costes salariales, cotizaciones, estructura retributiva u otras materias específicamente laborales, resulta conveniente coordinar el trabajo con profesionales de esa área.
Esta delimitación es especialmente importante en empresas con una plantilla numerosa o con situaciones laborales complejas.
Litigios y procedimientos
Una empresa puede estar implicada en procedimientos judiciales, arbitrajes, reclamaciones o expedientes administrativos que generen obligaciones futuras.
Durante la due diligence legal se analiza qué procedimientos existen, cuál es su estado y qué consecuencias podrían tener.
No obstante, no basta con identificar que existe un litigio. Se debe entender qué se reclama, en qué fase se encuentra, qué argumentos sostienen las partes y cuál puede ser la exposición de la sociedad.
La finalidad es que el comprador pueda valorar si existen contingencias que podrían materializarse después de adquirir la empresa y determinar qué mecanismos pueden utilizarse para gestionarlas.
Propiedad intelectual e industrial
Para muchas compañías, especialmente aquellas cuyo valor depende de una marca, una tecnología, un software o determinados activos intangibles, la propiedad intelectual e industrial constituye una parte esencial de la revisión.
Pueden analizarse, entre otros elementos:
- marcas;
- patentes;
- diseños;
- dominios;
- derechos sobre software;
- acuerdos de licencia;
- cesiones de derechos;
- determinados derechos de autor cuando resulten relevantes.
El objetivo es comprobar que la empresa dispone de los derechos necesarios para utilizar y explotar esos activos.
Por ejemplo, una compañía tecnológica puede depender de un software desarrollado por terceros o por antiguos colaboradores. Si la cesión de derechos a favor de la sociedad no está correctamente documentada, el comprador podría adquirir una empresa cuyo activo tecnológico principal no se encuentra jurídicamente protegido como esperaba.
Por tanto, la revisión debe atender tanto a la existencia de los derechos como a su titularidad y condiciones de explotación.
Licencias y cumplimiento normativo
Determinadas actividades empresariales requieren permisos, licencias o autorizaciones para poder desarrollarse.
En estos casos, la due diligence legal debe comprobar cuáles son necesarios, si se encuentran vigentes y si pueden verse afectados por la operación.
Una empresa que opera en una actividad fuertemente regulada puede necesitar una revisión jurídica mucho más profunda que otra compañía cuya actividad no está sometida al mismo nivel de autorización administrativa.
La cuestión fundamental es determinar si la empresa puede continuar desarrollando su actividad después de la operación en las condiciones previstas y si existen incumplimientos que puedan generar responsabilidades.
Activos y operaciones relevantes
La due diligence legal también puede analizar los derechos de la sociedad sobre determinados activos importantes para el negocio. Desde una perspectiva jurídica, interesa comprobar su titularidad, contratos de uso, arrendamientos, posibles cargas, garantías u otras limitaciones.
Sin embargo, este análisis debe diferenciarse de la due diligence financiera.
La revisión jurídica estudia qué derechos tiene la empresa sobre el activo y qué obligaciones existen en torno a él. En cambio, su valoración, recuperabilidad o tratamiento contable pertenecen al análisis financiero.
Cuando una operación afecta principalmente a inmuebles, puede ser necesario ampliar la revisión a cuestiones específicas como titularidad registral, cargas, arrendamientos, licencias o situación urbanística. Sin embargo, este tipo de análisis responde a una due diligence inmobiliaria específica y no constituye el objeto principal de una due diligence legal empresarial.
Documentación necesaria para una due diligence legal
La documentación necesaria dependerá del tipo de empresa, su sector, la complejidad de la operación y los riesgos identificados inicialmente.
Por ello, no existe una request list universal que pueda aplicarse de la misma forma a cualquier compañía. Aun así, determinados grupos documentales suelen aparecer con frecuencia:
| Área | Documentación habitual | Qué permite comprobar |
|---|---|---|
| Societaria y mercantil | Escrituras, estatutos, acuerdos sociales, poderes, libros y pactos de socios. | Estructura de la sociedad, gobierno, titularidad y posibles restricciones. |
| Contratos | Contratos relevantes, anexos, modificaciones y comunicaciones. | Obligaciones, duración, terminación, garantías y cláusulas de cambio de control. |
| Laboral | Contratos y documentación laboral jurídicamente relevante. | Obligaciones, relaciones especiales, conflictos y posibles contingencias. |
| Litigios | Demandas, reclamaciones, arbitrajes, expedientes y acuerdos. | Situación de los procedimientos y exposición jurídica. |
| Propiedad intelectual e industrial | Registros, licencias, cesiones y acuerdos. | Titularidad y derechos de utilización o explotación. |
| Regulatorio | Licencias, permisos, autorizaciones y documentación de cumplimiento. | Capacidad para desarrollar la actividad y posibles incumplimientos. |
| Activos | Títulos, contratos de uso, arrendamientos y garantías. | Titularidad, disponibilidad, cargas y limitaciones. |
La solicitud inicial tampoco debe entenderse como un listado cerrado.
A medida que avanza la revisión pueden aparecer documentos que requieran aclaraciones o nuevas comprobaciones. Un contrato puede hacer referencia a otro acuerdo no facilitado inicialmente, un litigio puede requerir documentación adicional o una operación societaria anterior puede llevar a revisar nuevos antecedentes.
Por eso, la documentación es el punto de partida, pero la due diligence legal evoluciona a medida que se entiende mejor la realidad jurídica de la empresa.
Fases de una due diligence legal
Una due diligence legal necesita un proceso ordenado que permita pasar de la definición inicial del alcance a la identificación de riesgos y, posteriormente, trasladar esos hallazgos a la negociación de la operación.
1. Definición del alcance jurídico
El primer paso consiste en entender qué se está comprando o en qué operación se está participando y, a partir de ahí, definir qué materias requieren una revisión más profunda.
Para ello se analiza la estructura de la empresa, las sociedades incluidas, los principales activos y contratos, el sector y las características de la transacción.
Una compañía con una estructura societaria sencilla y pocos contratos estratégicos puede requerir un alcance distinto al de un grupo con varias sociedades, licencias sectoriales, propiedad intelectual relevante y actividad internacional.
Por tanto, el objetivo inicial no es solicitar indiscriminadamente toda la documentación jurídica de la compañía, sino concentrar el análisis en aquellas cuestiones que pueden tener un impacto real sobre la operación.
2. Solicitud y organización de la documentación
Una vez delimitado el alcance, se prepara una request list con la documentación que debe aportar la empresa.
La información suele organizarse en un data room al que acceden los equipos que participan en la operación. Para que la revisión sea eficiente, resulta importante que la documentación esté correctamente clasificada, que puedan identificarse las versiones vigentes y que exista coherencia entre los distintos documentos.
Esta fase también permite detectar ausencias relevantes. Si, por ejemplo, se ha facilitado un contrato principal, pero faltan varios anexos que modifican sus condiciones, será necesario obtenerlos antes de alcanzar una conclusión.
La calidad y organización de la información influye directamente en la capacidad del equipo para centrar el trabajo en el análisis jurídico y no únicamente en reconstruir la documentación disponible.
3. Revisión jurídica y contraste de la información
Cuando la documentación está disponible comienza el análisis.
La revisión no debe realizarse necesariamente documento por documento de forma aislada. Con frecuencia es necesario contrastar distintas fuentes para comprender la situación jurídica real.
Por ejemplo, la estructura societaria puede requerir comparar escrituras, estatutos, pactos entre socios, acuerdos sociales y documentación registral.
De igual forma, la situación de un contrato puede depender no solo del documento original, sino también de sus anexos, renovaciones, modificaciones y comunicaciones posteriores.
Esta fase permite identificar inconsistencias, obligaciones pendientes, restricciones y otras cuestiones que requieren un análisis adicional.
4. Q&A y documentación adicional
A medida que avanza la revisión aparecen preguntas que no siempre pueden responderse únicamente a partir de los documentos disponibles.
Por eso, es habitual desarrollar un proceso de Q&A mediante el que los asesores solicitan aclaraciones o información adicional a la empresa y sus asesores.
Puede ser necesario conocer, por ejemplo, si una determinada reclamación continúa activa, por qué un contrato estratégico no se encuentra firmado, si se ha solicitado una autorización pendiente o cuál es la situación de una licencia próxima a vencer.
Cuando resulta necesario, estas cuestiones también pueden abordarse mediante reuniones con la dirección o con responsables de determinadas áreas.
Así, antes de calificar una circunstancia como riesgo se intenta obtener el contexto suficiente para comprender correctamente su alcance.
5. Identificación y clasificación de riesgos
Una vez analizada la información, los hallazgos deben clasificarse según su importancia para la operación.
No todos los defectos documentales tienen la misma relevancia.
Una incidencia formal fácilmente subsanable puede necesitar únicamente una regularización, mientras que la posibilidad de perder un contrato esencial, carecer de una licencia imprescindible o afrontar un litigio significativo puede condicionar directamente la adquisición.
Por eso, en esta fase resulta fundamental determinar qué ocurre, qué riesgo genera, cuál puede ser su impacto y qué alternativas existen para mitigarlo.
De esta manera, la revisión jurídica deja de ser una simple descripción documental y se convierte en una herramienta para tomar decisiones.
6. Informe y traslado de los hallazgos a la operación
Finalmente, las conclusiones se incorporan al informe de due diligence legal y se trasladan a la negociación.
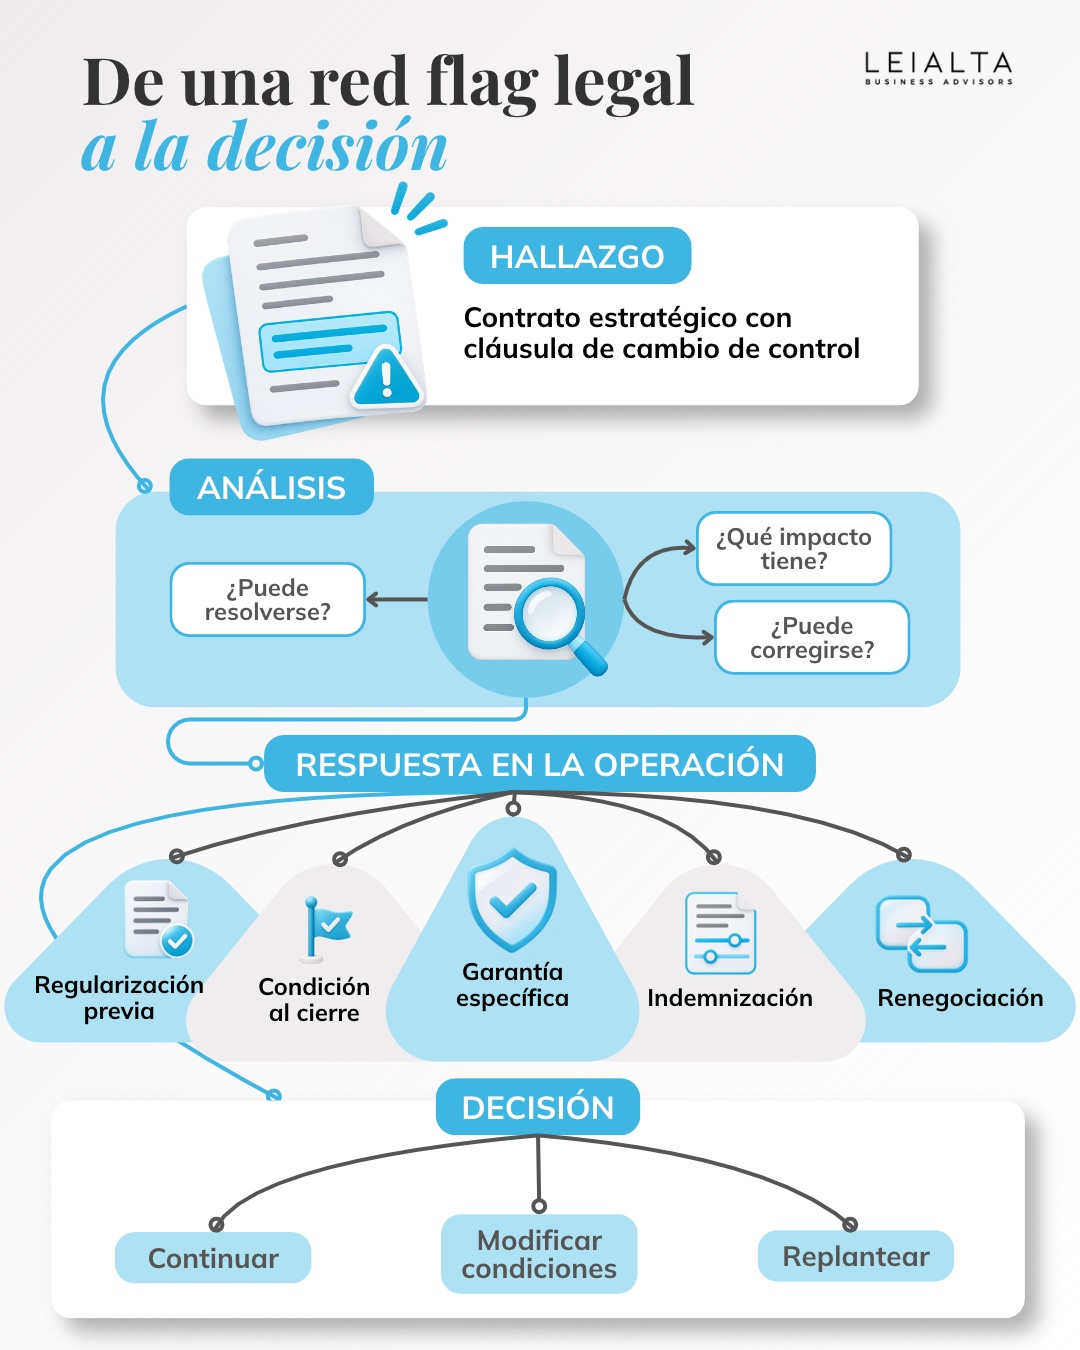
Un hallazgo puede dar lugar a diferentes respuestas dependiendo de su naturaleza.
En algunos casos será suficiente corregir la situación antes del cierre. En otros puede resultar necesario establecer una condición previa, incluir una manifestación o garantía específica, acordar una indemnización o introducir otras protecciones en el contrato de compraventa.
Cuando el riesgo afecta a un elemento esencial del negocio y no puede corregirse o mitigarse razonablemente, incluso puede hacer necesario replantear las condiciones de la operación.
Por tanto, el trabajo de due diligence legal no termina cuando se identifica el riesgo. Su verdadero valor aparece cuando ese hallazgo se traduce en una decisión o en una protección concreta dentro de la transacción.
Principales riesgos o red flags legales
Las red flags legales son hallazgos que requieren especial atención porque pueden afectar a los derechos adquiridos, las obligaciones asumidas o la capacidad de la empresa para continuar desarrollando su actividad después de la operación.
Entre los riesgos que pueden aparecer durante una due diligence legal se encuentran:
- Irregularidades societarias o acuerdos relevantes insuficientemente documentados.
- Poderes insuficientes o desactualizados para determinados actos.
- Restricciones a la transmisión de participaciones o acciones.
- Cláusulas de cambio de control en contratos estratégicos.
- Contratos esenciales próximos a su vencimiento o sujetos a causas de resolución relevantes.
- Incumplimientos contractuales que puedan generar reclamaciones.
- Litigios o procedimientos con posible impacto sobre la compañía.
- Derechos de propiedad intelectual o industrial insuficientemente protegidos o documentados.
- Ausencia, caducidad o condicionamiento de licencias o autorizaciones esenciales.
- Incumplimientos regulatorios relevantes para la actividad.
- Activos fundamentales cuya titularidad o disponibilidad jurídica no esté suficientemente acreditada.
- Garantías, avales, compromisos u otras obligaciones que puedan continuar produciendo efectos después de la transacción.
No obstante, una red flag no significa automáticamente que la compraventa deba abandonarse. Su importancia dependerá de la naturaleza del riesgo, de su posible impacto y de las alternativas existentes para corregirlo, limitarlo o trasladarlo contractualmente.
¿Qué contiene un informe de due diligence legal?
El informe de due diligence legal recoge los principales análisis realizados, los riesgos detectados y sus posibles implicaciones para la operación.
No existe un modelo único, ya que debe adaptarse al alcance del trabajo y a las características de la empresa. No obstante, habitualmente puede incluir:
- Resumen ejecutivo: principales hallazgos y cuestiones que requieren especial atención.
- Alcance y limitaciones: sociedades, áreas jurídicas y documentación analizadas, así como posibles restricciones del trabajo.
- Situación societaria y mercantil: conclusiones sobre estructura, gobierno, acuerdos, poderes y posibles restricciones.
- Contratos: principales obligaciones, riesgos y cláusulas que pueden afectar a la operación.
- Relaciones laborales: contingencias jurídicas identificadas dentro del alcance de la revisión.
- Litigios y procedimientos: situación de reclamaciones, procedimientos y posibles exposiciones.
- Propiedad intelectual e industrial: titularidad y condiciones de utilización de los derechos relevantes.
- Licencias y regulación: permisos, autorizaciones y principales cuestiones de cumplimiento.
- Red flags e implicaciones: riesgos prioritarios y posibles actuaciones para gestionarlos dentro de la operación.
El valor del informe no está en acumular documentación jurídica, sino en explicar qué significan los hallazgos y cómo pueden afectar a la decisión del comprador.
Due diligence legal en una compraventa de empresa
En una compraventa de empresas, identificar un riesgo es solo una parte del trabajo.
Después hay que decidir qué hacer con él.
Precisamente por eso, las conclusiones de la due diligence legal pueden trasladarse posteriormente a la negociación del contrato y a las condiciones necesarias para completar la transacción.
Regularizaciones antes del cierre
Algunas incidencias pueden solucionarse antes de completar la operación.
Por ejemplo, puede solicitarse la formalización de un acuerdo societario pendiente, la actualización de determinados poderes, la renovación de una licencia o la correcta documentación de un derecho.
Resolver estas cuestiones antes del cierre permite que el comprador reciba la sociedad en una situación jurídica diferente a la inicialmente detectada.
Condiciones previas al cierre
En otras ocasiones, una determinada circunstancia puede convertirse en una condición necesaria para completar la compraventa.
Así, las partes pueden acordar que la operación únicamente se cierre cuando se haya obtenido una autorización, un consentimiento contractual o se haya producido otra actuación considerada esencial.
Manifestaciones y garantías
El contrato de compraventa puede incluir manifestaciones y garantías del vendedor sobre determinadas circunstancias de la empresa.
Estas cláusulas ayudan a distribuir los riesgos entre las partes y establecen qué información declara el vendedor respecto a la sociedad que se transmite.
Los hallazgos de la due diligence son importantes para determinar qué cuestiones necesitan una regulación específica en el contrato.
Protecciones frente a riesgos conocidos
Cuando se ha identificado una contingencia concreta, también pueden establecerse mecanismos específicos para regular qué ocurrirá si finalmente se materializa.
La solución dependerá del riesgo y de cómo se negocie la operación.
Por tanto, no todos los problemas detectados deben resolverse de la misma manera ni necesariamente mediante una reducción del precio.
Ejemplo práctico de la aplicación de una due diligence legal
Imaginemos que durante la revisión se detecta que un contrato que representa una parte importante de la actividad incluye una cláusula de cambio de control.
La adquisición de la sociedad podría permitir al cliente resolver ese contrato.
El comprador necesita entonces valorar cuánto depende el negocio de esa relación y qué posibilidades existen para protegerse.
Una alternativa podría ser solicitar el consentimiento del cliente antes del cierre. También podría acordarse que obtenerlo constituya una condición para completar la operación o establecer determinadas protecciones en el contrato de compraventa.
Si el contrato resulta esencial y no existe una solución razonable, el comprador puede incluso reconsiderar la operación.
Este ejemplo muestra por qué la due diligence legal no consiste únicamente en identificar problemas jurídicos, sino en determinar cómo deben abordarse antes de asumirlos.
Si estás valorando una adquisición o venta, nuestra guía de compraventa de empresas recoge las principales fases, riesgos y decisiones que intervienen en un proceso de M&A.
Diferencias entre due diligence legal y financiera
La due diligence legal y la financiera pueden realizarse dentro de una misma operación, pero responden a preguntas diferentes.
La primera analiza principalmente derechos, obligaciones y riesgos jurídicos, mientras que la segunda estudia la situación y calidad financiera del negocio.
| Aspecto | Due diligence legal | Due diligence financiera |
|---|---|---|
| Foco | Derechos, obligaciones y contingencias jurídicas. | Situación y calidad financiera. |
| Qué analiza | Sociedad, contratos, litigios, relaciones laborales, licencias, propiedad intelectual y activos. | EBITDA, ingresos, márgenes, deuda, working capital, caja, CAPEX y previsiones. |
| Principales hallazgos | Restricciones, incumplimientos, contingencias y riesgos jurídicos. | Ajustes, tendencias y riesgos financieros. |
| Posible impacto | Regularizaciones, garantías, condiciones y negociación contractual. | Valoración, deuda, ajustes económicos y negociación. |
Por ejemplo, un contrato relevante puede estudiarse desde ambas perspectivas.
La due diligence legal puede analizar si existe una cláusula que permita resolverlo ante un cambio de control. La financiera, en cambio, puede estudiar cuánto ingreso y margen genera ese cliente y qué efecto tendría perderlo. Por eso, ambas revisiones se complementan sin sustituirse.
Si quieres saber más sobre due diligence financiera: qué es, qué se analiza y fases.
Preguntas frecuentes sobre due diligence legal
¿Quién realiza una due diligence legal?
La revisión suele ser realizada por abogados especializados en derecho mercantil, societario y en operaciones empresariales.
Dependiendo de los riesgos detectados, puede ser necesario coordinar el análisis con profesionales de otras áreas, como laboral, fiscal, financiero, protección de datos o regulación sectorial.
¿Cuánto dura una due diligence legal?
No existe una duración estándar.
El tiempo necesario dependerá del tamaño de la empresa, el número de sociedades incluidas, el volumen y calidad de la documentación, la cantidad de contratos relevantes, los litigios existentes, el sector y la rapidez con la que puedan resolverse las preguntas que surjan durante el proceso.
¿Es obligatoria una due diligence legal?
No existe una obligación general de realizar una due diligence legal antes de toda compraventa de empresas.
Sin embargo, adquirir una sociedad sin revisar previamente su situación jurídica puede implicar asumir derechos, obligaciones y contingencias que el comprador desconocía.
Por eso, su conveniencia debe analizarse atendiendo a las características de cada operación.
¿Qué contratos se revisan en una due diligence legal?
Normalmente se priorizan aquellos contratos que resultan materiales para la actividad o para la operación.
Pueden ser contratos con clientes y proveedores estratégicos, financiación, distribución, arrendamientos, licencias u otros acuerdos que generen obligaciones relevantes.
La selección dependerá de la empresa y del alcance definido al comenzar la revisión.
¿Qué es una cláusula de cambio de control?
Es una cláusula contractual que establece determinadas consecuencias cuando cambia quién controla una sociedad.
Dependiendo de su redacción, puede exigir informar a la otra parte, solicitar su consentimiento o incluso permitir modificar o resolver el contrato.
Por ello, estas cláusulas pueden adquirir especial importancia cuando se compra una empresa.
¿Qué ocurre si aparecen riesgos legales durante la due diligence?
Primero debe analizarse la importancia del riesgo y sus posibles consecuencias.
Según el caso, puede regularizarse antes del cierre, incorporarse una condición a la operación, establecer garantías o protecciones contractuales, renegociar determinadas condiciones o, cuando sea especialmente relevante y no pueda mitigarse, replantear la adquisición.
¿Una due diligence legal revisa también aspectos laborales?
Puede revisar determinadas cuestiones laborales desde una perspectiva jurídica, especialmente contratos, obligaciones relevantes, relaciones especiales, litigios o posibles contingencias.
Sin embargo, cuando el análisis requiere profundizar en materias específicamente laborales, resulta conveniente incorporar especialistas de esa área.
¿Cuál es la diferencia entre una due diligence legal y financiera?
La due diligence legal analiza derechos, obligaciones y contingencias jurídicas de la empresa.
La due diligence financiera estudia aspectos como la calidad de los resultados, EBITDA, deuda neta, working capital, caja o CAPEX.
Ambas pueden realizarse dentro de una misma operación y sus conclusiones deben coordinarse cuando un hallazgo afecta a más de un área.
Cómo puede ayudarte LEIALTA en una due diligence legal
Una due diligence legal debe permitir entender qué riesgos jurídicos existen y qué implicaciones pueden tener para la operación, no limitarse a revisar documentos.
En LEIALTA contamos con un equipo de Asesoría Legal y Mercantil especializado en derecho societario, contratación mercantil y operaciones empresariales.
Dentro de una due diligence legal podemos analizar, según el alcance de cada operación, cuestiones como la estructura societaria, contratos relevantes, litigios, licencias, propiedad intelectual, activos y otras contingencias jurídicas.
Además, cuando los hallazgos tienen implicaciones financieras, fiscales o laborales, podemos coordinar el análisis con las distintas áreas especializadas de LEIALTA para aportar una visión conjunta de la operación.
Esta coordinación resulta especialmente relevante en procesos de M&A, donde una misma circunstancia puede tener consecuencias jurídicas, económicas y fiscales al mismo tiempo.
Si estás valorando comprar o vender una empresa, desde LEIALTA podemos ayudarte a definir el alcance de la due diligence legal y coordinar su análisis dentro del proceso de compraventa.


Hola buena, ¿Qué aspectos legales se analizan?
Hola María Teresa,
En una due diligence legal se analizan temas legales relacionados con aspectos laborales, contratos de trabajo, aportes a la seguridad social de los empleados. También se analizan los temas corporativos como asamblea de accionistas, junta directiva (si se tiene), composición accionaria. Además, temas relacionados con los contratos, obligaciones de la sociedad y con la propiedad intelectual de la empresa. Un saludo
Hola, ¿y se puede sacar riesgos contables y financieros?
Hola Daniel,
Si se pueden obtener riesgos contables y financieros pero analizando los estados financieros, las reservas, el estado general de la empresa. Y uno de los más importantes es el relacionado con los impuestos. Un saludo