

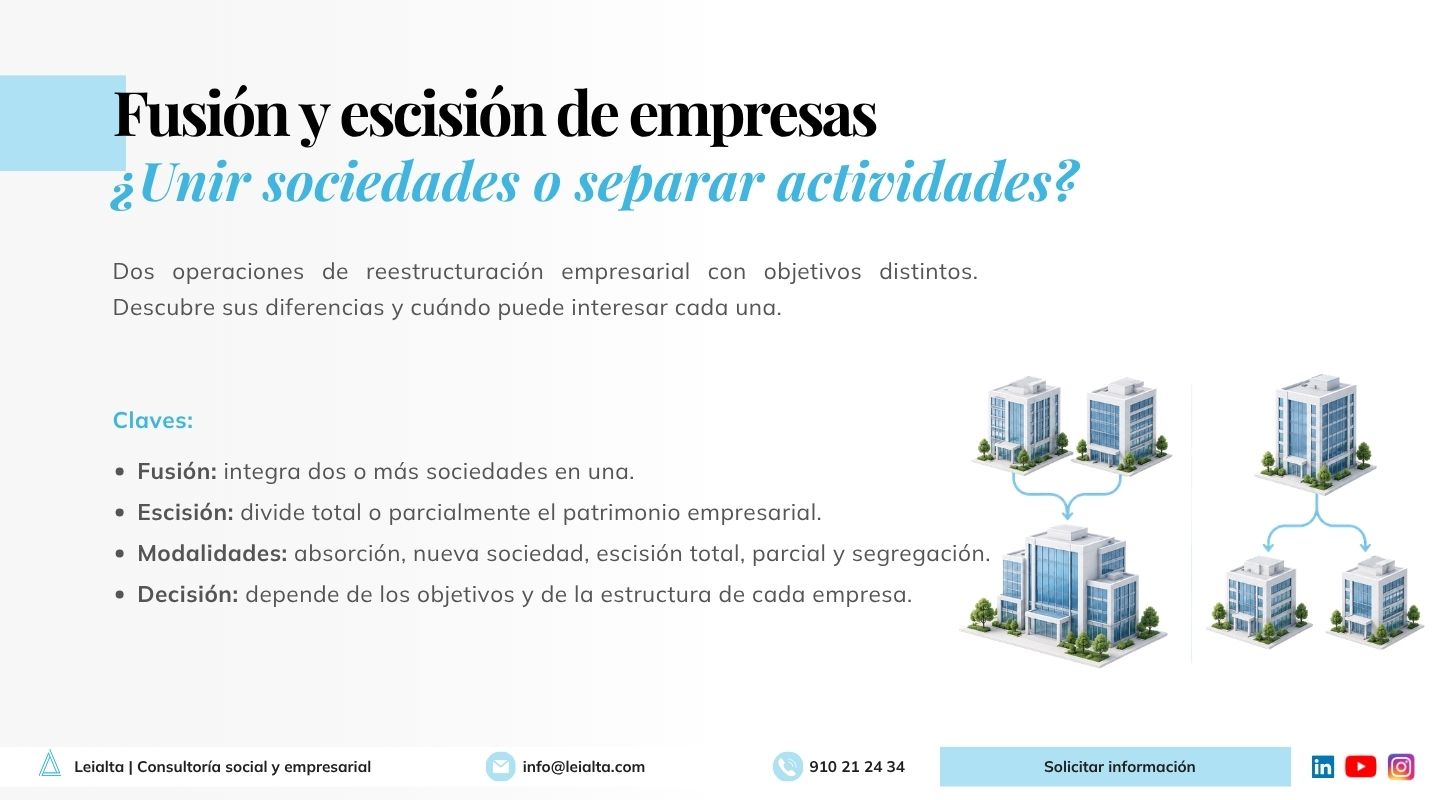
La fusión y escisión de empresas son dos operaciones que permiten reorganizar una estructura societaria, pero tienen resultados diferentes. Mientras que una fusión integra dos o más sociedades en una sola, una escisión permite dividir total o parcialmente el patrimonio de una empresa entre varias sociedades.
Ambas pueden utilizarse para adaptar la organización de un negocio a nuevas necesidades. Sin embargo, elegir entre una u otra requiere analizar las actividades, el patrimonio, los socios y los objetivos empresariales. Desde LEIALTA, te contamos sus diferencias, tipos y cuándo es recomendable aplicar una escisión o una fusión.
¿Cuál es la diferencia entre fusión y escisión de empresas? La fusión integra dos o más sociedades en una sola, mientras que la escisión permite dividir total o parcialmente el patrimonio de una sociedad entre varias entidades. En una fusión, las sociedades absorbidas o fusionadas se extinguen; en una escisión, la sociedad original puede continuar o desaparecer según la modalidad utilizada.
¿Qué es una fusión de empresas?
Índide de contenidos
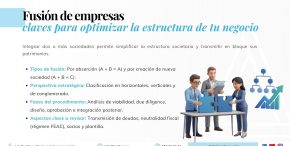
Una fusión de empresas es una operación mediante la cual dos o más sociedades mercantiles se integran en una única sociedad. Para ello, se transmiten sus patrimonios y se extinguen las sociedades que quedan integradas en la entidad resultante.
Esta transmisión se realiza mediante sucesión universal, lo que significa que comprende tanto los activos y derechos como las obligaciones de las sociedades extinguidas.
La fusión puede dar lugar a una sociedad nueva o permitir que una de las empresas participantes absorba a las demás.
Fusión por absorción y por creación de una nueva sociedad
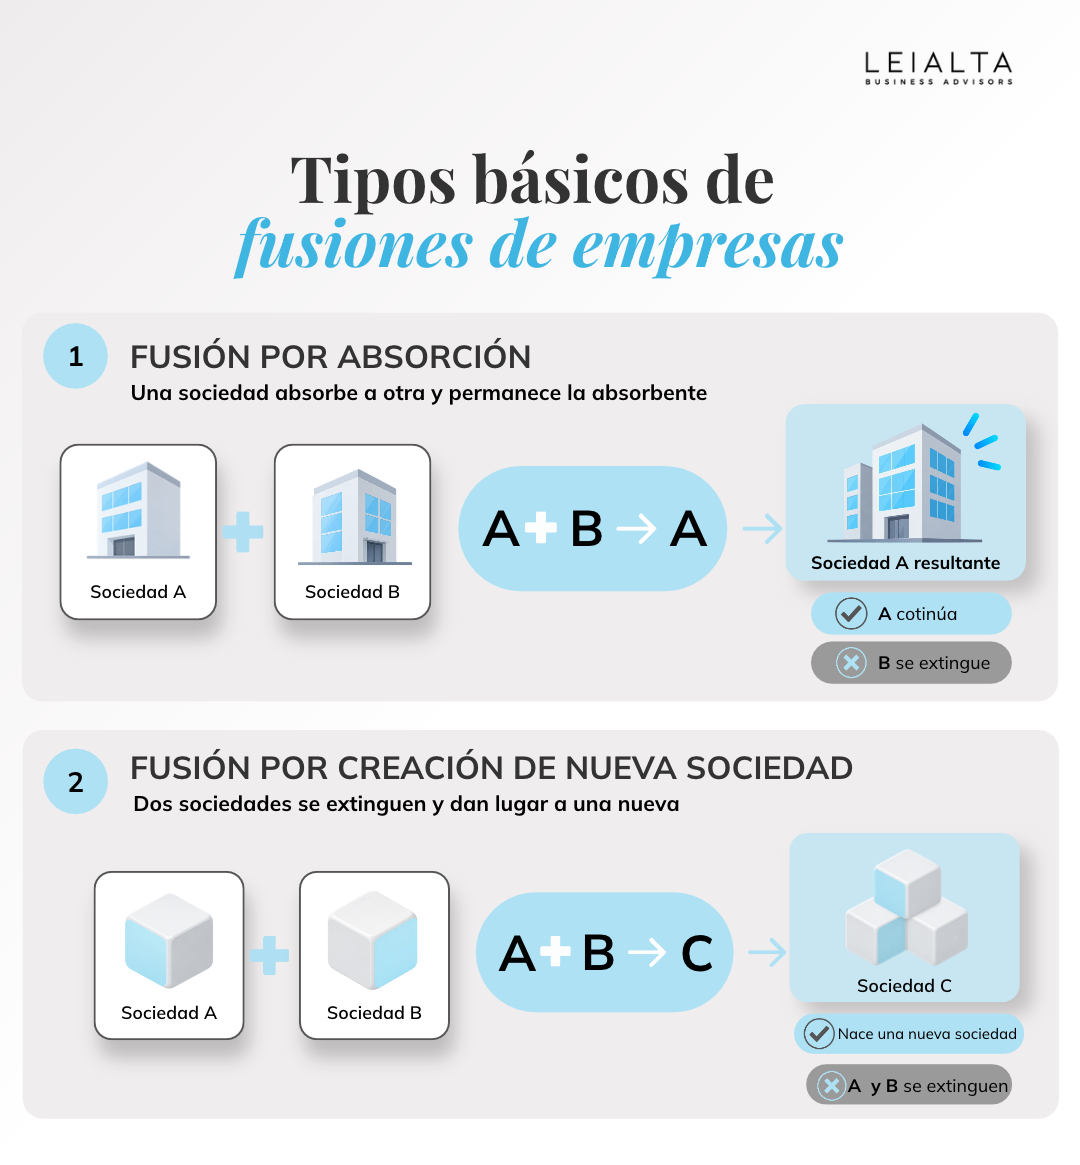
Existen dos modalidades principales:
- Fusión por absorción: una sociedad existente incorpora el patrimonio de otra u otras sociedades, que se extinguen. Por ejemplo, la sociedad A absorbe a la sociedad B y continúa operando con el patrimonio integrado.
- Fusión por creación de una nueva sociedad: dos o más sociedades transmiten sus patrimonios a una nueva entidad. Las sociedades originales se extinguen y comienza a operar la sociedad resultante.
En ambos casos, los socios de las sociedades extinguidas reciben, por regla general, participaciones en la sociedad resultante, con las particularidades previstas para determinadas operaciones.
Puedes ampliar esta información en nuestra guía sobre fusión de empresas: qué es, tipos, ejemplos y cuándo realizarla.
¿Qué es una escisión de empresas?
Una escisión de empresas es una operación de reestructuración societaria mediante la cual una sociedad divide y transmite todo o parte de su patrimonio a otras sociedades, que pueden ser nuevas o ya existentes.
A diferencia de una fusión, cuyo resultado es la integración de sociedades, la escisión permite distribuir actividades o elementos patrimoniales entre distintas entidades.
Según la modalidad utilizada, la sociedad original puede continuar desarrollando parte de su actividad o extinguirse.
La transmisión se realiza por sucesión universal e incluye los activos, derechos y obligaciones que correspondan a la parte del patrimonio transmitida. Por tanto, escindir una sociedad no consiste simplemente en trasladar bienes o separar su contabilidad.
Además, cuando se transmite parte del patrimonio mediante una escisión parcial o una segregación, esta debe formar una unidad económica conforme a los requisitos legales.
Para profundizar en sus características, puedes consultar nuestro artículo sobre escisión de sociedades: tipos, ventajas, fiscalidad y proceso.
¿Qué tipos de escisión existen?
La normativa española distingue tres tipos de escisión de sociedades: escisión total, escisión parcial y segregación.
La principal diferencia está en cuánto patrimonio se transmite, si la sociedad original continúa existiendo y quién recibe las participaciones de las sociedades beneficiarias.
Escisión total
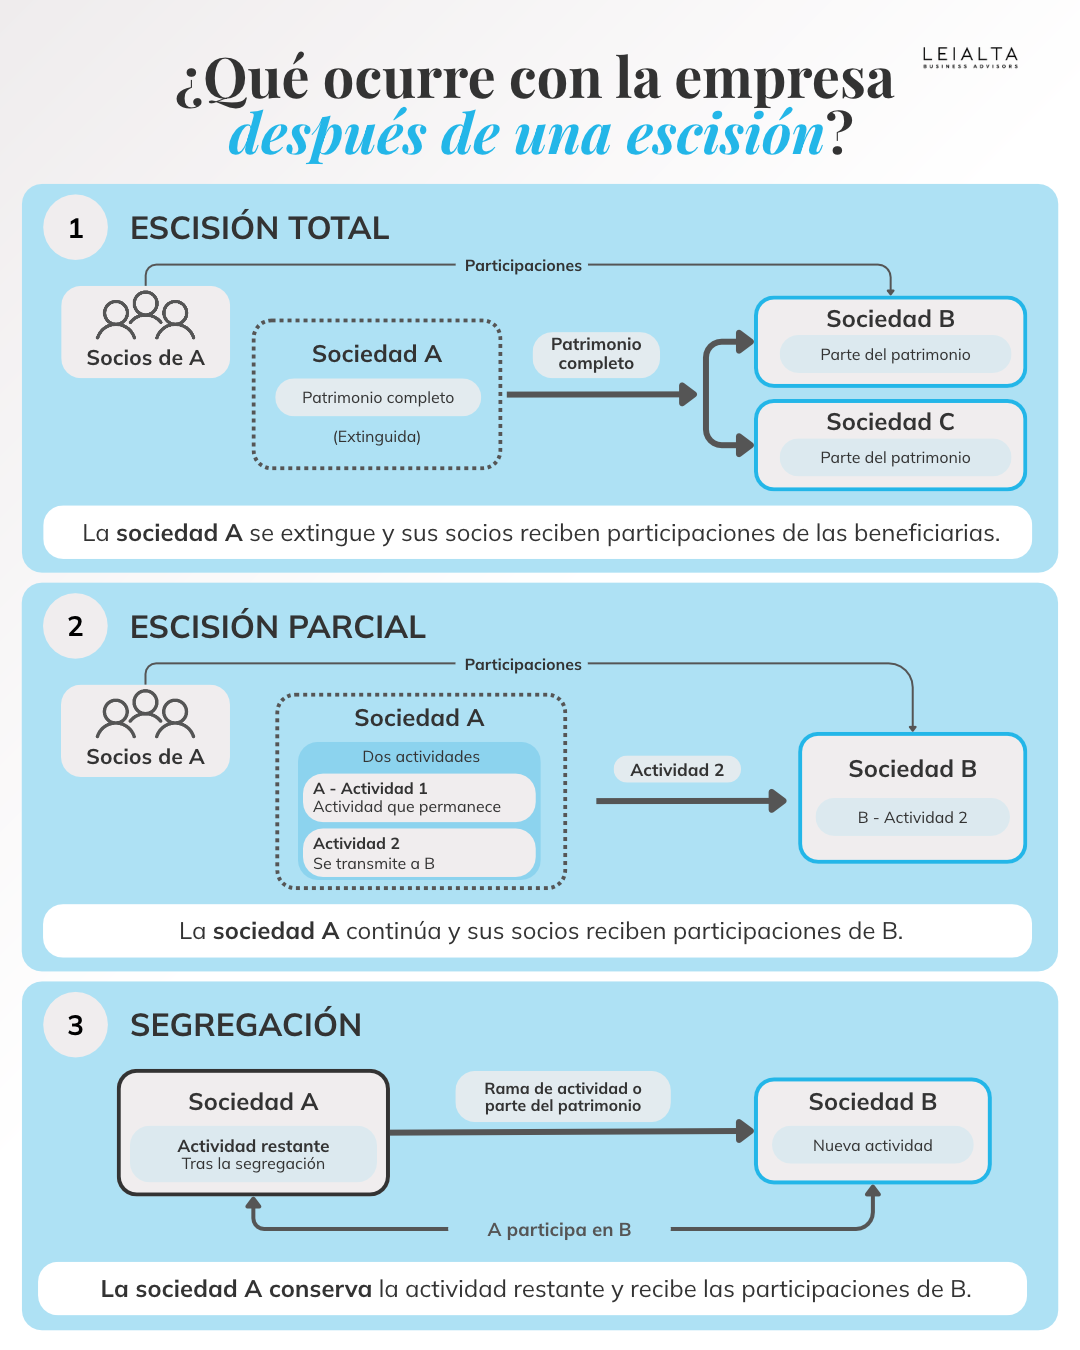
En una escisión total, la sociedad original divide la totalidad de su patrimonio en dos o más partes y lo transmite a distintas sociedades beneficiarias.
Como consecuencia, la sociedad que se escinde se extingue. Su patrimonio pasa a las beneficiarias y sus socios reciben participaciones en estas conforme a las reglas aplicables.
Por ejemplo, una empresa que desarrolla actividades de fabricación y distribución podría dividir todo su patrimonio entre dos sociedades. Una asumiría la actividad de fabricación y otra la distribución.
La sociedad original dejaría de existir, mientras que sus socios pasarían a participar en las sociedades beneficiarias.
Escisión parcial
La escisión parcial permite que una sociedad transmita una o varias partes de su patrimonio, siempre que constituyan unidades económicas, y conserve el resto.
En este caso, la sociedad original no desaparece. Continúa con la actividad o el patrimonio que permanece en ella.
La particularidad es que los socios de la sociedad escindida reciben directamente las participaciones de las sociedades beneficiarias, de acuerdo con los criterios legalmente establecidos.
Por ejemplo, una empresa dedicada a la comercialización y al mantenimiento de maquinaria podría transmitir su unidad de mantenimiento a otra sociedad y mantener la actividad comercial.
Tras la operación, ambas actividades estarían en sociedades diferentes y los socios participarían en las dos.
Segregación
La segregación también permite transmitir una o varias unidades económicas a otras sociedades sin que desaparezca la empresa original.
Sin embargo, presenta una diferencia fundamental respecto a la escisión parcial: las participaciones de las sociedades beneficiarias las recibe la propia sociedad que transmite el patrimonio, no sus socios directamente.
Imaginemos una empresa que decide trasladar su unidad tecnológica a una nueva sociedad. Mediante una segregación, la empresa original recibiría las participaciones de la sociedad beneficiaria.
De esta forma, podría organizar sus actividades a través de distintas entidades, manteniendo una participación societaria en la beneficiaria.
Por tanto, aunque la escisión parcial y la segregación permiten mantener la sociedad original, no producen la misma estructura de participación.
Diferencias entre fusión y escisión de empresas
La principal diferencia entre fusión y escisión de empresas está en el resultado de la reorganización: una fusión integra sociedades, mientras que una escisión distribuye patrimonio entre distintas entidades.
No obstante, también existen diferencias en la continuidad de las sociedades originales, la transmisión de derechos y obligaciones y la atribución de participaciones a los socios.
La siguiente tabla resume los principales elementos que deben tenerse en cuenta para distinguir ambas operaciones:
| ASPECTO | FUSIÓN | ESCISIÓN |
|---|---|---|
| Objetivo habitual | Integrar sociedades. | Separar patrimonio o actividades. |
| Patrimonio transmitido | Patrimonio de las sociedades extinguidas. | Todo o parte del patrimonio de la sociedad original. |
| Sociedad original | Permanece la absorbente o se crea una nueva. | Puede continuar o extinguirse. |
| Participaciones | Generalmente para los socios de las sociedades que se extinguen, con excepciones. | Para los socios en escisiones totales o parciales; para la transmitente en segregaciones. |
| Ejemplo | Dos sociedades operativas se integran en una. | Una empresa separa dos líneas de negocio. |
Conviene recordar que ninguna de estas operaciones determina, por sí sola, un resultado económico más favorable. Sus efectos dependerán de la estructura societaria, la situación patrimonial y la finalidad de la reorganización. Por eso, es imprescindible contar con apoyo profesional como en LEIALTA, para realizar las operaciones con seguridad.
Ejemplos de fusión y escisión de empresas
Comprender cómo funcionan estas operaciones resulta más sencillo cuando se trasladan a situaciones empresariales habituales.
Los siguientes son supuestos hipotéticos, planteados para ilustrar sus diferencias y entender mejor cómo funciona cada operación de reestructuración empresarial.
Ejemplo de fusión de dos sociedades de un grupo
Imaginemos un grupo empresarial familiar formado por dos sociedades:
- Una empresa dedicada a instalaciones industriales.
- Otra especializada en el mantenimiento de esas instalaciones.
Ambas sociedades tienen una estructura administrativa propia, pero comparten clientes y parte de sus procesos de gestión.
Los socios consideran que mantener dos empresas independientes ya no responde a sus necesidades. Por ello, estudian una fusión por absorción.
Mediante esta operación, la sociedad de instalaciones absorbe a la de mantenimiento. Esta última se extingue y su patrimonio, incluidos derechos y obligaciones, pasa a la absorbente.
¿Cuál es el resultado? El grupo pasa a desarrollar ambas actividades a través de una única sociedad.
Esta reorganización podría facilitar la coordinación y reducir determinadas duplicidades. Sin embargo, sería necesario comprobar si la integración aporta beneficios reales y qué costes implica.
Ejemplo de escisión de una empresa con dos actividades
Pensemos ahora en una empresa familiar que desarrolla dos actividades diferentes: una cadena de tiendas de alimentación y un servicio de catering para empresas.
Ambas funcionan dentro de la misma sociedad, pero cuentan con recursos, clientes y necesidades de gestión diferenciados.
Los socios quieren organizar cada negocio de forma independiente sin abandonar ninguna de las actividades. Para ello, estudian una escisión parcial.
La empresa original conservaría las tiendas de alimentación y transmitiría la unidad económica de catering a una sociedad beneficiaria.
¿Qué ocurriría con los socios? Si dos familiares poseen el 60% y el 40% de la sociedad original, respectivamente, podrían mantener esas mismas proporciones de participación directa en ambas sociedades tras una escisión proporcional.
La empresa original seguiría existiendo y las dos actividades quedarían organizadas en entidades diferentes.
No obstante, para ejecutar la operación sería necesario comprobar que la actividad transmitida constituye una unidad económica y que se cumplen los demás requisitos legales, contables y fiscales.
¿Cuándo puede interesar una fusión y cuándo una escisión?
La elección entre fusionar o escindir sociedades debe partir de una necesidad empresarial concreta, no únicamente de las características de cada operación.
Una empresa puede necesitar integrar actividades que funcionan de forma separada. Otra puede encontrarse en la situación contraria: desarrollar varios negocios dentro de una misma sociedad y necesitar una gestión diferenciada.
Situaciones en las que se plantea una fusión
Una fusión puede valorarse cuando dos o más sociedades tienen actividades complementarias, comparten recursos o mantienen estructuras que convendría analizar conjuntamente.
Entre las situaciones habituales encontramos la integración de empresas de un mismo grupo, la reorganización posterior a una adquisición o la concentración de actividades que se desarrollan mediante distintas entidades.
También puede responder a objetivos de crecimiento o simplificación de la organización empresarial.
En función de la relación entre los negocios, pueden plantearse diferentes configuraciones, como las fusiones horizontales y verticales.
Además, determinadas operaciones entre sociedades vinculadas cuentan con particularidades y simplificaciones legales. Es el caso de algunas fusiones especiales.
En cualquier supuesto, la posible reducción de costes o mejora de la eficiencia debe analizarse antes de decidir.
Situaciones en las que se plantea una escisión
Una escisión puede estudiarse cuando una empresa desarrolla varias actividades y considera conveniente organizarlas a través de sociedades diferentes.
También puede formar parte de una reorganización de un grupo empresarial, facilitar la gestión individualizada de determinadas unidades económicas o preparar cambios en su estructura societaria.
Por ejemplo, una compañía puede querer gestionar separadamente una actividad industrial y otra de prestación de servicios. Sin embargo, debe comprobar si la operación permite realizar esa separación conforme a los requisitos legales.
Tampoco debe darse por hecho que dividir el patrimonio elimina responsabilidades anteriores o permite resolver automáticamente los desacuerdos entre socios.
En ambos casos, la fusión o la escisión son posibles herramientas dentro de una reestructuración empresarial más amplia. La elección debe responder a los objetivos y características de cada negocio y para eso habría de hacerse un estudio inicial de la situación con expertos.
¿Qué fases se siguen en una fusión o una escisión?
En España, las fusiones y escisiones de sociedades mercantiles se regulan principalmente mediante el Real Decreto-ley 5/2023, de 28 de junio, que establece el régimen de las modificaciones estructurales.
Aunque las exigencias pueden variar según la operación, el proceso suele organizarse en cinco fases:
- Análisis de la situación empresarial. Se revisan las sociedades participantes, sus actividades, el patrimonio, las obligaciones y los objetivos que motivan la reorganización.
- Diseño de la operación. Se determina qué sociedades permanecerán, cuáles se extinguirán, qué patrimonio se transmitirá y cómo quedará la participación de los socios.
- Preparación de la documentación. Se elabora el proyecto correspondiente y se analiza la necesidad de balances, informes y demás documentación legal. Algunas operaciones permiten aplicar procedimientos simplificados.
- Aprobación y formalización. Se tramitan los acuerdos societarios, las obligaciones de información y publicidad y las medidas de protección legalmente exigibles. Después se formaliza la operación mediante escritura pública y se realiza la inscripción registral correspondiente.
- Implementación de la nueva estructura. Se coordinan los efectos contables, fiscales, laborales y administrativos para adaptar el funcionamiento de las sociedades a la situación resultante.
No todas las fusiones y escisiones requieren exactamente los mismos documentos o actuaciones. La participación de los socios, las características de las sociedades y la existencia de supuestos simplificados pueden modificar el procedimiento.
Por ello, antes de iniciar los trámites conviene definir correctamente la operación y comprobar las exigencias aplicables.
¿Qué aspectos debes revisar antes de decidir?
Antes de realizar una fusión o escisión de empresas, lo primero es identificar qué problema se pretende resolver y qué estructura se quiere conseguir.
No es lo mismo integrar dos sociedades con actividades similares que separar unidades de negocio para gestionarlas de forma independiente.
A partir de ese objetivo, deben revisarse varios aspectos:
- La estructura de socios y participaciones. Una fusión o escisión puede modificar las participaciones existentes y la forma en que se ejerce el control sobre las sociedades.
- El patrimonio que se transmite. Incluyendo inmuebles, maquinaria, derechos, contratos, obligaciones y deudas.
- Situación de las personas trabajadoras. Cuando una operación implica una sucesión de empresa, deben respetarse los derechos y obligaciones laborales correspondientes, conforme a la normativa aplicable.
- Revisar la fiscalidad y la contabilidad de la operación.
Separar actividades no elimina automáticamente las deudas ni garantiza beneficios fiscales. Antes de decidir, es necesario revisar el patrimonio, las obligaciones y los efectos de la operación.
En LEIALTA, consultoría empresarial y social, acompañamos a pymes, empresas familiares y grupos empresariales en sus procesos de reestructuración empresarial, coordinando los aspectos legales, mercantiles, fiscales, contables y laborales.
Nuestro enfoque parte del análisis de la estructura actual y de las necesidades de la empresa para estudiar qué alternativas pueden resultar más adecuadas, anticipar sus implicaciones y planificar la reorganización con una visión integral.


Me párese estupendo el post, aclare mis objetivos muchas gracias