Las empresas pueden necesitar reorganizarse por motivos muy distintos: ganar tamaño, reducir duplicidades, entrar en nuevos mercados, integrar una adquisición o controlar mejor determinadas fases de su actividad.
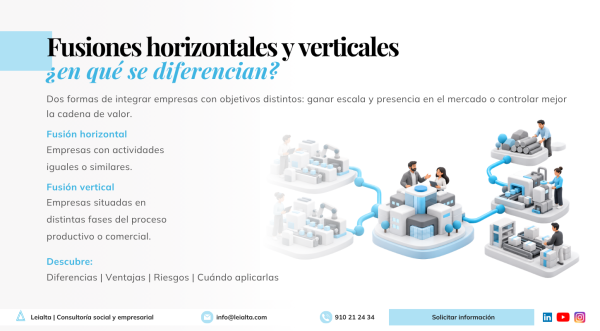
Dentro de estas operaciones es frecuente hablar de fusiones horizontales y fusiones verticales. La diferencia entre ambas depende de la relación que exista entre las actividades de las empresas que participan en la operación.
Estas denominaciones ayudan a entender el objetivo empresarial de la operación, aunque no constituyen modalidades jurídicas diferentes. Desde el punto de vista mercantil, una fusión puede realizarse, por ejemplo, mediante absorción o mediante la creación de una nueva sociedad.
En este artículo explicamos qué diferencia existe entre una fusión horizontal y una vertical, qué ventajas y riesgos presentan y cuándo puede tener sentido utilizar cada una.
¿Qué es una fusión horizontal?
Índide de contenidos
Una fusión horizontal se produce cuando se integran empresas que desarrollan actividades iguales o similares y se encuentran en un mismo nivel de la cadena de valor.
Normalmente se trata de compañías que compiten en un mismo mercado o cuyos productos y servicios son muy parecidos.
Por ejemplo, imaginemos dos empresas de mantenimiento industrial:
- Una opera principalmente en Madrid y Castilla-La Mancha.
- La otra tiene una cartera consolidada de clientes en Castilla y León.
Si ambas sociedades se fusionan, pueden integrar equipos, clientes, recursos y estructura bajo una misma empresa. La operación tendría carácter horizontal porque las dos desarrollan esencialmente la misma actividad.
¿Para qué puede utilizarse una fusión horizontal?
Este tipo de fusión puede plantearse cuando la empresa busca:
- Ganar dimensión.
- Ampliar su presencia geográfica.
- Incorporar nuevos clientes o canales comerciales.
- Eliminar estructuras duplicadas.
- Aprovechar economías de escala.
- Reforzar capacidad financiera y de negociación.
- Integrar completamente una empresa adquirida previamente.
También puede utilizarse dentro de un grupo empresarial cuando existen dos sociedades que han terminado desarrollando actividades prácticamente idénticas y mantener ambas estructuras por separado ha dejado de tener sentido.
De hecho, la simplificación de estructuras, la integración de sociedades y la mejora de la eficiencia son algunos de los objetivos habituales de las fusiones dentro de procesos de reestructuración empresarial.
Ventajas de las fusiones horizontales
Una fusión horizontal puede generar ventajas operativas y estratégicas importantes. Sin embargo, estas ventajas no aparecen automáticamente por el hecho de ejecutar la fusión. La integración posterior de equipos, procesos, sistemas y culturas empresariales es una parte esencial de la operación.
Mayor escala
Al integrar dos negocios similares, la sociedad resultante puede disponer de una mayor cartera de clientes, más recursos y una estructura con mayor capacidad para afrontar proyectos.
Eliminación de duplicidades
Puede permitir centralizar departamentos administrativos, instalaciones, sistemas, compras o determinadas funciones que anteriormente se encontraban repetidas en ambas sociedades.
Expansión a nuevos mercados
Una empresa puede ganar presencia en una zona geográfica en la que anteriormente apenas operaba incorporando una sociedad que ya dispone de clientes, conocimiento del mercado y estructura local.
Mayor capacidad de negociación
Una organización de mayor tamaño puede tener una posición más sólida frente a proveedores, entidades financieras o determinados clientes.
Riesgos de una fusión horizontal
Una operación horizontal también puede presentar dificultades. Algunos ejemplos son los siguientes:
- Solapamiento de funciones o equipos.
- Diferencias en la cultura empresarial.
- Sistemas y procedimientos difíciles de integrar.
- Pérdida de clientes durante la reorganización.
- Dificultades para alcanzar acuerdos entre socios o equipos directivos.
- Costes de integración superiores a los previstos.
Además, cuando la operación tiene una dimensión relevante, debe analizarse su impacto sobre la competencia.
La CNMC controla determinadas concentraciones empresariales cuando alcanzan los umbrales establecidos de cuota de mercado o volumen de negocios. Una concentración puede ser autorizada, autorizada con compromisos o condiciones o, en casos excepcionales, prohibida si genera problemas para la competencia efectiva.
Por tanto, ganar cuota de mercado puede ser uno de los objetivos empresariales de la operación, pero reducir la competencia no debe plantearse como una ventaja en sí misma.
¿Cuándo puede tener sentido una fusión horizontal?
Puede valorarse especialmente cuando:
- Dos sociedades desarrollan actividades muy similares.
- Existen estructuras administrativas duplicadas.
- Una empresa quiere ampliar su presencia geográfica.
- Se ha adquirido previamente una compañía y se quiere integrarla completamente.
- Varias sociedades de un grupo han terminado realizando funciones prácticamente iguales.
- Se busca ganar dimensión para afrontar una nueva etapa.
En estas situaciones, la fusión puede permitir simplificar la estructura y concentrar la actividad en una única sociedad.
¿Qué es una fusión vertical?
Una fusión vertical se produce cuando se integran empresas que participan en fases diferentes de una misma cadena de valor.
No son necesariamente competidoras. Una puede ser proveedor de la otra, encargarse de una fase anterior de producción o participar en la distribución y comercialización del producto final.
El objetivo suele ser tener un mayor control sobre determinadas partes del proceso que se consideran estratégicas.
Por ejemplo, una empresa que fabrica muebles podría fusionarse con una sociedad dedicada al tratamiento y suministro de madera o con otra empresa encargada de distribuir y entregar esos muebles al cliente final.
Fusión vertical hacia atrás
En una fusión vertical hacia atrás, la empresa integra una fase anterior de su cadena de valor.
Por ejemplo, una empresa que fabrica productos alimentarios se fusiona con uno de sus proveedores de materias primas.
El objetivo puede ser asegurar el suministro, controlar mejor la calidad, reducir dependencia de terceros o mejorar la coordinación entre producción y aprovisionamiento.
Otro ejemplo aplicable a una pyme sería una empresa fabricante de mobiliario que integra mediante fusión a una sociedad del mismo grupo especializada en el tratamiento de madera que utiliza en su producción.
Fusión vertical hacia delante
En una fusión vertical hacia delante, la empresa integra una fase posterior del proceso.
Pongamos en este caso el ejemplo de un fabricante que se fusiona con una empresa que distribuye y comercializa sus productos.
En este caso, el negocio puede obtener mayor control sobre la relación con el cliente final, la distribución, los márgenes comerciales y la información sobre la demanda.
Por ejemplo, una empresa productora de alimentos podría integrar a una sociedad encargada hasta ese momento de su distribución a establecimientos comerciales.
Ventajas de las fusiones verticales
Una integración vertical puede resultar especialmente útil cuando alguna fase de la cadena es crítica para el funcionamiento del negocio.
Entre sus posibles ventajas se encuentran:
- Mayor control del suministro.
- Menor dependencia de determinados proveedores o distribuidores.
- Mayor control de calidad.
- Mejor coordinación entre fases del proceso.
- Reducción de algunos costes de intermediación.
- Mayor capacidad para responder a cambios en la demanda.
- Acceso directo a clientes o información comercial.
Sin embargo, internalizar una fase del proceso también implica asumir su estructura, costes, personal y riesgos.
Riesgos de una fusión vertical
Una empresa puede ganar control sobre su cadena de valor y, al mismo tiempo, aumentar su complejidad.
Algunos riesgos que conviene analizar son:
- Incremento de costes fijos.
- Necesidad de gestionar actividades que antes realizaba un especialista externo.
- Mayor dependencia de una única estructura interna.
- Menor flexibilidad para cambiar de proveedor o distribuidor.
- Problemas de integración tecnológica u operativa.
- Inversiones adicionales para mantener la nueva actividad.
Además, determinadas integraciones verticales de gran dimensión también pueden analizarse desde la perspectiva de competencia. La propia CNMC examina en las operaciones de concentración tanto los posibles solapamientos horizontales como los verticales.
¿Cuándo puede tener sentido una fusión vertical?
Puede resultar interesante cuando una empresa identifica una fase de su cadena de valor que resulta estratégica.
Por ejemplo:
- Existe una dependencia excesiva de un proveedor.
- El suministro de determinadas materias primas es crítico.
- La distribución representa una parte relevante del margen.
- Se quiere tener contacto directo con el cliente final.
- Determinadas fases externalizadas generan retrasos o problemas de calidad.
- Varias sociedades de un mismo grupo realizan sucesivamente distintas partes del mismo proceso.
En estos casos, integrar las sociedades puede facilitar una gestión más coordinada.
Diferencias entre fusión horizontal y vertical
Para visualizar mejor las diferencias entre un tipo de fusión y otra, dejamos una tabla para que entiendas mejor sus distinciones:
| Aspecto | Fusión horizontal | Fusión vertical |
|---|---|---|
| Relación entre empresas | Actividades iguales o similares. | Fases diferentes de una misma cadena de valor. |
| Posición en el mercado | Mismo nivel. | Niveles diferentes. |
| Objetivo habitual | Ganar escala, cuota o presencia. | Controlar mejor producción, suministro o distribución. |
| Ejemplo | Dos empresas de logística similares. | Fabricante y distribuidor. |
| Principal oportunidad | Economías de escala y eliminación de duplicidades. | Mayor control de la cadena de valor. |
| Principal riesgo | Integración de estructuras y cuestiones de competencia. | Mayor complejidad y costes internos. |
| Dirección | No aplica. | Hacia atrás o hacia delante. |
Fusión, adquisición e integración vertical: no son lo mismo
Aquí conviene hacer una distinción importante.
En ocasiones se habla de “fusión” cuando en realidad una empresa ha comprado otra, o de “fusión vertical” cuando simplemente existe una estrategia de integración de distintas fases del negocio.
Fusión
En una fusión, dos o más sociedades se integran jurídicamente en una sola y una o varias de ellas se extinguen, transmitiendo en bloque su patrimonio a la sociedad resultante.
Adquisición
En una adquisición, una empresa compra acciones, participaciones, activos o el control de otra.
Eso no significa necesariamente que exista posteriormente una fusión.
Por ejemplo, la sociedad A puede comprar el 100 % de la sociedad B y mantener ambas empresas funcionando de forma independiente.
Solo si posteriormente B es absorbida por A se producirá una fusión.
Esta diferencia también se explica en el contenido general de LEIALTA sobre fusiones: una adquisición modifica el control de la empresa, mientras que una fusión modifica además su estructura societaria.
Integración vertical
La integración vertical es un concepto empresarial más amplio.
Una compañía puede controlar distintas fases de la cadena mediante:
- Crecimiento interno.
- Compra de otra empresa.
- Creación de una filial.
- Contratos estables con proveedores o distribuidores.
- O una fusión.
Por eso, que una empresa controle diseño, producción y venta no significa que haya realizado necesariamente una fusión vertical.
Este matiz es importante respecto a algunos ejemplos habituales. El modelo de Inditex, por ejemplo, puede servir para explicar la integración vertical de una cadena de valor, pero no debe utilizarse por sí solo como ejemplo de una operación jurídica de fusión vertical.
Qué analizar antes de realizar una fusión
Decidir entre una fusión horizontal, una vertical u otra operación de reestructuración no debería hacerse únicamente atendiendo al posible ahorro de costes.
Antes de iniciar el proceso conviene analizar:
- Qué objetivo empresarial se quiere conseguir.
- Qué sociedades y activos intervienen.
- Las obligaciones y riesgos existentes en cada compañía.
- Las consecuencias mercantiles y fiscales.
- El impacto contable y laboral.
- Si existen implicaciones en materia de competencia.
- Cómo se integrarán posteriormente los equipos, sistemas y procesos.
Una fusión puede tener sentido sobre el papel y no generar los resultados esperados si la integración posterior no se ha planificado correctamente.
Si quieres conocer el funcionamiento jurídico de la operación con más detalle, puedes consultar nuestra entrada sobre fusión de empresas: tipos, ejemplos y cuándo realizarla.
En LEIALTA asesoramos a empresas, pymes, grupos empresariales y empresas familiares en procesos de fusión y reestructuración empresarial, coordinando los aspectos mercantiles, fiscales, contables y laborales de la operación.