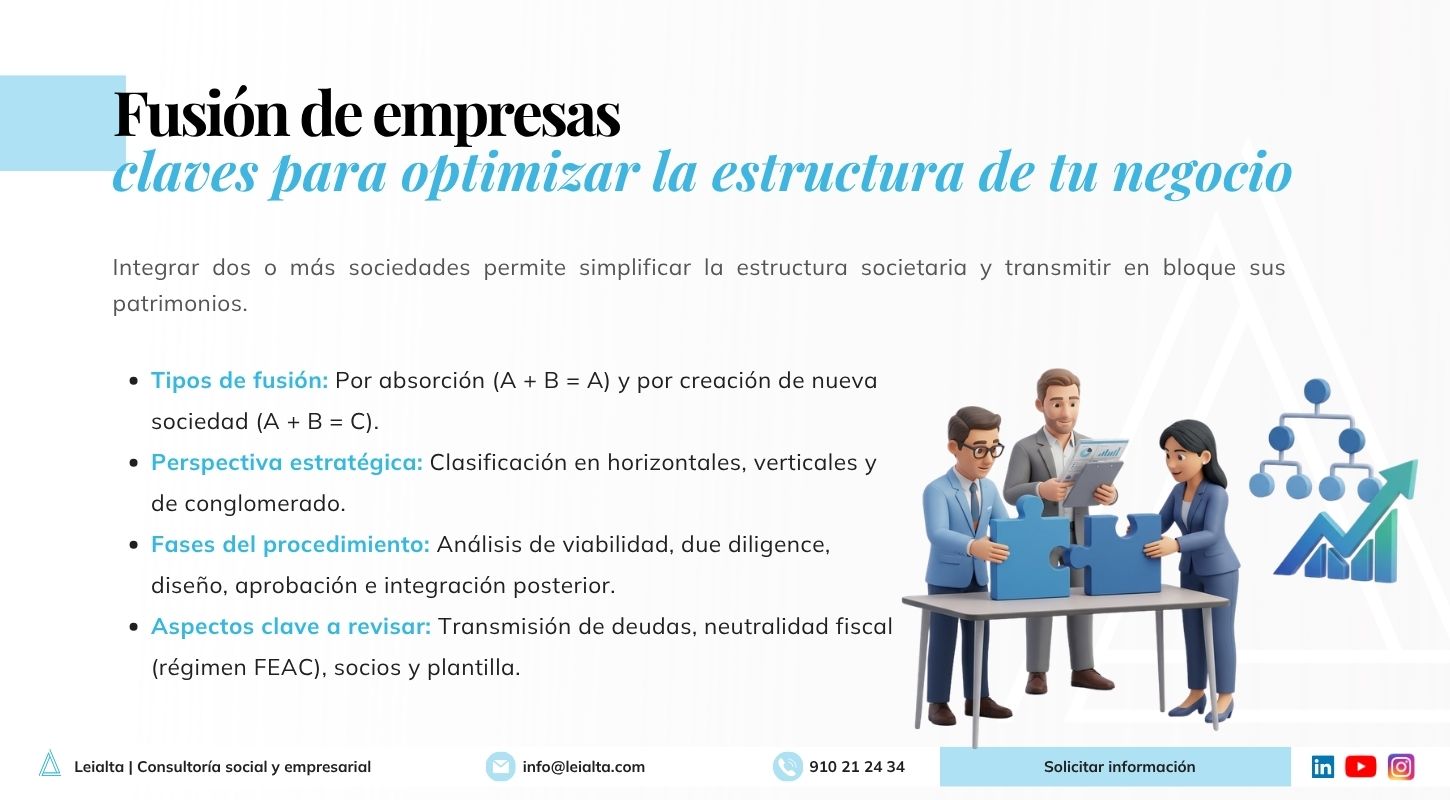
Pensemos en dos sociedades de un mismo grupo que realizan actividades muy parecidas; una empresa acaba de adquirir otra compañía y quiere integrarla en su estructura; o dos negocios deciden unir sus capacidades para afrontar una nueva etapa.
En situaciones como estas puede plantearse una fusión de empresas, una operación que permite integrar dos o más sociedades en una sola y transmitir conjuntamente sus patrimonios.
Sin embargo, fusionar empresas no consiste simplemente en unirlas. A continuación, explicamos qué es una fusión, qué tipos existen, algunos ejemplos reales y en qué situaciones puede tener sentido valorar esta operación.
¿Qué es una fusión de empresas?
Índide de contenidos
Una fusión de empresas es una operación mediante la que dos o más sociedades mercantiles se integran en una única sociedad. Para hacerlo, se transmiten en bloque sus patrimonios y una o varias de las sociedades participantes se extinguen.
La sociedad resultante puede ser una empresa que ya existía antes de la operación o una sociedad completamente nueva.
La regulación mercantil española contempla precisamente estas dos posibilidades: la fusión por absorción y la fusión mediante la creación de una nueva sociedad. En ambos casos, la transmisión del patrimonio se produce por sucesión universal, por lo que comprende tanto derechos y activos como obligaciones.
Por tanto, una fusión no supone únicamente agrupar actividades o equipos. La operación afecta a la propia estructura jurídica de las sociedades y requiere analizar previamente qué se integra y cuáles serán las consecuencias para la empresa resultante.
Diferencia entre fusión y adquisición de empresas
Una adquisición no implica necesariamente una fusión.
Por ejemplo, imaginemos que la sociedad A compra el 100 % de las participaciones de la sociedad B. Tras la compra, A será propietaria de B, pero ambas pueden continuar existiendo como sociedades independientes.
Si posteriormente A absorbe a B, la situación cambia. B se extinguirá y su patrimonio se integrará en A.
Por eso, aunque las fusiones y adquisiciones de empresas suelen analizarse dentro de las operaciones de M&A, jurídicamente no son lo mismo:
- Una adquisición de empresas modifica quién controla una empresa.
- Una fusión de empresas modifica además la estructura societaria al integrar las sociedades participantes.
¿Qué tipos de fusión de empresas existen?
Los tipos de fusión de empresas pueden clasificarse de distintas formas.
- Desde el punto de vista societario, la normativa distingue principalmente entre la fusión por absorción y la fusión mediante la creación de una nueva sociedad.
- Desde una perspectiva económica o estratégica también es frecuente hablar de fusiones horizontales, verticales o entre empresas con actividades diferentes. Estas denominaciones ayudan a entender la relación entre los negocios que participan, pero no constituyen modalidades jurídicas diferentes de las anteriores.
Fusión por absorción
En una fusión por absorción, una sociedad ya existente integra a otra u otras sociedades.
La sociedad absorbente continúa existiendo, mientras que las sociedades absorbidas se extinguen y transmiten en bloque su patrimonio a la primera. El esquema más sencillo sería:
A + B = A
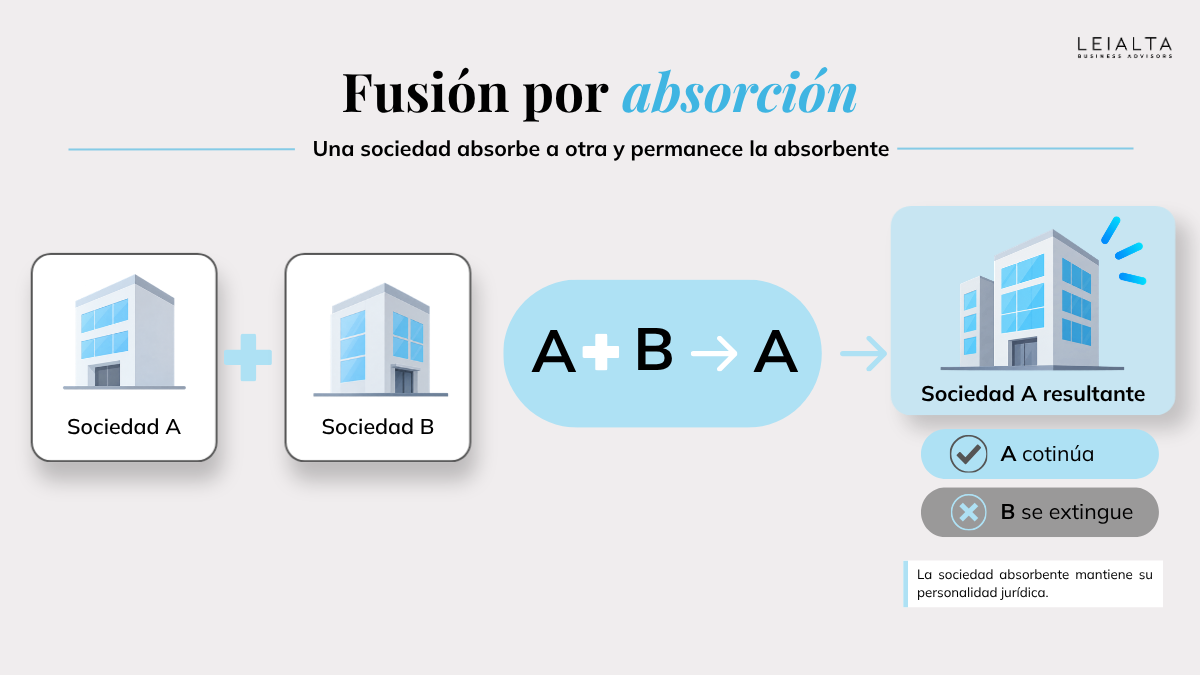
La sociedad A absorbe a la sociedad B. Después de la operación, A continúa existiendo y B desaparece como sociedad independiente.
En conclusión, la sociedad absorbente adquiere por sucesión universal los derechos y obligaciones de la sociedad absorbida.
Fusión por creación de una nueva sociedad
La segunda posibilidad es que las sociedades que participan en la operación se extingan y transmitan sus patrimonios a una sociedad creada como resultado de la propia fusión. En este caso:
A + B = C
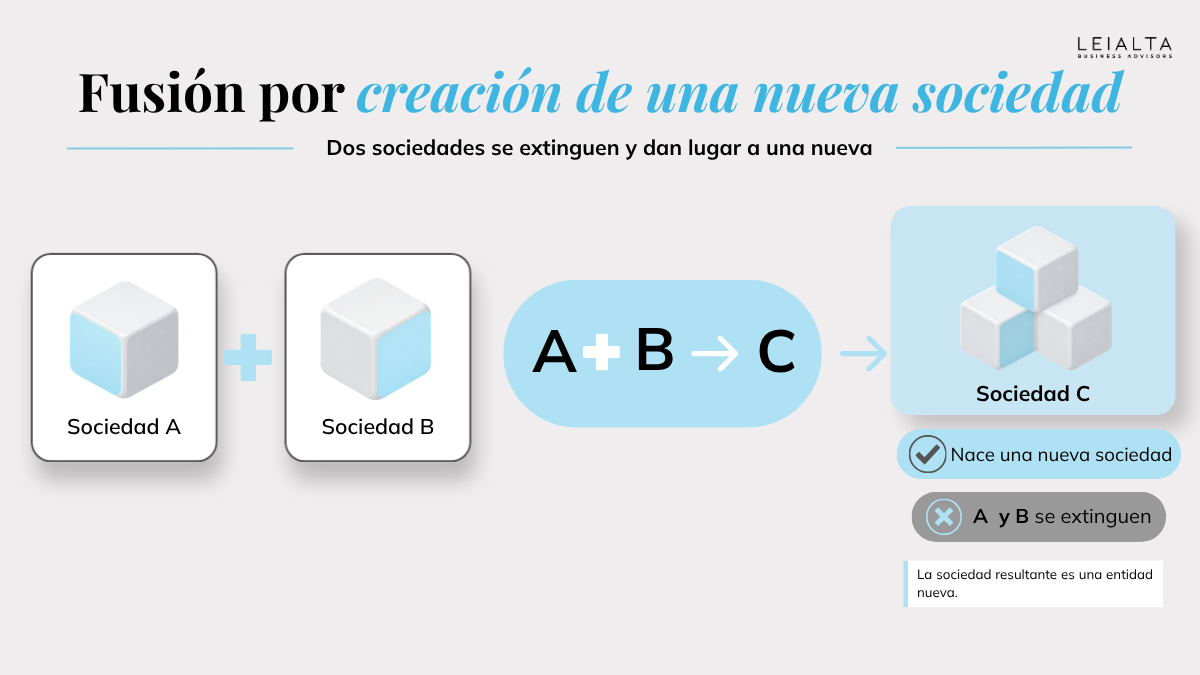
A y B dejan de existir de forma independiente y nace una nueva sociedad C, que recibe sus respectivos patrimonios.
La diferencia fundamental frente a la absorción es, por tanto, que ninguna de las sociedades iniciales permanece como sociedad resultante.
Fusiones horizontales, verticales y de conglomerado
También podemos clasificar las fusiones según la relación existente entre las actividades de las empresas.
- Una fusión horizontal se produce entre empresas que desarrollan actividades iguales o similares y se encuentran en un mismo nivel de la cadena de valor.
- Una fusión vertical, en cambio, integra compañías que participan en diferentes fases de un mismo proceso. Por ejemplo, un fabricante y una empresa encargada de distribuir sus productos.
- Finalmente, puede hablarse de fusión de conglomerado cuando las empresas desarrollan actividades que no mantienen una relación directa entre sí.
Estas clasificaciones ayudan a entender qué persigue la integración desde el punto de vista empresarial. Si quieres profundizar en las dos primeras, en LEIALTA contamos con un contenido específico sobre fusiones horizontales y verticales.
Fusiones especiales e impropias
Existen además determinadas fusiones en las que ya hay una relación de participación entre las sociedades implicadas.
Un caso habitual es la absorción de una sociedad íntegramente participada por la absorbente. En la práctica empresarial suele utilizarse la expresión fusión impropia para referirse a este tipo de situaciones.
El Real Decreto-ley 5/2023 regula específicamente la absorción de sociedades íntegramente participadas y también las absorciones en las que la sociedad absorbente posee al menos el 90% del capital de la absorbida. En determinados supuestos pueden simplificarse algunos requisitos del procedimiento.
Estas operaciones requieren un análisis específico de la estructura accionarial. Por ello, si necesitas profundizar en este supuesto, puedes consultar nuestro contenido sobre fusiones especiales y su régimen simplificado.
Ejemplos de fusión de empresas
Para comprender cómo funcionan las fusiones de empresas, analizamos dos operaciones reales y un supuesto práctico aplicable a una pyme o grupo familiar. Conviene diferenciar ambos tipos de ejemplos:
- Los primeros ejemplos que veremos son operaciones reales y documentadas.
- El último es un supuesto ilustrativo pensado para explicar cómo podría utilizarse una fusión dentro de un grupo familiar.
Fusión por absorción de Bankia por CaixaBank: marzo de 2021
Uno de los ejemplos recientes más conocidos en España es la integración de CaixaBank y Bankia.
La operación se estructuró como una fusión por absorción de Bankia por CaixaBank. La escritura de fusión quedó inscrita en el Registro Mercantil de Valencia el 26 de marzo de 2021. Desde ese momento, CaixaBank continuó como sociedad absorbente y Bankia quedó integrada en ella.
La operación buscaba integrar ambas entidades bajo una única estructura y ganar dimensión en el mercado bancario español. Además, el proceso permite observar una cuestión especialmente relevante: completar jurídicamente la fusión no significó terminar toda la integración. Tras la inscripción todavía debía desarrollarse la integración operativa de ambas organizaciones.
Fusión por absorción de Liberbank por Unicaja Banco: julio de 2021
Otro ejemplo de fusión de empresas en España es el de Unicaja Banco y Liberbank.
En este caso, Unicaja Banco actuó como sociedad absorbente y Liberbank como sociedad absorbida. La integración legal se hizo efectiva el 30 de julio de 2021 con la inscripción de la escritura de fusión. Liberbank se extinguió y su patrimonio se transmitió en bloque a Unicaja Banco.
La propia documentación de la operación señalaba como objetivo principal integrar los negocios de ambas entidades dentro de una estructura común. Entre las cuestiones planteadas durante el proceso también figuraban la dimensión, la eficiencia y la estructura de costes.
De nuevo, se trata de una fusión por absorción: dos entidades participan en la operación, pero solo una permanece jurídicamente después de ella.
Ejemplo de fusión entre empresas de un grupo familiar
Pensemos ahora en una situación mucho más próxima a la realidad de una pyme o un grupo familiar.
Pongamos el ejemplo de una familia empresarial que cuenta con dos sociedades.
La sociedad A comenzó hace años con la actividad principal del negocio. Posteriormente se creó la sociedad B para desarrollar otra línea de actividad.
Con el tiempo, ambas empresas han terminado realizando actividades muy similares: comparten dirección, parte del equipo administrativo, proveedores e incluso determinados procesos internos.
Como consecuencia, mantener dos estructuras societarias independientes empieza a generar duplicidades y deja de responder a la realidad del negocio.
En esta situación podría estudiarse una fusión por absorción: Sociedad A + Sociedad B = Sociedad A. La sociedad B se extinguiría y transmitiría en bloque su patrimonio a la sociedad A.
El objetivo de la operación no sería simplemente «tener una empresa menos». La cuestión sería analizar si concentrar ambas actividades permite disponer de una estructura societaria más coherente con el funcionamiento real del grupo.
Antes de hacerlo habría que revisar, entre otras cuestiones, el patrimonio de las dos sociedades, sus deudas, contratos, trabajadores, situación fiscal, estructura accionarial y posibles contingencias.
Por eso, incluso cuando a primera vista una fusión parece sencilla, la decisión debe partir siempre de un análisis previo.
¿En qué situaciones se realiza una fusión de empresas?
La decisión de realizar una fusión de empresas puede responder a situaciones muy diferentes.
Una operación puede responder al crecimiento, a una reorganización interna o a la necesidad de adaptar una estructura societaria que ha dejado de encajar con el negocio.
Estos son algunos de los escenarios más habituales.
Simplificar la estructura de un grupo empresarial
Es frecuente que un grupo empresarial vaya creando sociedades a medida que crece:
- Una nueva línea de negocio.
- Una inversión.
- Una adquisición.
- Una decisión tomada años atrás puede explicar por qué existen varias compañías.
Sin embargo, esa estructura puede dejar de tener sentido con el tiempo.
Puede ocurrir, por ejemplo, que dos sociedades terminen desarrollando actividades prácticamente idénticas o que mantengan estructuras administrativas duplicadas.
En estos casos, una fusión puede servir para concentrar actividades relacionadas y simplificar la estructura societaria.
Esto no significa que fusionar siempre reduzca costes o mejore automáticamente la eficiencia. Primero hay que comprobar qué funciones pueden integrarse realmente y qué consecuencias tendría hacerlo.
Crecer y acceder a nuevos mercados
Una empresa también puede plantearse una fusión como parte de una estrategia de crecimiento: integrarse con otra compañía puede permitir combinar presencia geográfica, capacidades, cartera de clientes, conocimiento sectorial o recursos.
Sin embargo, el crecimiento jurídico de la sociedad resultante no garantiza por sí solo mejores resultados.
Una operación de este tipo debe analizar si existe una lógica empresarial detrás de la integración y, especialmente, cómo se van a combinar posteriormente las dos organizaciones.
Integrar actividades complementarias
Otra situación posible aparece cuando dos sociedades desarrollan actividades distintas, pero directamente relacionadas.
Pensemos, por ejemplo, en una empresa que fabrica un determinado producto y otra sociedad que se dedica a distribuirlo.
Si ambas pertenecen al mismo grupo o existe una operación empresarial que justifica su integración, puede estudiarse una fusión para concentrar esas actividades dentro de una única estructura.
Este tipo de situaciones está relacionado con las denominadas fusiones verticales, ya que se integran diferentes fases de una misma cadena de valor.
Reorganizar el negocio ante un cambio de estrategia
La estructura societaria de una empresa también debe evolucionar cuando cambia su estrategia.
- Una compañía puede haber adquirido anteriormente otra sociedad y decidir integrarla después.
- Un grupo familiar puede comprobar que algunas de sus sociedades ya no tienen una función diferenciada.
- Varias empresas pueden querer concentrar determinadas actividades antes de afrontar una nueva etapa.
En todos estos casos, la fusión es una alternativa que debe compararse con otras operaciones posibles.
No se trata de fusionar por el simple hecho de simplificar el organigrama, sino de comprobar qué estructura responde mejor a los objetivos actuales y futuros del negocio.
Ventajas y riesgos de una fusión de empresas
Una fusión puede aportar ventajas cuando responde a una necesidad empresarial real. Sin embargo, también implica integrar obligaciones, personas, procesos y riesgos.
Por eso conviene valorar ambas caras de la operación:
| Beneficio potencial | Riesgo o aspecto que debe revisarse |
|---|---|
| Simplificar una estructura societaria. | La integración también genera costes y trabajo interno. |
| Reducir determinadas duplicidades. | No todas las funciones pueden eliminarse sin afectar al negocio. |
| Concentrar actividades relacionadas. | Es necesario integrar procesos, contratos y equipos. |
| Ganar dimensión empresarial. | Tener mayor tamaño no garantiza una mayor rentabilidad. |
| Combinar capacidades, clientes o mercados. | Las sinergias previstas pueden no llegar a materializarse. |
| Integrar patrimonios en una única sociedad. | También se transmiten obligaciones y pasivos. |
La utilidad de una fusión dependerá, por tanto, de la situación concreta de las sociedades.
Una estructura más sencilla puede ser beneficiosa para un grupo y no tener sentido para otro. De la misma manera, una operación diseñada para crecer puede generar dificultades si la integración posterior no se ha planificado correctamente.
¿Cómo se realiza una fusión de empresas?
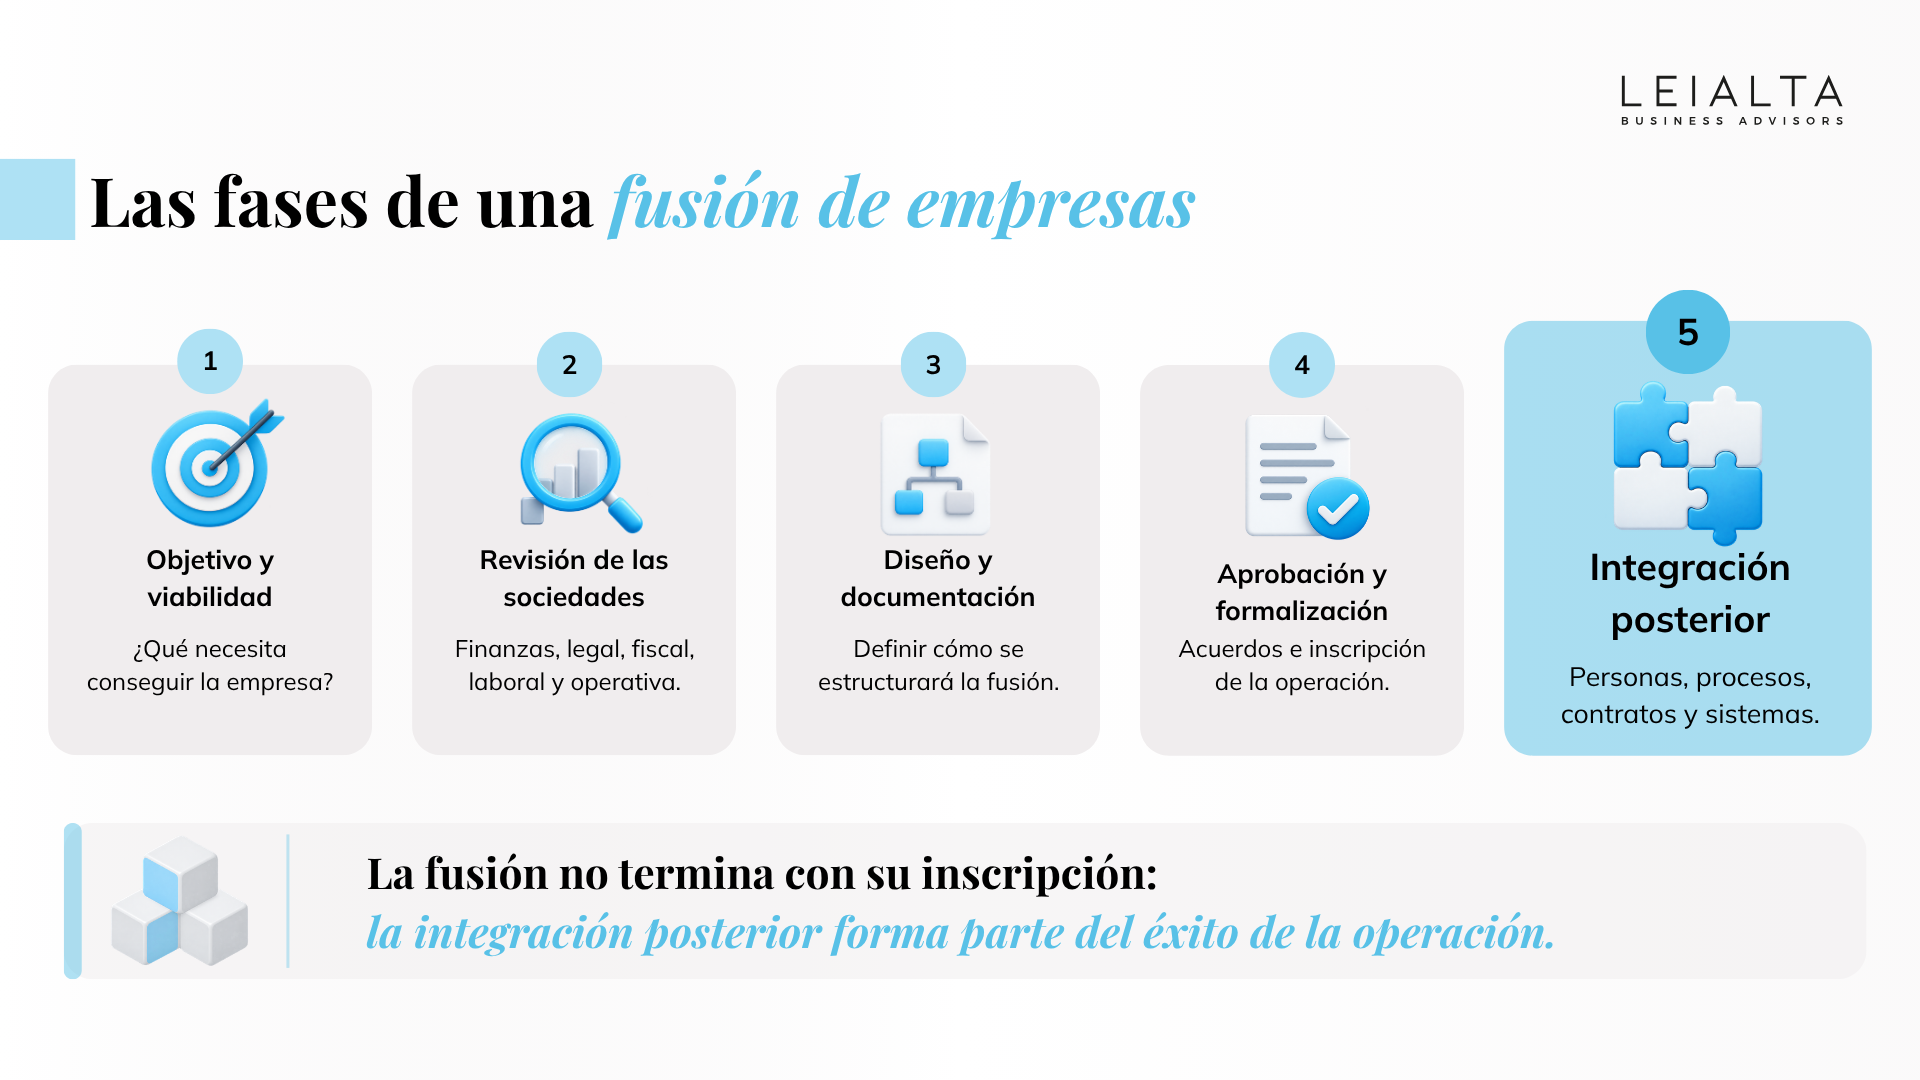
El procedimiento concreto depende de las sociedades participantes y de las características de la operación. No obstante, desde una perspectiva empresarial, el proceso puede entenderse en cinco grandes fases.
1. Analizar si la fusión es la operación adecuada
El primer paso no debería ser preparar la documentación jurídica.
Antes hay que responder a una pregunta: ¿qué necesita conseguir la empresa?
Las respuestas son variadas: simplificar un grupo, integrar una adquisición, concentrar actividades o crecer pueden requerir soluciones diferentes.
En esta fase también conviene estudiar si la fusión es realmente la alternativa más adecuada o si existen otras operaciones societarias capaces de alcanzar mejor el objetivo.
2. Revisar la situación de las sociedades
Antes de integrar patrimonios es necesario conocer qué contiene cada sociedad.
El alcance de la revisión dependerá del caso, pero puede ser necesario analizar cuestiones:
- financieras y contables;
- fiscales;
- mercantiles y societarias;
- contractuales;
- laborales;
- operativas.
También deberán identificarse deudas, litigios, contratos relevantes, garantías, activos, obligaciones pendientes y otras contingencias que puedan trasladarse a la sociedad resultante.
No todas las fusiones necesitan una due diligence idéntica. Sin embargo, realizar una revisión adaptada a los riesgos de la operación ayuda a evitar que la empresa descubra problemas relevantes cuando la integración ya está ejecutada.
3. Diseñar la operación y preparar la documentación
Una vez conocida la situación de las sociedades, hay que definir cómo se estructurará la fusión.
Entre la documentación mercantil se encuentra el proyecto común de fusión, que debe ser redactado y suscrito por los administradores de las sociedades participantes. A partir de ahí, la documentación concreta dependerá de la operación y de las posibles especialidades aplicables.
En esta fase también deberán coordinarse las implicaciones fiscales, contables y laborales con el diseño mercantil.
4. Aprobar y formalizar la fusión
Con carácter general, la fusión debe ser aprobada por las sociedades participantes conforme al procedimiento legal aplicable, aunque existen supuestos especiales en los que determinados requisitos pueden simplificarse.
Posteriormente, el acuerdo se eleva a escritura pública.
La fusión produce sus efectos con la inscripción de la nueva sociedad o de la absorción en el Registro Mercantil competente. Una vez inscrita, se cancelan los asientos registrales correspondientes a las sociedades extinguidas.
5. Integrar las sociedades después de la operación
Sin embargo, la inscripción no debería considerarse el final del proceso. A partir de ese momento puede ser necesario integrar:
- equipos y responsabilidades;
- procesos internos;
- sistemas de gestión;
- contabilidad y reporting;
- relaciones con clientes y proveedores;
- contratos y operativa;
- gobierno y toma de decisiones.
Una fusión correctamente ejecutada desde el punto de vista jurídico puede generar problemas si la integración empresarial posterior no se ha preparado.
Por eso, esta fase debe formar parte del diseño desde el principio.
¿Qué debes valorar antes de fusionar tu empresa?
Antes de iniciar la operación conviene revisar algunos aspectos que pueden condicionar tanto su diseño como el funcionamiento posterior de la empresa:
- Objetivo empresarial: definir qué se pretende conseguir y comprobar que la fusión responde realmente a esa necesidad.
- Patrimonio y posibles contingencias: conocer los activos, deudas, contratos, garantías y obligaciones que pasarán a la sociedad resultante.
- Impacto fiscal: analizar las consecuencias tributarias y si la operación puede acogerse al régimen FEAC. Este régimen puede permitir la neutralidad y el diferimiento fiscal cuando se cumplen sus requisitos, pero no supone una exención ni un ahorro fiscal automático.
- Socios y estructura de propiedad: revisar cómo quedarán las participaciones, los derechos de los socios y el gobierno de la sociedad resultante.
- Trabajadores e integración operativa: anticipar cómo se reorganizarán equipos, funciones, procesos y sistemas una vez ejecutada la fusión.
El análisis previo debe permitir entender no solo cómo realizar la operación, sino también qué estructura empresarial quedará después de ella.
Preguntas frecuentes sobre la fusión de empresas
¿Qué pasa con las deudas cuando dos empresas se fusionan?
Las deudas no desaparecen por el hecho de realizar una fusión.
La transmisión en bloque del patrimonio comprende derechos y obligaciones. En una absorción, por ejemplo, la sociedad absorbente adquiere por sucesión universal el patrimonio de la sociedad absorbida.
Por eso es especialmente importante conocer las obligaciones y posibles contingencias existentes antes de ejecutar la operación.
¿Una empresa absorbida se liquida?
En una fusión por absorción, la sociedad absorbida se extingue y transmite en bloque su patrimonio a la sociedad absorbente.
No se sigue una liquidación ordinaria destinada a realizar sus activos y repartir posteriormente el patrimonio. La lógica de la fusión es precisamente la continuidad del patrimonio dentro de la sociedad resultante.
¿Qué diferencia hay entre una fusión y una absorción?
La absorción es uno de los tipos de fusión.
En una fusión por absorción, una sociedad existente integra a otra y continúa existiendo.
También puede realizarse una fusión creando una nueva sociedad. En ese caso, las sociedades iniciales se extinguen y nace una entidad diferente.
¿Una fusión de empresas permite pagar menos impuestos?
No necesariamente.
Cuando se cumplen los requisitos correspondientes, determinadas operaciones pueden aplicar el régimen FEAC. Este régimen busca que la fiscalidad no obstaculice determinadas reorganizaciones empresariales y, con carácter general, permite diferir la tributación de determinadas rentas.
No equivale a una exención automática ni significa que cualquier fusión pueda realizarse sin impacto fiscal. La estructura, los motivos de la operación y el cumplimiento de los requisitos deben analizarse en cada caso.
¿Cuánto tarda una fusión de empresas?
No existe un plazo único que pueda aplicarse a todas las fusiones.
La duración dependerá de factores como el número y tipo de sociedades implicadas, su estructura accionarial, la documentación disponible, la necesidad de informes o autorizaciones, las características del patrimonio y las posibles especialidades de la operación.
Por eso, antes de fijar un calendario, conviene definir primero qué tipo de fusión se va a realizar y qué requisitos concretos serán necesarios.
Cómo abordar una fusión de empresas
Una fusión de empresas puede servir para simplificar un grupo, integrar actividades o adaptar la estructura societaria a una nueva estrategia. Pero su conveniencia no debe medirse únicamente por el número de sociedades que desaparecen o por un posible efecto fiscal.
La cuestión clave es qué necesita conseguir la empresa y cómo será la organización después de la operación.
Por eso, antes de ejecutar una fusión conviene analizar conjuntamente sus implicaciones mercantiles, fiscales, contables, laborales y operativas. Una decisión que afecta a toda la estructura empresarial difícilmente puede estudiarse desde una única perspectiva.
En LEIALTA acompañamos a empresas, pymes y grupos familiares en operaciones de reestructuración empresarial, coordinando las distintas áreas que intervienen en el proceso.
Si estás valorando integrar varias sociedades, reorganizar un grupo empresarial o simplificar su estructura, podemos estudiar la situación de partida y analizar qué alternativa responde mejor a los objetivos del negocio.