

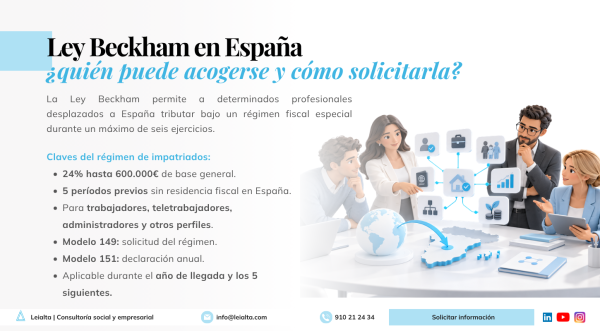
La conocida como Ley Beckham permite a determinadas personas que se trasladan a España optar por un régimen fiscal especial durante el año en el que adquieren la residencia fiscal española y los cinco períodos impositivos siguientes.
Aunque popularmente se conoce como Ley Beckham, en realidad se trata del régimen fiscal especial para trabajadores, profesionales, emprendedores e inversores desplazados a territorio español, regulado en el artículo 93 de la Ley del IRPF.
En este artículo explicamos quién puede acogerse a la Ley Beckham, qué requisitos debe cumplir, cómo solicitarla mediante el modelo 149 y cómo tributar posteriormente mediante el modelo 151.
¿Qué es la Ley Beckham?
Índide de contenidos
La Ley Beckham es el nombre coloquial del régimen fiscal especial previsto en el artículo 93 de la Ley del IRPF para determinadas personas que adquieren su residencia fiscal en España como consecuencia de su desplazamiento.
Quien opta por este régimen sigue teniendo la condición de contribuyente del IRPF, pero calcula su tributación conforme a determinadas reglas del Impuesto sobre la Renta de no Residentes.
El régimen se aplica durante:
- El período impositivo en el que se adquiere la residencia fiscal en España.
- Los cinco períodos impositivos siguientes.
A estos efectos, la Agencia Tributaria considera como primer período el primer año natural en el que, una vez producido el desplazamiento, la permanencia en España supera los 183 días.
Desde 2023, la reforma introducida por la Ley de Startups amplió significativamente el número de personas que pueden solicitarlo, incluyendo teletrabajadores internacionales, emprendedores, determinados profesionales altamente cualificados y algunos familiares del contribuyente principal.
Requisitos de la Ley Beckham
Para acogerse al régimen especial deben cumplirse varias condiciones.
1. No haber sido residente fiscal en España durante los cinco períodos anteriores
Actualmente, el contribuyente no debe haber sido residente fiscal en España durante los cinco períodos impositivos anteriores al año en el que se produce el desplazamiento.
Este es uno de los cambios más importantes introducidos desde 2023, ya que anteriormente se exigían diez años de no residencia.
2. El desplazamiento debe producirse por alguno de los motivos previstos
No basta con decidir trasladarse a España. El desplazamiento debe estar relacionado con alguno de los supuestos admitidos por la normativa.
Puede producirse como consecuencia de:
- Un contrato de trabajo.
- Un desplazamiento ordenado por un empleador extranjero.
- La prestación de trabajo a distancia desde España.
- La adquisición de la condición de administrador de una sociedad.
- La realización de una actividad económica calificada como emprendedora.
- Determinadas actividades desarrolladas por profesionales altamente cualificados.
- Actividades de formación, investigación, desarrollo o innovación que cumplan los requisitos establecidos.
¿Quién puede acogerse actualmente a la Ley Beckham?
La reforma de 2023 amplió considerablemente los perfiles que pueden beneficiarse del régimen.
| Perfil | ¿Puede acogerse? | Aspectos principales |
|---|---|---|
| Trabajador contratado por una empresa española | Sí | El traslado debe estar relacionado con el inicio de la relación laboral. |
| Trabajador desplazado por empresa extranjera | Sí | Debe existir una orden o carta de desplazamiento. |
| Teletrabajador internacional | Sí | Puede trabajar a distancia desde España mediante medios informáticos y telemáticos. |
| Administrador de una sociedad | Sí | Existen reglas específicas si la entidad es patrimonial. |
| Emprendedor | Sí | La actividad debe tener la consideración de actividad emprendedora conforme a la normativa. |
| Profesional altamente cualificado | Sí, en determinados casos | Debe prestar servicios a empresas emergentes o desarrollar determinadas actividades. |
| Profesional de I+D+i o formación | Sí, si cumple los requisitos | La remuneración derivada de estas actividades debe cumplir las condiciones legales. |
| Deportista profesional | No | Está expresamente excluido. |
Teletrabajadores internacionales
La normativa permite acogerse al régimen cuando la actividad laboral se realiza a distancia desde España mediante el uso exclusivo de medios y sistemas informáticos, telemáticos y de telecomunicación.
En particular, se considera cumplido este requisito para los trabajadores por cuenta ajena que cuenten con el visado para teletrabajo de carácter internacional, aunque el régimen fiscal y el régimen migratorio deben analizarse separadamente.
Administradores de sociedades
Este punto es especialmente importante porque ha cambiado respecto a versiones anteriores de la Ley Beckham.
Ya no existe una regla general según la cual el administrador solo puede acogerse si posee menos del 25% de la sociedad.
Actualmente, un administrador puede acogerse al régimen con independencia de su porcentaje de participación. La limitación aparece cuando la sociedad tiene la consideración de entidad patrimonial: en ese caso, su participación no puede determinar que exista vinculación conforme al artículo 18 de la Ley del Impuesto sobre Sociedades.
Por eso, cuando una persona se desplaza a España para asumir la administración de una sociedad, es importante analizar la estructura societaria antes de solicitar el régimen.
Emprendedores y profesionales
Tampoco es correcto afirmar actualmente que todos los autónomos quedan excluidos.
La normativa permite acogerse, entre otros, a quienes desarrollen en España:
- Una actividad económica calificada como actividad emprendedora.
- Una actividad como profesional altamente cualificado prestando servicios a una empresa emergente.
- Actividades de formación, investigación, desarrollo o innovación cuando se cumplan las condiciones previstas.
En el caso de profesionales altamente cualificados y actividades de formación o I+D+i, la remuneración correspondiente debe representar conjuntamente más del 40% de la totalidad de sus rendimientos empresariales, profesionales y del trabajo personal.
¿Pueden acogerse el cónyuge y los hijos?
Sí. Desde 2023 determinados familiares pueden acogerse como contribuyentes asociados al contribuyente principal.
Pueden hacerlo:
- El cónyuge.
- Los hijos menores de 25 años.
- Los hijos de cualquier edad cuando tengan discapacidad.
- Si no existe matrimonio, el progenitor de los hijos.
Para ello deben desplazarse a España dentro de los plazos establecidos, adquirir la residencia fiscal española, cumplir los requisitos de residencia previa y establecimiento permanente y cumplir determinados límites respecto a la base liquidable del contribuyente principal.
La opción debe comunicarse individualmente. Primero presenta el modelo 149 el contribuyente principal y, posteriormente, los contribuyentes asociados.
¿Cómo tributa una persona acogida a la Ley Beckham?
Una de las búsquedas más habituales es si la Ley Beckham permite “tributar únicamente por las rentas españolas”. Sin embargo, esta afirmación necesita matizarse.
Con carácter general, el régimen utiliza reglas propias del Impuesto sobre la Renta de no Residentes para determinar qué rentas quedan sujetas en España.
Sin embargo, existe una regla especialmente importante: todos los rendimientos del trabajo obtenidos durante la aplicación del régimen se consideran obtenidos en territorio español, aunque parte del trabajo esté relacionado con un empleador extranjero o la retribución sea abonada desde fuera de España. Lo mismo ocurre con los rendimientos derivados de actividades económicas calificadas como emprendedoras.
En cambio, determinadas rentas de fuente extranjera, como dividendos, intereses o ganancias patrimoniales derivadas de bienes situados fuera de España pueden quedar fuera de tributación española si conforme a las reglas del IRNR no se consideran obtenidas en territorio español.
Por eso, para determinar si el régimen resulta beneficioso no basta con comparar un salario y un porcentaje de IRPF. Es necesario revisar de dónde proceden todas las rentas del contribuyente y cómo se califican fiscalmente.
Tipos impositivos de la Ley Beckham
Para la mayor parte de las rentas sujetas al régimen se aplica la siguiente escala:
| Base liquidable | Tipo |
|---|---|
| Hasta 600.000 € | 24% |
| Desde 600.000,01 € | 47% |
Para dividendos, intereses y determinadas ganancias patrimoniales obtenidas en España se aplica una escala diferente:
| Base | Tipo |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000 € a 50.000 € | 21% |
| De 50.000 € a 200.000 € | 23% |
| De 200.000 € a 300.000 € | 27% |
| Más de 300.000 € | 30% |
Por tanto, ya no sería correcto indicar que dividendos o ganancias patrimoniales tributan siempre a un tipo fijo del 19%.
¿La Ley Beckham siempre supone pagar menos impuestos?
No, sino que el tipo del 24% puede resultar atractivo especialmente para determinadas rentas elevadas, pero el régimen debe compararse con la tributación que correspondería aplicando el IRPF general.
La conveniencia dependerá, entre otros factores, de:
- El salario anual.
- Las demás rentas obtenidas en España.
- La existencia de rentas o inversiones en el extranjero.
- La situación familiar.
- El patrimonio del contribuyente.
- La estructura societaria si se trata de un administrador.
- Las posibles deducciones o reducciones que podrían aplicarse en el régimen ordinario.
Por eso, antes de solicitar la Ley Beckham es recomendable realizar una comparación fiscal entre ambos escenarios. Esta cuestión es especialmente relevante para administradores, directivos o personas que están valorando trasladarse a España antes incluso de constituir una sociedad.
¿Qué ocurre con el Impuesto sobre el Patrimonio?
Las personas acogidas al régimen especial quedan sujetas al Impuesto sobre el Patrimonio por obligación real.
Esto implica que, con carácter general, el análisis se centra en los bienes y derechos situados, ejercitables o cumplibles en España, en lugar de en su patrimonio mundial.
Además, la vivienda habitual puede disfrutar de la exención prevista legalmente hasta un máximo de 300.000 euros, siempre que se cumplan los requisitos establecidos.
En patrimonios elevados conviene realizar una revisión específica de la tributación patrimonial aplicable.
¿Hay que presentar el modelo 720?
Las personas acogidas al régimen especial del artículo 93 no están obligadas a presentar el modelo 720 por sus bienes y derechos situados en el extranjero, según el criterio publicado por la Agencia Tributaria. Agencia Tributaria
Esta conclusión debe diferenciarse de la situación de otros miembros de la familia que no estén acogidos al régimen y que sí puedan tener obligaciones informativas propias.
Cómo solicitar la Ley Beckham: modelo 149 paso a paso
La aplicación del régimen no es automática. Debe ejercitarse expresamente ante la Agencia Tributaria.
1. Comprobar previamente que se cumplen los requisitos
Antes de presentar ninguna comunicación conviene revisar:
- Residencia fiscal de los cinco períodos anteriores.
- Motivo del desplazamiento.
- Fecha de entrada en España.
- Inicio de la relación laboral o actividad.
- Situación en Seguridad Social.
- Participación societaria, en el caso de administradores.
- Tipo de actividad, en el caso de emprendedores o profesionales.
2. Disponer de NIF y estar incluido en el Censo de Obligados Tributarios
La Agencia Tributaria exige que el contribuyente disponga de NIF y esté dado de alta en el Censo de Obligados Tributarios antes de presentar el modelo 149.
Si todavía no lo está, deberá realizar previamente el alta censal correspondiente. Agencia Tributaria
3. Preparar y aportar la documentación justificativa
Antes de presentar el modelo 149 debe utilizarse el trámite específico de la Agencia Tributaria para aportar la documentación necesaria para optar por el régimen.
El número de registro obtenido al realizar este envío deberá consignarse posteriormente en el modelo 149. Agencia Tributaria
La documentación dependerá del motivo del desplazamiento.
Por ejemplo:
- En trabajadores, puede incluir documentación del empleador que acredite la relación laboral, fecha de inicio, centro de trabajo y duración.
- En desplazamientos internacionales, la carta de desplazamiento y documentación de Seguridad Social.
- En teletrabajadores, documentación del empleador que acredite la relación y la prestación a distancia.
- En administradores, documentación de la sociedad acreditando la adquisición de esa condición.
- En emprendedores, puede ser necesario el informe favorable correspondiente.
- En profesionales altamente cualificados, debe acreditarse su condición y la relación con la empresa emergente. Agencia Tributaria
4. Presentar el modelo 149
El modelo 149 es la comunicación mediante la que se opta por el régimen.
Con carácter general, el contribuyente principal dispone de un plazo máximo de seis meses desde la fecha de inicio de la actividad que conste en el alta en la Seguridad Social española o en la documentación que permita mantener la legislación de Seguridad Social del país de origen. Agencia Tributaria
Este plazo es esencial. No conviene esperar al momento de presentar la declaración anual para analizar si interesa la Ley Beckham.
5. Obtener la acreditación de la Agencia Tributaria
Si la opción y la documentación son correctas, la Agencia Tributaria expedirá un documento acreditativo de la aplicación del régimen.
La normativa prevé un plazo máximo de diez días hábiles desde la presentación de la comunicación.
Modelo 149 y modelo 151: ¿qué diferencia hay?
Son dos modelos diferentes y cumplen funciones distintas.
| Modelo | Para qué sirve | Cuándo se utiliza |
|---|---|---|
| Modelo 149 | Comunicar la opción por la Ley Beckham. | Al solicitar el régimen. |
| Modelo 149 | Comunicar renuncia, exclusión o fin del desplazamiento. | Cuando se produzca alguna de estas circunstancias. |
| Modelo 151 | Presentar la declaración anual del impuesto bajo este régimen. | Cada ejercicio mientras resulte aplicable. |
¿Cuándo se presenta el modelo 151?
Una vez reconocido el régimen, el contribuyente deberá presentar anualmente el modelo 151, que es la declaración específica del IRPF para quienes tributan bajo la Ley Beckham. Agencia Tributaria
No debe confundirse, por tanto, la solicitud inicial mediante el modelo 149 con la obligación anual de declarar mediante el modelo 151.
¿Se puede renunciar a la Ley Beckham?
Sí se puede renunciar a la Ley Beckham, pero con algunas condiciones.
La renuncia debe comunicarse mediante el modelo 149 durante los meses de noviembre y diciembre anteriores al inicio del año natural en el que deba surtir efectos.
Además, si dejan de cumplirse los requisitos del régimen, la exclusión debe comunicarse en el plazo de un mes desde el incumplimiento. Agencia Tributaria
Tanto la renuncia como la exclusión requieren analizar previamente sus consecuencias, ya que la normativa establece limitaciones para volver a optar posteriormente por el régimen.
Qué debe revisar una empresa que incorpora trabajadores acogidos a la Ley Beckham
La Ley Beckham no afecta únicamente al contribuyente.
Cuando una empresa española incorpora a un directivo, trabajador desplazado o profesional internacional, es importante coordinar la aplicación fiscal del régimen con la gestión laboral y de nóminas.
Entre otras cuestiones, la empresa debe revisar:
- La documentación que acredita el desplazamiento.
- El alta o situación correspondiente en Seguridad Social.
- La retención aplicable en nómina.
- La acreditación de que el empleado está acogido al régimen.
- Los cambios que puedan provocar la pérdida de los requisitos.
- La coordinación entre fiscalidad, nómina y movilidad internacional.
En los rendimientos del trabajo, la retención es del 24%, elevándose al 47% sobre la parte de las retribuciones satisfechas por un mismo pagador que exceda de 600.000 euros anuales. Agencia Tributaria
Este enfoque conjunto es especialmente relevante para empresas internacionales que desplazan varios empleados a España o que necesitan integrar el régimen Beckham dentro de su gestión recurrente de nóminas y Recursos Humanos.
En LEIALTA, el área laboral gestiona procesos de expatriación e impatriación, trabajadores no residentes, desplazamientos internacionales y la aplicación de regímenes fiscales especiales como la Ley Beckham en coordinación con el departamento fiscal.
Puedes ampliar información sobre nuestra asesoría laboral para empresas y nuestra asesoría fiscal.
Ley Beckham y empresas que quieren instalarse en España
En algunos casos, la consulta sobre la Ley Beckham aparece antes incluso de que la empresa haya comenzado a operar en España.
Por ejemplo, un grupo extranjero puede estar valorando desplazar a un directivo que será administrador de una nueva sociedad española. En esa situación conviene analizar de forma coordinada:
- Si el directivo puede acogerse al régimen especial.
- Cuándo debe producirse el desplazamiento.
- Qué estructura societaria se va a crear.
- Qué participación tendrá el administrador.
- Cómo se organizarán la contratación, nómina y Seguridad Social.
- Qué obligaciones fiscales y mercantiles asumirá la sociedad.
Por este motivo, la planificación de la Ley Beckham puede formar parte de una decisión más amplia de implantación empresarial.
Si tu empresa está valorando establecer actividad en España, puedes consultar también nuestro servicio para crear una empresa en España.
Errores frecuentes al solicitar la Ley Beckham
Los problemas más habituales no suelen estar únicamente en el cálculo del impuesto, sino en comprobar tarde los requisitos o presentar incorrectamente la solicitud.
Entre los errores que conviene evitar se encuentran:
- Pensar que el requisito sigue siendo no haber residido en España durante diez años.
- Solicitar el régimen fuera del plazo de seis meses.
- Considerar que cualquier traslado a España permite acogerse.
- Aplicar todavía el antiguo límite general de participación del 24% a todos los administradores.
- Pensar que todos los autónomos están excluidos.
- Confundir el modelo 149 con la declaración anual del modelo 151.
- Dar por hecho que cualquier renta cobrada desde el extranjero queda fuera de tributación española.
- No revisar cómo afecta el régimen a la nómina y a las retenciones.
- No analizar si económicamente resulta realmente más favorable que el régimen general del IRPF.
¿Cómo saber si te interesa acogerte a la Ley Beckham?
La respuesta depende de cada situación.
Antes de optar conviene realizar una comparación entre la tributación bajo el régimen general del IRPF y la que resultaría aplicando el régimen especial.
En esa valoración deberían analizarse al menos:
- Retribución prevista en España.
- Rentas de fuente extranjera.
- Inversiones y patrimonio.
- Participaciones societarias.
- Situación familiar.
- Duración prevista del desplazamiento.
- Relación con la empresa española.
- Posibles obligaciones laborales y de Seguridad Social.
En determinados perfiles, la diferencia fiscal puede ser relevante. En otros, el régimen puede no aportar una ventaja significativa.
Asesoramiento para solicitar la Ley Beckham en España con LEIALTA
Solicitar el régimen fiscal de impatriados requiere coordinar residencia fiscal, situación laboral, Seguridad Social, estructura societaria y tributación.
En LEIALTA analizamos previamente si la persona cumple los requisitos y si acogerse al régimen resulta adecuado desde el punto de vista fiscal.
Nuestra coordinación multidisciplinar resulta especialmente útil cuando el traslado forma parte de un proceso de contratación internacional o de la implantación de una empresa extranjera en España.
Contar con asesoramiento antes del desplazamiento permite revisar los plazos, valorar correctamente el ahorro potencial y evitar que una decisión laboral o societaria impida aplicar posteriormente el régimen especial.


¡Buenas tardes!
Soy brasileño y tengo una empresa en Brasil y en Estados Unidos.
¿Podría crear una empresa en España y utilizarla para beneficiarme de la Ley Beckham? Gracias
Hola Jhon,
Lo que se conoce como la Ley Beckham (régimen de impatriados), es un régimen fiscal especial para los extranjeros que trabajando y teniendo residencia fiscal en España, puedan tributar por la normativa de no residentes, logrando por ello una tributación más ventajosa.
Comentarte que se trata de un régimen especial del Impuesto sobre la Renta de las Personas Físicas y que, por tanto, afecta a trabajadores personas físicas que se trasladan por motivos laborales cuando hay un empleador en dicho territorio español.
También te comentamos que, entre otras condiciones de estas personas físicas en cuestión, nos encontramos con la siguiente: “que no obtengan rentas que se calificarían como obtenidas mediante un establecimiento permanente situado en territorio español”.
Te recomendamos que siempre solicites asesoramiento profesional para analizar un posible supuesto de cara al cumplimiento de todas las condiciones y de todas las obligaciones tributarias que derivan de la aplicación de este Régimen.
Un saludo.